
تاجر مواد بناء يؤخر مدفوعات الموردين دائمًا حتى آخر يوم، وأحيانًا بعده، لأنه يرى أن «الفلوس في جيبي أحسن من جيب المورد». بعد سنة، لاحظ أن موردين رئيسيين توقفا عن عرض خصم السداد النقدي عليه، وأن أحدهما رفع سعره عليه 2% مقارنة بتاجر آخر في نفس المنطقة. المورد لا يقول ذلك صراحة، لكنه يسعّر المخاطرة.
سمعتك في السداد عند مورديك رصيد تجاري حقيقي. والتأخير الذي يبدو مكسبًا في السيولة قد يكلفك أكثر في السعر والشروط.
في هذا المقال نشرح الرسم البياني لنسب سداد مستحقات الموردين في برنامج الأفضل: كيف يقارن المستحق بالمدفوع لكل مورد، وكيف تقرأ النسبة، ومتى يكون السداد المبكر استثمارًا رابحًا.
باختصار
- التقرير يقيس كفاءة المنشأة في الالتزام بمواعيد سداد التزامات الموردين والاستفادة من خصم السداد النقدي المكتسب.
- لكل مورد: إجمالي المستحق (المشتريات في الفترة)، وإجمالي المدفوع للمورد، ونسبة السداد %.
- معادلة الدليل: نسبة سداد الفواتير في الموعد % = (الفواتير المسددة ضمن مهلة السماح ÷ إجمالي الفواتير المستحقة) × 100.
- نسبة أكبر من 100% تعني أنك دفعت في الفترة أكثر من مشتريات الفترة، أي سددت أرصدة سابقة.
- يمكن تحديد الفترة وعدد الموردين المعروضين (مثلًا أعلى 10).
ما هو تقرير نسب سداد مستحقات الموردين؟
هو تقرير من إحصائيات الموردين، ينظر إلى علاقتك بالمورد من جهتك أنت: هل تسدد ما عليك؟ الرسم يعرض لكل مورد عمودين: أزرق لإجمالي المستحق، وأخضر لإجمالي المدفوع. وتحته جدول بنسبة السداد.
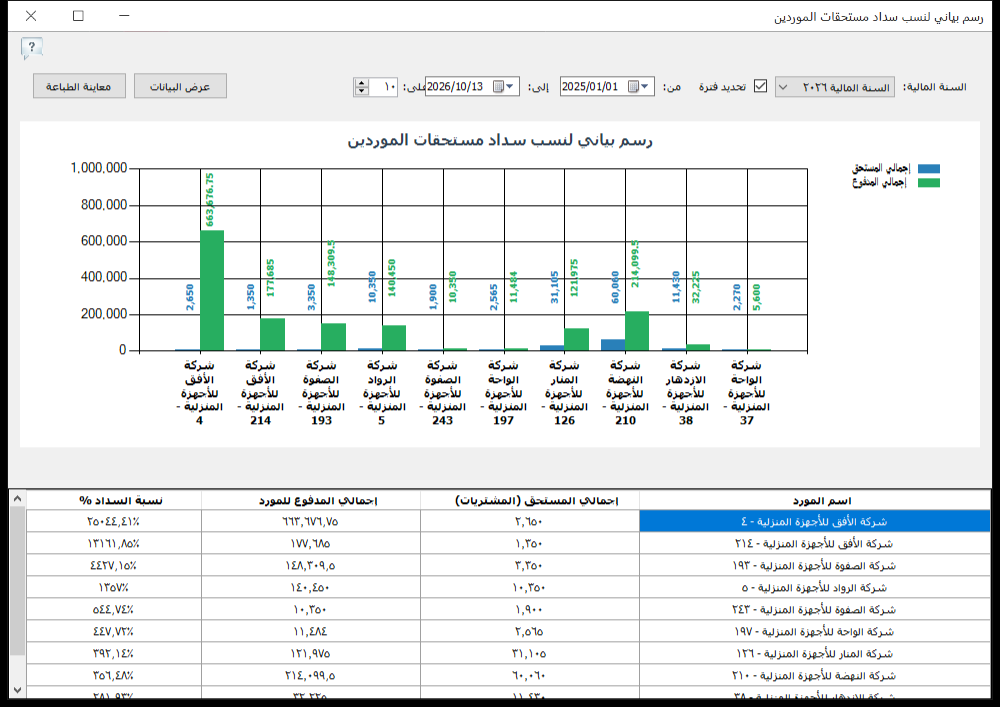
في الصورة تظهر نسب كبيرة جدًا لبعض الموردين، مثل آلاف بالمئة. هذا ليس خطأ. معناه أن مشتريات الفترة من هذا المورد صغيرة، بينما المدفوع له في نفس الفترة كبير لأنه يسدد رصيدًا قديمًا. لذلك اقرأ النسبة دائمًا مع الرقمين.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| نسبة سداد الفواتير في الموعد % | (الفواتير المسددة ضمن مهلة السماح ÷ إجمالي الفواتير المستحقة) × 100 | دليل البرنامج |
| نسبة السداد في الجدول % | (إجمالي المدفوع للمورد ÷ إجمالي المستحق في الفترة) × 100 | جدول التقرير |
| قيمة خصم السداد المبكر | قيمة الفاتورة × نسبة الخصم | إرشاد تحليلي |
| التكلفة السنوية لتفويت الخصم % | (نسبة الخصم ÷ (1 − نسبة الخصم)) × (365 ÷ (مدة السداد − مدة الخصم)) | إرشاد محاسبي عام |
المعادلة الأخيرة معروفة في الإدارة المالية. تحسب كم يكلفك التأجيل إذا عبرت عنه كفائدة سنوية.
مثال محلول: هل يستحق خصم 2% أن تدفع مبكرًا؟
افترض أن مورد أسمنت يعرض عليك: الدفع خلال 30 يومًا بالسعر الكامل، أو الدفع خلال 10 أيام بخصم 2%. ومشترياتك منه 600,000 جنيه شهريًا.
قيمة الخصم الشهرية = 600,000 × 2% = 12,000 جنيه. وفي السنة = 144,000 جنيه.
التكلفة السنوية لتفويت الخصم = (0.02 ÷ 0.98) × (365 ÷ 20) = 0.0204 × 18.25 = 37.2% تقريبًا.
بمعنى آخر: عندما تؤجل الدفع 20 يومًا إضافية لتحتفظ بالسيولة، فأنت تقترض من المورد بتكلفة تعادل نحو 37% في السنة. إذا كانت لديك سيولة متاحة، أو كان التمويل البنكي متاحًا بتكلفة أقل من هذا بكثير، فالسداد المبكر استثمار رابح.
القراءة مع التقرير: افترض أن الجدول أظهر لنفس المورد:
| الفترة | إجمالي المستحق | إجمالي المدفوع | نسبة السداد |
|---|---|---|---|
| الربع الأول | 1,800,000 | 1,260,000 | 70.0% |
| الربع الثاني | 1,800,000 | 2,160,000 | 120.0% |
في الربع الأول دفعت 70% فقط مما اشتريت، فتراكم 540,000 جنيه. وفي الربع الثاني دفعت 120% لتسدد جزءًا كبيرًا من المتراكم. على مدار نصف السنة دفعت 3,420,000 من 3,600,000، أي 95%، وهذا يبدو مقبولًا، لكن نمط «التأخير ثم التعويض» يفقدك الخصم ويضعف ثقة المورد.
كيف تقرأ النتيجة؟
| نسبة السداد | المعنى | الإجراء |
|---|---|---|
| قريبة من 100% بانتظام | سداد منتظم لمشتريات كل فترة | علاقة صحية، فاوض على خصم أو مهلة أطول |
| أقل من 80% لعدة فترات | رصيد يتراكم | خطة سداد قبل أن يصل للحد الائتماني |
| أكبر من 100% | سداد أرصدة سابقة | جيد إذا كان مخططًا، راجع لماذا تراكمت |
| متذبذبة بين منخفض ومرتفع | تأخير ثم تعويض | جدول سداد ثابت يحافظ على الخصم |
| صفر مع مستحق كبير | لا سداد في الفترة | خطر توقف التوريد، تواصل مع المورد فورًا |
لصاحب النشاط: سياسة سداد ذكية
- احسب قبل أن تؤجل: قارن تكلفة تفويت الخصم بتكلفة التمويل البديل. إذا كان الخصم أغلى، ادفع مبكرًا.
- رتب الموردين بالأولوية: الموردون الاستراتيجيون والموردون الذين يقدمون خصمًا يُسددون أولًا.
- جدول سداد ثابت: دفعات منتظمة أسبوعية أو شهرية أفضل من دفعات كبيرة متقطعة، لأنها تبني الثقة.
- استخدم السمعة: سجل سداد جيد مع مورد هو أقوى حجة لطلب رفع التسهيلات الائتمانية أو تحسين السعر.
- خطط السيولة: إذا كانت النسب منخفضة لأن الخزينة ضيقة، فالمشكلة أعمق. راجع دورة تحويل النقد وتوقع التدفقات النقدية.
للمحاسب: لتكون القراءة صحيحة
- ربط الدفعة بالفاتورة: نسبة السداد في الموعد تحتاج أن تعرف أي فاتورة سددتها كل دفعة. سجل رقم الفاتورة في سند الصرف.
- الشيكات المؤجلة: شيك بتاريخ مستقبلي سُلم للمورد يُحسب سدادًا في تاريخ الاستحقاق لا في تاريخ التسليم. راجع متابعة الشيكات.
- الخصم المكتسب: سجل خصم السداد المبكر كإيراد أو كتخفيض للتكلفة بطريقة ثابتة، حتى تعرف قيمته في نهاية السنة.
- الأرصدة الافتتاحية: مورد برصيد افتتاحي كبير ستظهر نسبته أكبر من 100% في الفترة التي تسدد فيها هذا الرصيد.
- المرتجعات: مرتجع للمورد يقلل المستحق. لا تسجله كدفعة.
كيف تستخرج التقرير في برنامج الأفضل
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات الموردين، واختر رسم بياني لنسب سداد مستحقات الموردين.
- اختر السنة المالية، أو فعّل تحديد فترة.
- حدد عدد الموردين في خانة أعلى.
- اضغط عرض البيانات، وراجع المستحق والمدفوع ونسبة السداد.
- اضغط معاينة الطباعة لحفظ النسخة.
تنبيه: النسبة في الجدول تقارن مدفوعات الفترة بمشتريات الفترة، ولا تعرض توقيت كل فاتورة. لمعرفة الفواتير المتأخرة تحديدًا وعدد أيام التأخير، استخدم أعمار ديون الموردين.
نصائح حسب النشاط
- مواد البناء: خصومات السداد النقدي شائعة وكبيرة. حساب تكلفة تفويتها يغير سياسة السداد كلها.
- الأدوية: شركات الأدوية تربط استمرار التوريد بالانتظام. نسبة سداد منخفضة لفترتين قد توقف حسابك.
- السوبر ماركت: الموردون يقدمون فترات سداد قصيرة. السداد المنتظم يفتح باب فترات أطول.
- الأجهزة المستوردة: الوكيل يدفع للخارج بعملة أجنبية، فهو حساس للتأخير. سمعتك عنده تؤثر على حصتك من البضاعة الناقصة.
- المصانع: مورد الخامة الذي تتأخر عليه يقدم الأولوية لغيرك وقت النقص.
أخطاء شائعة
- قراءة النسبة بدون الرقمين: نسبة كبيرة جدًا قد تكون سداد رصيد قديم صغير.
- التأخير كسياسة دائمة: يوفر سيولة اليوم ويكلف سعرًا أعلى غدًا.
- تجاهل الخصم المكتسب: عدم تسجيله يخفي قيمة السداد المبكر.
- الشيكات المؤجلة كسداد: تظهر كسداد قبل أن تُصرف فعليًا.
روتين شهري لسداد الموردين
- افتح أعمار ديون الموردين لمعرفة المستحق هذا الشهر.
- رتب الموردين: من يقدم خصم سداد مبكر، ثم الاستراتيجيون، ثم الباقي.
- احسب قيمة الخصومات المتاحة إذا سددت مبكرًا، وقارنها بالسيولة.
- في آخر الشهر، افتح هذا التقرير وراجع نسبة السداد لكل مورد رئيسي.
- سجل الخصومات المكتسبة شهريًا لتعرف قيمتها السنوية.
ادفع بخطة تحمي توريدك وتكسبك الخصم
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
لماذا تظهر نسبة سداد أكبر من 100%؟
لأنك دفعت للمورد في الفترة أكثر من قيمة مشترياتك منه في نفس الفترة، أي أنك سددت أرصدة من فترات سابقة.
كيف يحسب الدليل نسبة السداد في الموعد؟
نسبة سداد الفواتير في الموعد % = (الفواتير المسددة ضمن مهلة السماح ÷ إجمالي الفواتير المستحقة) × 100.
هل السداد المبكر للحصول على خصم مفيد دائمًا؟
غالبًا نعم، لأن تكلفة تفويت خصم 2% مقابل التأجيل 20 يومًا تعادل نحو 37% سنويًا. لكنه يحتاج سيولة متاحة لا تؤثر على التزامات أهم.
ما الفرق بين هذا التقرير وتقرير التزام العملاء بالسداد؟
تقرير العملاء يقيس التزام عملائك بالسداد لك. هذا التقرير يقيس التزامك أنت بالسداد لمورديك.
هل يمكن تصفية التقرير بمجموعة موردين؟
يذكر الدليل إمكانية تحديد الفترة الزمنية ومجموعة الموردين عند عرض نسب السداد.
كيف أسجل خصم السداد المبكر؟
سجله بطريقة ثابتة كخصم مكتسب عند سداد الفاتورة، حتى تعرف قيمته الإجمالية في نهاية السنة وتقارنها بتكلفة التمويل.
اقرأ أيضًا


أحدث التعليقات