
المندوب يتصل من عند العميل: «العميل عايز طلبية بـ 80 ألف آجل، أوافق؟». المحاسب يفتح كشف الحساب: الرصيد 60 ألفًا، وآخر دفعة منذ شهرين. هل هذا عميل خطر؟ يعتمد على حده الائتماني، وعلى عادته في السداد، وعلى ما يرجعه من البضاعة. والمندوب ينتظر على الهاتف.
قرار الائتمان يُتخذ عشرات المرات أسبوعيًا، وغالبًا تحت ضغط. والحل أن يكون التقييم جاهزًا قبل المكالمة: كل عميل آجل بدرجة خطر واضحة، وتوصية محددة.
في هذا المقال نشرح تقرير تقييم مخاطر الائتمان للعملاء في برنامج الأفضل. التقرير يقيّم الجدارة الائتمانية لكل عميل آجل بدرجة مخاطرة من 0 إلى 100، ويرتب العملاء من الأعلى خطورة إلى الأقل.
باختصار
- نسبة استغلال الحد الائتماني = (الرصيد المدين الحالي ÷ الحد الائتماني المعتمد) × 100.
- درجة المخاطرة الكلية (0-100) = (نسبة استغلال الائتمان × 0.40) + (مؤشر أيام التأخير × 0.35) + (نسبة المرتجعات × 0.25).
- المستويات: منخفض (أخضر)، ومتوسط (أصفر، استغلال 70% إلى 90% مع تأخيرات طفيفة)، ومرتفع أو حرج (أحمر، تجاوز الحد أو تأخير أكثر من 60 يومًا).
- الجدول: الكود، والعميل، والمجموعة، والمندوب، والحد الائتماني، وصافي المبيعات، وإجمالي التحصيلات، والرصيد المدين المتبقي، ومعدل السداد، ونسبة الاستغلال، ودرجة الخطورة، وتقييم الخطورة.
- التوصيات: إيقاف البيع الآجل، أو تقليص الحد الائتماني، أو طلب ضمانات.
ماذا يعرض التقرير؟
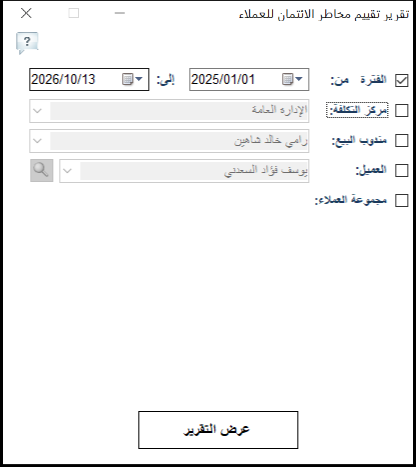
شاشة الخيارات فيها: الفترة، ومركز التكلفة، ومندوب البيع، والعميل، ومجموعة العملاء. ويخرج التقرير مرتبًا من الأعلى خطورة إلى الأقل، مع الفترة وتاريخ الطباعة في الرأس.
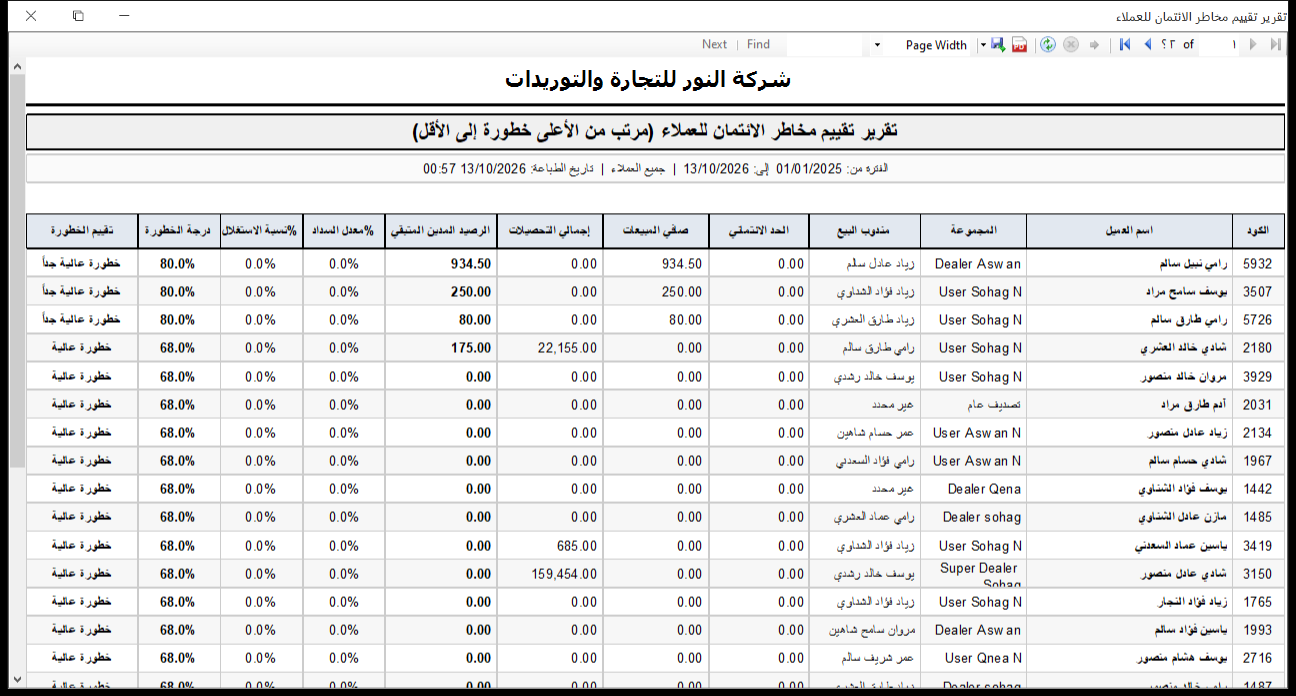
ملاحظة مهمة من الصورة: الحد الائتماني لكل العملاء الظاهرين صفر، وبالتالي نسبة الاستغلال 0%. هذا لا يعني أنهم آمنون، بل أنه لم يُحدد لهم حد. العملاء الثلاثة الأوائل لهم أرصدة مدينة (934.50 و250 و80) ومعدل سداد 0%، فحصلوا على أعلى درجة خطر (80%). أول خطوة عملية إذن: تحديد حد ائتماني لكل عميل آجل.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| نسبة استغلال الحد الائتماني | (الرصيد المدين الحالي ÷ الحد الائتماني المعتمد) × 100 | دليل البرنامج |
| درجة المخاطرة الكلية | (استغلال الائتمان × 0.40) + (مؤشر أيام التأخير × 0.35) + (نسبة المرتجعات × 0.25) | دليل البرنامج |
| معدل السداد % | إجمالي التحصيلات ÷ (صافي المبيعات + الرصيد السابق) × 100 تقريبًا | إرشاد تحليلي |
| الرصيد المدين المتبقي | المبيعات الآجلة − التحصيلات − المرتجعات (مع الرصيد الافتتاحي) | التقرير |
الأوزان الثلاثة تعني أن استغلال الحد هو العامل الأكبر (40%)، ثم التأخير (35%)، ثم المرتجعات (25%).
مثال محلول: ثلاثة عملاء آجل
افترض أن البرنامج حوّل أيام التأخير إلى مؤشر من 0 إلى 100، كما يحوّل الاستغلال والمرتجعات إلى نسب:
| البيان | العميل (أ) | العميل (ب) | العميل (ج) |
|---|---|---|---|
| الحد الائتماني | 100,000 | 200,000 | 50,000 |
| الرصيد المدين | 95,000 | 80,000 | 60,000 |
| نسبة الاستغلال | 95% | 40% | 120% |
| مؤشر أيام التأخير | 50 | 10 | 80 |
| نسبة المرتجعات | 4% | 2% | 10% |
| الدرجة | 38 + 17.5 + 1 = 56.5 | 16 + 3.5 + 0.5 = 20 | 48 + 28 + 2.5 = 78.5 |
| المستوى المتوقع | متوسط | منخفض | مرتفع أو حرج |
الحسابات للعميل (ج): 120 × 0.40 = 48، و80 × 0.35 = 28، و10 × 0.25 = 2.5، والمجموع 78.5. وهو متجاوز للحد (120%)، فيصنف مرتفعًا أو حرجًا حتى لو لم يتجاوز التأخير 60 يومًا.
القرارات:
– (أ): استغلال 95% وتأخير متوسط. لا طلبية آجل جديدة قبل دفعة تخفض الرصيد. الطلبية الجديدة تكون نقدًا أو مقابل شيك.
– (ب): آمن. يمكن رفع حده إذا طلب، فهو يستخدم 40% فقط ويدفع بانتظام.
– (ج): إيقاف البيع الآجل فورًا، وجدول تحصيل للرصيد، وطلب ضمان قبل أي تعامل آجل جديد.
وعودة إلى المكالمة في أول المقال: العميل (أ) يطلب 80 ألفًا آجلًا ورصيده 95 ألفًا من حد 100 ألف. الإجابة الآن واضحة: لا.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| حد ائتماني صفر | لم يُحدد حد | حدد حدًا لكل عميل آجل |
| استغلال أكبر من 100% | تجاوز الحد | إيقاف الآجل وطلب سداد |
| استغلال بين 70% و90% | قرب من الحد | لا زيادة في الآجل قبل دفعة |
| معدل سداد صفر مع رصيد | لا تحصيل في الفترة | اتصال تحصيل فوري |
| نسبة مرتجعات عالية | خلافات أو بضاعة غير مناسبة | راجع قبل منح ائتمان إضافي |
| درجة منخفضة وعميل كبير | عميل موثوق | شروط أفضل أو حد أعلى |
لصاحب النشاط: سياسة ائتمان مكتوبة
- حد لكل عميل: لا بيع آجل لعميل بلا حد ائتماني مسجل.
- ثلاث قواعد بسيطة: أخضر: البيع الآجل مسموح. أصفر: الآجل بموافقة المدير. أحمر: نقدي أو بضمان فقط.
- مراجعة الحدود: راجع حدود العملاء كل ربع سنة، ارفعها للمنتظمين واخفضها للمتأخرين.
- المندوب شريك: وزّع التقرير على كل مندوب لعملائه. المندوب يجب أن يعرف قبل أن يعد.
- التحصيل: للعملاء الحمر، راجع أعمار ديون العملاء وتوقع تحصيل المبيعات الآجلة.
للمحاسب: شروط دقة التقييم
- الحد الائتماني في بطاقة العميل: بدونه تكون نسبة الاستغلال صفرًا، فيفقد التقييم 40% من وزنه.
- سندات القبض: التحصيل غير المسجل يرفع الرصيد ويخفض معدل السداد ظلمًا.
- المرتجعات: سجل المرتجع على العميل الصحيح، فهو جزء من الدرجة.
- الأرصدة الصغيرة: عملاء بأرصدة بسيطة قد يظهرون بخطورة عالية لأن معدل سدادهم صفر. صنّفهم: هل هو رصيد فعلي أم فرق تسوية؟ وسوّ الفروق الصغيرة.
- المندوب ومجموعة العملاء: استخدم الفلاتر لتوزيع التقرير على المسؤولين.
كيف تستخرج التقرير في برنامج الأفضل
- افتح تقارير المبيعات، واختر تقرير تقييم مخاطر الائتمان للعملاء.
- فعّل الفترة وحدد التاريخين.
- اختياريًا: حدد مركز التكلفة، أو مندوب البيع، أو العميل، أو مجموعة العملاء.
- اضغط عرض التقرير. يظهر العملاء مرتبين من الأعلى خطورة إلى الأقل.
- اطبع التقرير أو صدّره إلى PDF من شريط المعاينة، ووزعه على المندوبين.
نصائح حسب النشاط
- التوزيع والجملة: شغّل التقرير أسبوعيًا لكل مندوب قبل جولة التحصيل.
- مواد البناء: المقاولون يتأخرون بانتظار مستخلصاتهم. اجعل الحد مرتبطًا بحجم المشروع.
- الأجهزة الكهربائية: التقسيط والآجل شائعان. التقرير يحمي من تراكم أرصدة صغيرة كثيرة.
- الأدوية ومستلزماتها: الصيدليات عملاء متكررون. التأخير أكثر من 60 يومًا إنذار قوي.
أخطاء شائعة
- البيع الآجل بلا حدود ائتمانية: التقرير يفقد أهم مكوناته.
- قرار الائتمان على الهاتف بدون أرقام: التقرير يجب أن يكون جاهزًا قبل المكالمة.
- تجاهل الأرصدة الصغيرة المتأخرة: تتراكم إلى مبلغ كبير.
- رفع الحد لعميل كبير دون النظر لسداده: الحجم ليس جدارة.
روتين أسبوعي للائتمان
- تأكد أن لكل عميل آجل حدًا ائتمانيًا مسجلًا.
- شغّل التقرير في بداية الأسبوع، ووزع على كل مندوب عملاءه.
- أوقف البيع الآجل للعملاء في المستوى المرتفع أو الحرج.
- اتصل بالعملاء المتوسطين قبل أي طلبية آجل جديدة.
- راجع الحدود ربع سنويًا: ارفع للمنتظمين واخفض للمتأخرين.
اعرف أي عميل آجل يجب أن تتوقف عن البيع له قبل أن يتحول دينه إلى خسارة
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
كيف يحسب البرنامج درجة المخاطرة للعميل؟
درجة المخاطرة (0-100) = (نسبة استغلال الائتمان × 0.40) + (مؤشر أيام التأخير × 0.35) + (نسبة المرتجعات × 0.25).
ما معنى نسبة استغلال الحد الائتماني؟
الرصيد المدين الحالي للعميل مقسومًا على حده الائتماني المعتمد × 100. إذا تجاوزت 100% فقد تجاوز العميل حده.
لماذا تظهر نسبة الاستغلال صفرًا لكل العملاء؟
لأن الحد الائتماني غير مسجل في بطاقات العملاء. حدد حدًا لكل عميل آجل حتى يعمل هذا المكون.
متى يوصي البرنامج بإيقاف البيع الآجل؟
عندما يكون العميل في المستوى المرتفع أو الحرج، أي تجاوز الحد الائتماني أو تأخر في السداد أكثر من 60 يومًا.
هل يمكن تشغيل التقرير لعملاء مندوب واحد؟
نعم، بتحديد مندوب البيع في شاشة الخيارات، ويمكن أيضًا تحديد مجموعة عملاء أو مركز تكلفة.
ما الفرق بينه وبين تحليل مخاطر الائتمان البياني؟
التحليل البياني يعرض توزيع العملاء على مستويات الخطر برسم. أما هذا التقرير فيعطي لكل عميل درجة خطر وتفاصيل حده ورصيده وسداده، مرتبة من الأعلى خطورة.
اقرأ أيضًا


أحدث التعليقات