
صنف جديد دخل التشكيلة منذ ستة أشهر. فريق المبيعات متحمس له، والمشتريات تقول إنه «بيتباع». وعند أول سؤال جاد: «كم ربحنا منه بعد المرتجعات؟» لا أحد يعرف الإجابة بالضبط. هناك فواتير بيع، وفواتير مرتجع، وخصومات، وتكلفة تتغير مع كل شحنة.
قرار استمرار الصنف، أو رفع سعره، أو إيقاف شرائه، يحتاج كل هذه الأرقام معًا. ولا يكفي أن تعرف كم بعت منه، بل كم بقي لك منه.
في هذا المقال نشرح تقرير أداء الصنف في برنامج الأفضل. التقرير يجمع لصنف واحد في فترة تحددها: الرصيد، وأسعار الشراء والبيع، والمبيعات قبل الخصم وبعده، والمرتجعات، والتكلفة، والربح، ونسبة مساهمة الصنف في أرباح الشركة.
باختصار
- التقرير لصنف واحد: كود الصنف، ومجموعته، والوحدة الرئيسية، والرصيد الحالي بالمخزن، وآخر سعر شراء، ومتوسط سعر البيع.
- المبيعات: إجمالي المبيعات قبل الخصم، والكمية المباعة، والخصم الممنوح، والضريبة، وصافي قيمة المبيعات، وصافي الكمية المباعة.
- المرتجعات: إجمالي قيمة المرتجعات وكميتها.
- الربحية: تكلفة البضاعة المباعة، ومجمل الربح، وهامش الربح، ونسبة المساهمة في أرباح الشركة.
- هامش الربح % = (مجمل الربح ÷ صافي المبيعات) × 100.
ماذا يعرض التقرير؟
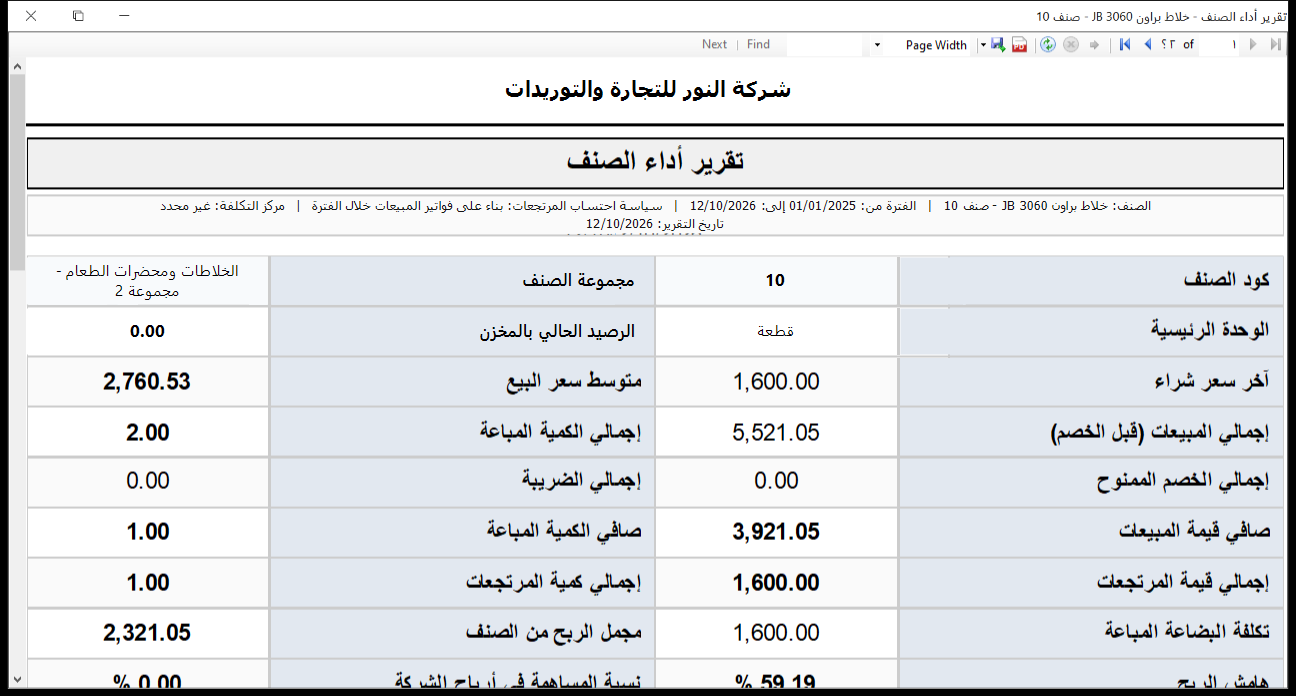
رأس التقرير يبين اسم الصنف، والفترة، وسياسة احتساب المرتجعات (حسب فواتير المبيعات خلال الفترة أو حسب فواتير المرتجعات)، ومركز التكلفة، وتاريخ التقرير. ثم جدول من عمودين متقابلين بكل المؤشرات.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي مبيعات الصنف | إجمالي قيمة المبيعات − إجمالي قيمة المرتجعات | دليل البرنامج |
| مجمل ربح الصنف | صافي قيمة المبيعات − تكلفة البضاعة المباعة | دليل البرنامج |
| هامش الربح % | (مجمل الربح ÷ صافي المبيعات) × 100 | دليل البرنامج |
| متوسط سعر البيع | إجمالي المبيعات قبل الخصم ÷ إجمالي الكمية المباعة | التقرير (متحقق) |
| نسبة المرتجع بالكمية % | الكمية المرتجعة ÷ الكمية المباعة × 100 | إرشاد تحليلي |
| نسبة المساهمة في أرباح الشركة % | مجمل ربح الصنف ÷ إجمالي مجمل أرباح الشركة × 100 | التقرير |
تحقق من الصورة: صافي المبيعات = 5,521.05 − 1,600 = 3,921.05. ومجمل الربح = 3,921.05 − 1,600 = 2,321.05. والهامش = 2,321.05 ÷ 3,921.05 = 59.19%. ومتوسط سعر البيع = 5,521.05 ÷ 2 = 2,760.53.
مثال محلول: الصنف الذي يبيع ويرجع
صنف «قلاية هوائية» في سنة كاملة، من تقرير أداء الصنف:
| المؤشر | القيمة |
|---|---|
| إجمالي المبيعات قبل الخصم | 1,200,000 (400 قطعة) |
| الخصم الممنوح | 60,000 |
| المرتجعات | 180,000 (60 قطعة) |
| صافي قيمة المبيعات | 960,000 |
| تكلفة البضاعة المباعة | 816,000 |
| مجمل الربح | 144,000 |
| هامش الربح | 15% |
| آخر سعر شراء | 2,500 |
| الرصيد الحالي | 150 قطعة |
الحسابات: صافي المبيعات = 1,200,000 − 60,000 − 180,000 = 960,000. والهامش = 144,000 ÷ 960,000 = 15%. ونسبة المرتجع = 60 ÷ 400 = 15% من الكمية. وتكلفة القطعة المباعة صافيًا = 816,000 ÷ 340 = 2,400 تقريبًا، بينما آخر سعر شراء 2,500.
القراءة: الصنف يُباع جيدًا بالكمية، لكن 15% منه يرجع، والخصم 5% من المبيعات، والهامش 15% فقط. والأخطر: آخر سعر شراء (2,500) أعلى من متوسط تكلفة ما بيع (2,400). أي أن الهامش القادم سيكون أقل إذا لم يتغير سعر البيع. الإجراءات: معرفة سبب المرتجعات (عيب؟ توقعات العميل؟)، ومراجعة سعر البيع بناءً على آخر تكلفة، وإيقاف الخصم على هذا الصنف حتى يتحسن هامشه. ورصيد 150 قطعة بتكلفة 2,500 = 375,000 يجب تصريفه قبل أي طلبية جديدة.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| هامش عالٍ ومبيعات قليلة | صنف مربح غير مطلوب | تسويق أو عرض أفضل على الرف |
| مبيعات كبيرة وهامش منخفض | صنف حجم | ارفع السعر قليلًا أو خفّض التكلفة |
| نسبة مرتجع عالية | مشكلة جودة أو توقعات | راجع المورد ووصف الصنف |
| آخر سعر شراء أعلى من التكلفة المتوسطة | هامش قادم أقل | راجع سعر البيع الآن |
| رصيد كبير وحركة ضعيفة | مخزون راكد | خطة تصريف في توقع المخزون الراكد |
| مساهمة كبيرة في أرباح الشركة | صنف استراتيجي | لا تسمح بنفاده |
لصاحب النشاط: قرارات على مستوى الصنف
- مراجعة الأصناف الكبيرة ربع سنويًا: أعلى عشرين صنفًا مساهمة في الربح تستحق تقرير أداء لكل منها.
- التسعير على آخر تكلفة: عندما يرتفع آخر سعر شراء، يجب أن يتحرك سعر البيع. راجع قوائم الأسعار وهوامش الربح.
- المرتجعات: الصنف الذي يرجع منه أكثر من 5% يحتاج تحقيقًا في السبب.
- قرار الإيقاف: صنف بهامش منخفض ومرتجعات عالية ومخزون راكد، مرشح للإيقاف أو الاستبدال.
- المقارنة بين الأصناف: لترتيب كل الأصناف حسب الربح والإيراد استخدم تقرير مبيعات الأصناف (ن).
للمحاسب: شروط دقة التقرير
- تكلفة البضاعة المباعة: تعتمد على طريقة التكلفة في البرنامج وأسعار الشراء المسجلة. أي خطأ في تكلفة الصنف ينتقل للربح والهامش.
- سياسة المرتجعات: ثبتها في كل التقارير الدورية حتى تكون المقارنة بين الفترات عادلة.
- الضريبة: صافي المبيعات المستخدم في الهامش بدون ضريبة.
- مركز التكلفة: حدده لتقييم أداء الصنف في فرع واحد.
- الوحدات: الكميات بالوحدة الرئيسية. انتبه للأصناف متعددة الوحدات.
كيف تستخرج التقرير في برنامج الأفضل
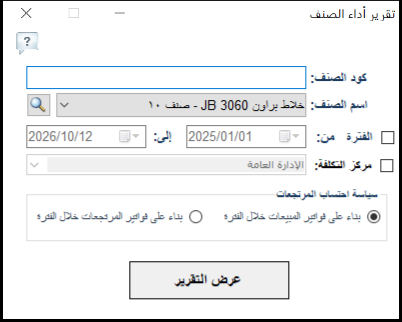
- افتح تقارير الأصناف، واختر تقرير أداء الصنف.
- اختر الصنف بالاسم أو الكود، وحدد الفترة.
- اختياريًا: حدد مركز التكلفة.
- اختر سياسة احتساب المرتجعات.
- اضغط عرض التقرير، ثم اطبعه أو صدّره إلى PDF.
نصائح حسب النشاط
- الأجهزة الكهربائية: المرتجعات بسبب العيوب شائعة في بعض الموديلات. التقرير يكشفها لكل موديل.
- السوبر ماركت: الهوامش صغيرة. نسبة المساهمة في الربح أهم من الهامش وحده.
- قطع الغيار: أصناف كثيرة بطيئة. ركز التقرير على الأصناف عالية القيمة.
- مواد البناء: الأسعار تتغير كثيرًا. قارن آخر سعر شراء بمتوسط سعر البيع شهريًا.
أخطاء شائعة
- الحكم بالكمية المباعة وحدها: دون المرتجعات والهامش.
- تجاهل آخر سعر شراء: الهامش التاريخي لا يعكس المستقبل.
- أسعار تكلفة غير محدثة: تضخم الربح.
- تقرير لصنف واحد دون مقارنة: الصنف يُقيّم مقارنة ببقية أصناف مجموعته.
روتين ربع سنوي للأصناف الرئيسية
- حدد أعلى عشرين صنفًا مساهمة في الربح من تقرير مبيعات الأصناف (ن).
- شغّل تقرير أداء الصنف لكل منها على الربع الماضي.
- قارن آخر سعر شراء بمتوسط التكلفة، وحدّث سعر البيع إن لزم.
- راجع الأصناف التي تزيد مرتجعاتها عن 5%.
- سجّل القرار لكل صنف: استمرار، أو تسعير، أو تصريف، أو إيقاف.
اعرف هل يستحق كل صنف مكانه على الرف بأرقام كاملة
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ماذا يعرض تقرير أداء الصنف؟
يعرض لصنف واحد في فترة محددة: الرصيد الحالي، وآخر سعر شراء، ومتوسط سعر البيع، والمبيعات قبل الخصم وبعده، والخصم، والضريبة، والمرتجعات، وتكلفة البضاعة المباعة، ومجمل الربح، وهامش الربح، ونسبة المساهمة في أرباح الشركة.
كيف يحسب البرنامج هامش ربح الصنف؟
هامش الربح % = (مجمل الربح ÷ صافي المبيعات) × 100، ومجمل الربح = صافي المبيعات − تكلفة البضاعة المباعة.
ما الفرق بين إجمالي المبيعات وصافي قيمة المبيعات؟
إجمالي المبيعات قبل الخصم والمرتجعات، وصافي قيمة المبيعات بعد خصم المرتجعات والخصم.
هل يمكن تقييم الصنف في فرع واحد؟
نعم، بتحديد مركز التكلفة للفرع.
ما سياسة احتساب المرتجعات؟
اختيار بين خصم مرتجعات فواتير مبيعات الفترة نفسها، أو خصم كل فواتير المرتجعات المسجلة في الفترة.
كيف أقارن صنفًا ببقية الأصناف؟
استخدم تقرير مبيعات الأصناف نموذج (ن) الذي يعرض كل الأصناف بالإيرادات والربح والهامش ونسبة المساهمة.
هل يعرض التقرير أداء الصنف في كل المخازن؟
يعرض أداء الصنف في الفترة المختارة على مستوى المنشأة، ويمكن حصره في فرع بتحديد مركز التكلفة.
اقرأ أيضًا


أحدث التعليقات