
في بداية كل أسبوع يجلس المدير المالي أمام كشوف الحسابات، والموردون يتصلون: «فين الشيك؟». السيولة لا تكفي الجميع. فمن يُسدد له أولًا؟ الأعلى صوتًا غالبًا. لكن الأعلى صوتًا ليس بالضرورة الأكبر رصيدًا، ولا الأهم لاستمرار التوريد.
ترتيب السداد قرار مالي له أثر مباشر على علاقتك بالموردين وعلى استمرار البضاعة. ويبدأ هذا القرار بصورة واضحة: من هم أكبر الدائنين، وكم يمثل كل منهم من إجمالي الالتزامات؟
في هذا المقال نشرح التحليل البياني للموردين الأعلى مديونية (مستحقات) في برنامج الأفضل. التقرير يعرض أكبر الموردين الدائنين برسم بياني وجدول، مع إجمالي المشتريات وإجمالي المسدد والرصيد المستحق لكل مورد.
باختصار
- التقرير يعرض أعلى 10 أو 20 مورد حسب الرصيد الدائن (المستحق لهم).
- الجدول: اسم المورد، وإجمالي المشتريات، وإجمالي المسدد، والرصيد المستحق (المديونية).
- نسبة مستحقات المورد % = (رصيد المورد ÷ إجمالي أرصدة الموردين) × 100.
- يخدم إعداد أوامر الصرف والشيكات وترتيب أولويات السداد.
- يكشف تركز الالتزامات عند مورد أو اثنين، وهو خطر على علاقة التوريد وعلى السيولة.
ماذا يعرض التقرير؟
في الشاشة خانة أعلى الموردين لتحديد العدد، ثم عرض البيانات ومعاينة الطباعة. يظهر رسم بالأعمدة الحمراء «الموردين الأكثر مديونية ومستحقات» بالرصيد المستحق لكل مورد، وتحته جدول بإجمالي المشتريات وإجمالي المسدد والرصيد المستحق.
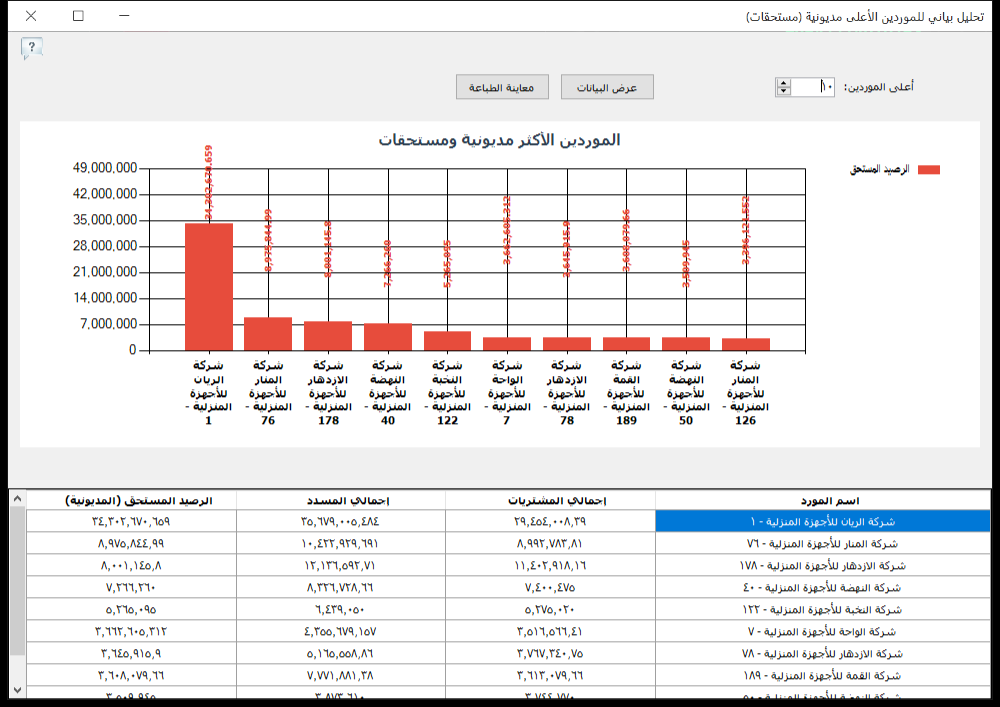
الصورة مثال واضح على التركز: مورد واحد برصيد مستحق يتجاوز 34 مليونًا، ثم ينخفض الرسم فجأة إلى نحو 9 ملايين للمورد الثاني ونحو 8 للثالث. عندما يكون الرسم بهذا الشكل، فقرار السداد للمورد الأول وحده يحدد وضع السيولة.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| الرصيد المستحق | رصيد المورد الدائن في دفتر الأستاذ | التقرير |
| نسبة مستحقات المورد % | (رصيد المورد ÷ إجمالي أرصدة الموردين) × 100 | دليل البرنامج |
| تركز أعلى 3 موردين % | مجموع أرصدة أعلى 3 ÷ إجمالي الأرصدة × 100 | إرشاد تحليلي |
| فترة السداد الفعلية للمورد بالأيام | رصيد المورد ÷ (مشتريات السنة منه ÷ 365) | إرشاد تحليلي |
| الفرق عن الأجل المتفق | فترة السداد الفعلية − أيام الأجل في العقد | إرشاد تحليلي |
مثال محلول: من نسدد له أولًا؟
شركة توزيع إجمالي أرصدة موردين 10,000,000 جنيه. أعلى ثلاثة من التقرير، ومعها مشتريات السنة من كل منهم والأجل المتفق عليه:
| المورد | الرصيد المستحق | النسبة | مشتريات السنة | فترة السداد الفعلية | الأجل المتفق | الفرق |
|---|---|---|---|---|---|---|
| المورد (أ) | 4,000,000 | 40% | 12,000,000 | 122 يومًا | 60 يومًا | +62 يومًا |
| المورد (ب) | 1,500,000 | 15% | 9,000,000 | 61 يومًا | 60 يومًا | +1 يوم |
| المورد (ج) | 1,000,000 | 10% | 2,000,000 | 183 يومًا | 90 يومًا | +93 يومًا |
الحسابات: فترة السداد لـ (أ) = 4,000,000 ÷ (12,000,000 ÷ 365) = 4,000,000 ÷ 32,877 = 122 يومًا تقريبًا. وتركز أعلى ثلاثة = (4,000,000 + 1,500,000 + 1,000,000) ÷ 10,000,000 = 65%.
القراءة: المورد (أ) متأخر 62 يومًا عن الأجل، ويمثل 40% من الالتزامات، ومنه أكبر مشترياتك. إذا أوقف التوريد، يتوقف جزء كبير من النشاط. هو أولوية السداد الأولى، ويستحق خطة جدولة مكتوبة. والمورد (ج) متأخر أكثر (93 يومًا) لكن مشترياتك منه صغيرة، فالتفاوض معه على جدولة أسهل. أما (ب) فملتزم بالأجل تقريبًا ولا يحتاج إجراء.
خطة عملية: سداد دفعة لـ (أ) تخفض فترة السداد إلى نحو 75 يومًا. الرصيد المستهدف = 75 × 32,877 = 2,465,775، أي دفعة نحو 1,534,000 جنيه، ثم الالتزام بالسداد الجاري.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| مورد واحد بأكثر من 30% من الأرصدة | تركز التزامات | خطة سداد مكتوبة ومتابعة أسبوعية |
| رصيد كبير مع مشتريات صغيرة | تأخر طويل | جدولة أو تسوية قبل أن يتحول لنزاع |
| رصيد كبير مع مشتريات كبيرة | تمويل من المورد | تأكد أنه ضمن الأجل المتفق |
| المسدد أكبر من المشتريات في الفترة | سداد أرصدة قديمة | جيد، تابع حتى يصل للأجل الطبيعي |
| أرصدة منخفضة لكل الموردين | سداد سريع | راجع إن كنت تستفيد من آجال الموردين المتاحة |
لصاحب النشاط: سياسة سداد بدل ردود أفعال
- أولوية بالأهمية لا بالصوت: رتب السداد حسب أهمية المورد للتوريد وتأخره عن الأجل، لا حسب من يتصل أكثر.
- خطة لكل مورد كبير: دفعة شهرية ثابتة أفضل من دفعات متقطعة كبيرة.
- الشيكات المؤجلة: راجع تواريخ الشيكات الصادرة في متابعة الشيكات قبل الالتزام بجدول جديد.
- السيولة القادمة: قبل أي وعد بالسداد، راجع توقع التعثر في سداد الالتزامات وفجوة السيولة.
- عمر الدين: الرصيد الكبير يحتاج تفصيلًا بالأعمار في أعمار ديون الموردين.
للمحاسب: شروط دقة التقرير
- الرصيد من الأستاذ: الرصيد المستحق هو رصيد حساب المورد. أي فاتورة أو سداد غير مرحل يغير الترتيب.
- الأرصدة الافتتاحية: إذا ظهر المسدد أكبر من المشتريات، فغالبًا هناك رصيد افتتاحي من سنوات سابقة. هذا طبيعي.
- الشيكات تحت التحصيل: الشيك الصادر يخفض الرصيد عند تسجيله. تأكد من سياسة تسجيل الشيكات المؤجلة.
- المرتجعات والخصومات: مرتجع الشراء غير المسجل يضخم رصيد المورد.
- مورد بكودين: نفس المورد بحسابين يقسم رصيده ويخفيه من الترتيب.
كيف تستخرج التقرير في برنامج الأفضل
- افتح دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات الموردين.
- اختر تحليل بياني للموردين الأعلى مديونية.
- حدد العدد في خانة أعلى الموردين (مثل 10 أو 20).
- اضغط عرض البيانات، ثم معاينة الطباعة للنسخة المنسقة.
نصائح حسب النشاط
- التوزيع: الموردون الكبار يمولونك بالآجال. حافظ على الأجل المتفق حتى لا يُقصّر.
- المصانع: مورد الخامة الرئيسية لا يجوز أن يتأخر سداده، لأن توقفه يوقف الإنتاج.
- التجزئة: الأرصدة كثيرة وصغيرة. ركز على أعلى 20 موردًا فقط.
- الصيدليات: شركات التوزيع تقطع الحد الائتماني عند التأخير. تابع الأرصدة أسبوعيًا.
أخطاء شائعة
- السداد حسب الإلحاح: يترك الموردين الأهم متأخرين.
- قراءة الرصيد بدون المشتريات: لا يكشف هل التأخر طويل أم أن الحجم كبير فقط.
- تجاهل التركز: مورد بنصف الالتزامات يملك قرار استمرار نشاطك.
- وعود سداد بدون توقع سيولة: تتحول إلى شيكات مرتدة.
روتين أسبوعي للسداد
- شغّل التقرير لأعلى 20 موردًا في بداية الأسبوع.
- قارن رصيد كل مورد بمشترياته لحساب فترة السداد الفعلية.
- رتّب السداد حسب أهمية المورد وتأخره عن الأجل.
- راجع السيولة المتاحة والشيكات المستحقة قبل اعتماد أوامر الصرف.
- سجّل الدفعات واتفاقات الجدولة، وراجعها في الأسبوع التالي.
اعرف أكبر التزاماتك تجاه الموردين ورتب سدادها قبل أن تضغط عليك
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ماذا يعرض التحليل البياني للموردين الأعلى مديونية؟
يعرض أكبر الموردين حسب الرصيد الدائن المستحق لهم، برسم بياني وجدول بإجمالي المشتريات وإجمالي المسدد والرصيد المستحق لكل مورد.
كيف يحسب البرنامج نسبة مستحقات المورد؟
نسبة مستحقات المورد % = (رصيد المورد ÷ إجمالي أرصدة الموردين) × 100.
كم موردًا يمكن عرضه؟
تحدد العدد في خانة أعلى الموردين، مثل 10 أو 20.
لماذا يكون المسدد أكبر من المشتريات لبعض الموردين؟
لأن الرصيد قد يشمل أرصدة افتتاحية من فترات سابقة، فيكون السداد في الفترة لديون قديمة وجديدة معًا.
ما الفرق بينه وبين تقرير أعمار ديون الموردين؟
هذا التقرير يرتب الموردين حسب حجم الرصيد. أما أعمار الديون فتقسم رصيد كل مورد حسب مدة استحقاقه، مثل 0-30 و31-60 يومًا وأكثر.
هل يمكن تصدير التقرير؟
نعم، من معاينة الطباعة إلى PDF أو Excel.
هل يمكن عرض أعلى 20 موردًا بدل 10؟
نعم، بتغيير الرقم في خانة أعلى الموردين قبل الضغط على عرض البيانات.
كيف أعرف إن كان الرصيد ضمن الأجل المتفق؟
احسب فترة السداد الفعلية: رصيد المورد ÷ (مشترياتك السنوية منه ÷ 365)، وقارنها بأيام الأجل في العقد، أو راجع أعمار ديون الموردين.
اقرأ أيضًا


أحدث التعليقات