
في اجتماع نهاية الشهر يقول المندوب: «أنا بعت نص مليون». وهذا صحيح إذا قرأت إجمالي فواتيره. لكن خلف هذا الرقم خصومات منحها، ومرتجعات عادت، وضريبة ليست إيرادًا، وربح قد يكون أقل بكثير مما يوحي به الرقم.
تقييم المندوب بإجمالي الفواتير يكافئ من يبيع بخصم كبير، ومن يبيع لعملاء يرجعون البضاعة. والتقييم العادل يحتاج كل هذه الأرقام في صفحة واحدة.
في هذا المقال نشرح تقرير أداء المندوب على فواتير المبيعات في برنامج الأفضل. التقرير يعرض لمندوب واحد في فترة تحددها: المبيعات قبل الخصم والضريبة وبعدهما، والخصم، والضريبة، والهدف الشهري وهدف الفترة ونسبة التحقيق، والربح المحقق من مبيعاته.
باختصار
- التقرير لمندوب واحد، ويعرض: إجمالي المبيعات بدون خصم وضريبة، وإجمالي الخصم، وإجمالي الضريبة، وإجمالي المبيعات بالخصم والضريبة.
- يقارن بالهدف: الهدف الشهري، وهدف الفترة، ونسبة التحقيق.
- يعرض إجمالي الربح المحقق من مبيعات المندوب.
- صافي مبيعات المندوب = إجمالي الفواتير الصادرة باسمه − المرتجعات، ومتوسط الفاتورة = صافي المبيعات ÷ عدد الفواتير.
- سياسة احتساب المرتجعات: بناءً على فواتير المبيعات خلال الفترة، أو بناءً على فواتير المرتجعات خلال الفترة.
ماذا يعرض التقرير؟
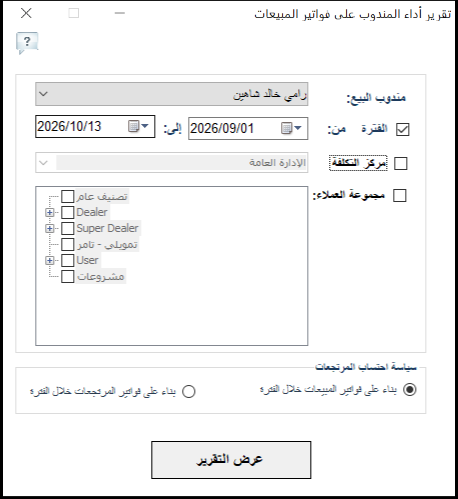
شاشة الخيارات فيها: مندوب البيع، والفترة من وإلى، ومركز التكلفة اختياريًا، ومجموعة العملاء اختياريًا (يمكن اختيار أكثر من مجموعة)، ثم سياسة احتساب المرتجعات. ويخرج التقرير في صفحة منسقة بعنوان الشركة واسم المندوب والفترة والسياسة، ثم جدول بالمؤشرات.
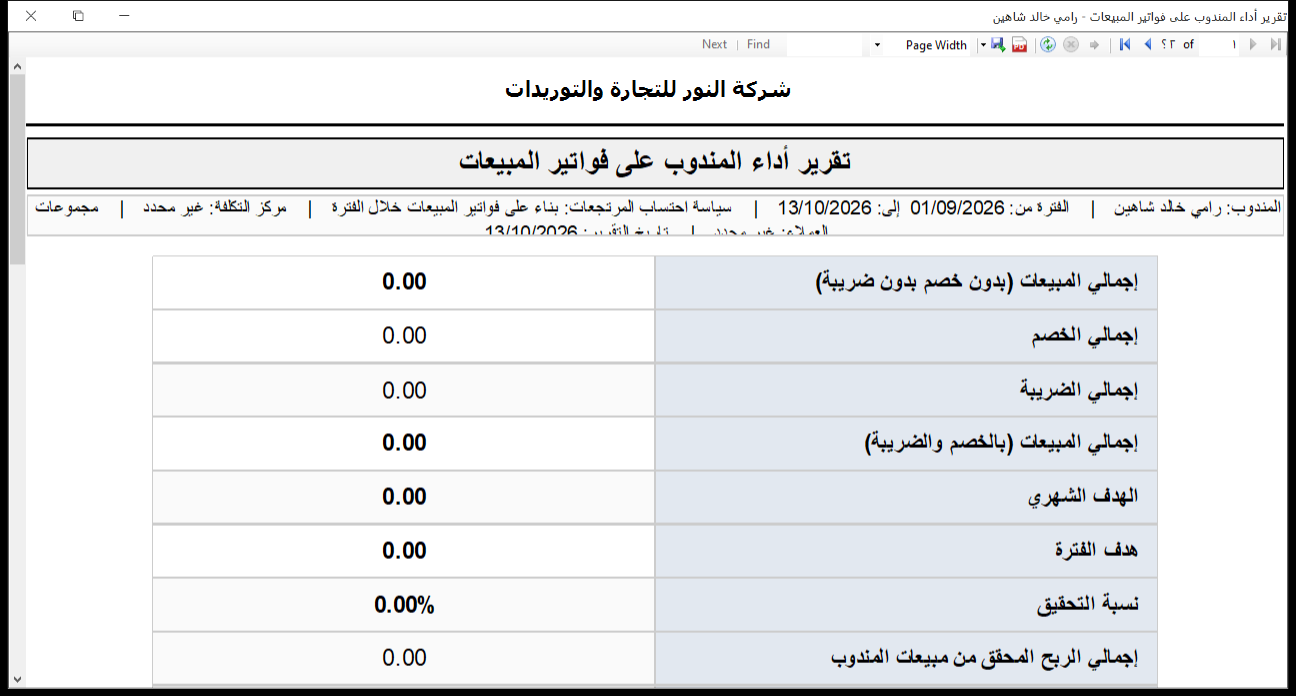
الصورة لمندوب لم تُسجل له مبيعات في الفترة المختارة (سبتمبر حتى منتصف أكتوبر 2026)، ولهذا تظهر القيم أصفارًا. لكنها توضح هيكل التقرير كاملًا. ولاحظ أن الهدف أيضًا صفر، أي أن المندوب لم يُحدد له هدف، فلا تُحسب نسبة تحقيق.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي مبيعات المندوب | إجمالي الفواتير الصادرة باسم المندوب − المرتجعات | دليل البرنامج |
| متوسط الفاتورة | صافي المبيعات ÷ عدد الفواتير | دليل البرنامج |
| نسبة الخصم % | إجمالي الخصم ÷ إجمالي المبيعات قبل الخصم × 100 | إرشاد تحليلي |
| نسبة التحقيق % | المبيعات المحققة ÷ هدف الفترة × 100 | التقرير |
| هامش ربح المندوب % | الربح المحقق ÷ صافي المبيعات × 100 | إرشاد تحليلي |
سياسة احتساب المرتجعات: لماذا تهم؟
– بناءً على فواتير المبيعات خلال الفترة: يُخصم من مبيعات الفترة ما رجع من فواتيرها هي، حتى لو رجع بعد الفترة. هذا يقيس جودة مبيعات الفترة نفسها.
– بناءً على فواتير المرتجعات خلال الفترة: يُخصم كل مرتجع سُجل في الفترة، حتى لو كانت فاتورته الأصلية قديمة. هذا يطابق الدفاتر في الشهر.
للعمولات، الخيار الأول أعدل غالبًا: المندوب يُحاسب على ما باعه في الشهر وما رجع منه. أما للمطابقة المحاسبية الشهرية فالثاني أنسب.
مثال محلول: مندوبان بنفس الإجمالي
| المؤشر | المندوب (أ) | المندوب (ب) |
|---|---|---|
| إجمالي المبيعات بدون خصم وضريبة | 500,000 | 500,000 |
| إجمالي الخصم | 10,000 (2%) | 50,000 (10%) |
| المرتجعات | 5,000 | 40,000 |
| صافي المبيعات | 485,000 | 410,000 |
| عدد الفواتير | 125 | 100 |
| متوسط الفاتورة | 3,880 | 4,100 |
| هدف الفترة | 450,000 | 450,000 |
| نسبة التحقيق على الصافي | 107.8% | 91.1% |
| الربح المحقق | 97,000 | 49,200 |
| هامش الربح | 20% | 12% |
الحسابات: صافي (ب) = 500,000 − 50,000 − 40,000 = 410,000. ونسبة تحقيقه = 410,000 ÷ 450,000 = 91.1%. وهامشه = 49,200 ÷ 410,000 = 12%.
المندوبان «باعا نصف مليون». لكن (أ) حقق الهدف وأتى بربح 97,000، و(ب) لم يحقق الهدف على الصافي، وربحه نصف ربح (أ) تقريبًا، لأن خصمه 10% ومرتجعاته 8% من مبيعاته. لو احتُسبت العمولة على الإجمالي، لأخذ الاثنان نفس العمولة، وهذا يشجع (ب) على الاستمرار.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| نسبة خصم أعلى من سياسة الشركة | تجاوز صلاحيات أو بيع بالسعر | راجع صلاحيات الخصم للمندوب |
| تحقيق عالٍ وهامش منخفض | بيع بالخصم لتحقيق الهدف | اجعل الهدف على الربح أو الصافي |
| مرتجعات مرتفعة | بيع لعملاء غير مناسبين أو ضغط بيع | راجع العملاء ونوع الأصناف المرتجعة |
| هدف صفر | لم يُحدد هدف | حدد الهدف الشهري في بيانات المندوب |
| متوسط فاتورة منخفض | فواتير صغيرة كثيرة | خطط زيارات أقل بقيمة أعلى |
لصاحب النشاط: عمولة عادلة وهدف ذكي
- العمولة على الصافي أو الربح: لا على إجمالي الفواتير. التقرير يعطيك الرقمين.
- سقف الخصم: نسبة الخصم في التقرير تكشف من يتجاوز سياستك. حدد صلاحيات واضحة.
- الهدف لكل مندوب: بدون هدف مسجل لا توجد نسبة تحقيق. راجع متابعة أهداف المندوبين.
- مقارنة الفريق: هذا التقرير لمندوب واحد. لمقارنة الكل في جدول واحد استخدم مقارنة مندوبي البيع.
- التحصيل: المبيعات الآجلة لا تكتمل إلا بالتحصيل. راجع مديونية المندوب وعهدته.
للمحاسب: شروط دقة التقرير
- المندوب في كل فاتورة: الفاتورة بلا مندوب لا تُحسب لأحد. اجعل الحقل إلزاميًا.
- الهدف المسجل: الهدف الشهري يُسجل في بيانات المندوب، وهدف الفترة يُحسب منه للفترة المختارة.
- أسعار التكلفة: الربح المحقق يعتمد على تكلفة الأصناف. تكلفة قديمة تضخم ربح المندوب.
- المرتجع على نفس المندوب: سجل مرتجع البيع بنفس مندوب الفاتورة الأصلية.
- الضريبة ليست إيرادًا: قيّم المندوب بالمبيعات بدون ضريبة.
كيف تستخرج التقرير في برنامج الأفضل
- افتح تقارير المبيعات، ثم تقارير المندوبين، واختر أداء المندوب على فواتير المبيعات.
- اختر مندوب البيع، وفعّل الفترة وحدد التاريخين.
- اختياريًا: حدد مركز التكلفة، أو مجموعة أو أكثر من مجموعات العملاء.
- اختر سياسة احتساب المرتجعات: حسب فواتير المبيعات خلال الفترة، أو حسب فواتير المرتجعات خلال الفترة.
- اضغط عرض التقرير، ثم احفظه أو صدّره إلى PDF من شريط المعاينة.
نصائح حسب النشاط
- التوزيع: مندوب السيارة يبيع لعملاء صغار كثيرين. متوسط الفاتورة ونسبة المرتجعات هما مؤشراه الأهم.
- الأجهزة الكهربائية: الخصم هو أداة البيع الأولى. راقب نسبة الخصم لكل مندوب شهريًا.
- مواد البناء: الصفقات كبيرة ومتباعدة. استخدم فترة ربع سنوية بدل الشهرية.
- الأدوية ومستلزماتها: المرتجعات بسبب الصلاحية شائعة. افصلها عن المرتجعات التجارية عند تقييم المندوب.
أخطاء شائعة
- العمولة على الإجمالي: تكافئ الخصم الكبير والمرتجعات.
- عدم تسجيل الأهداف: يحرمك من نسبة التحقيق.
- فواتير بلا مندوب: تخفض أرقام المندوبين وتظهر في الإجمالي فقط.
- خلط سياستي المرتجعات بين شهر وآخر: يجعل المقارنة غير عادلة.
روتين شهري لتقييم المندوبين
- سجّل الهدف الشهري لكل مندوب في بدايته.
- في نهاية الشهر، شغّل التقرير لكل مندوب بنفس سياسة المرتجعات.
- سجّل الصافي والخصم والمرتجعات ونسبة التحقيق والربح.
- احسب العمولة على الصافي أو الربح، لا على الإجمالي.
- ناقش مع كل مندوب أعلى بند يحتاج تحسينًا: الخصم أو المرتجعات أو الهدف.
قيّم كل مندوب بالصافي والربح والهدف، لا بإجمالي الفواتير
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ماذا يعرض تقرير أداء المندوب على فواتير المبيعات؟
يعرض لمندوب واحد في فترة محددة: إجمالي المبيعات قبل وبعد الخصم والضريبة، وإجمالي الخصم والضريبة، والهدف الشهري وهدف الفترة ونسبة التحقيق، والربح المحقق من مبيعاته.
ما الفرق بين سياستي احتساب المرتجعات؟
الأولى تخصم مرتجعات فواتير مبيعات الفترة نفسها. والثانية تخصم كل فواتير المرتجعات المسجلة خلال الفترة، حتى لو كانت لفواتير قديمة.
لماذا تظهر نسبة التحقيق صفرًا؟
غالبًا لأن الهدف غير مسجل للمندوب، أو لأنه لا توجد مبيعات له في الفترة.
كيف يحسب البرنامج متوسط الفاتورة؟
متوسط الفاتورة = صافي المبيعات ÷ عدد الفواتير.
هل يمكن حصر التقرير على مجموعة عملاء؟
نعم، يمكن اختيار مجموعة عملاء أو أكثر من القائمة، وكذلك مركز تكلفة.
ما الفرق بينه وبين تقرير مقارنة مندوبي البيع على فواتير المبيعات؟
هذا التقرير لمندوب واحد بتفصيل كامل. أما تقرير المقارنة فيعرض كل المندوبين في جدول واحد بالمبيعات والمرتجعات والعملاء والنمو.
اقرأ أيضًا


أحدث التعليقات