
في اجتماع الموازنة السنوية تُناقش المشتريات بند بند: خامات، وبضاعة، ومستلزمات. ثم يأتي بند «خدمات» برقم واحد كبير، ويمر بسرعة لأن أحدًا لا يعرف ما بداخله. صيانة؟ نقل؟ تسويق؟ استشارات؟ كلها في سلة واحدة.
تقسيم الخدمات المشتراة إلى مجموعات يحول هذا الرقم الكبير إلى فئات إنفاق يمكن مناقشتها والتحكم فيها: كم ننفق على الصيانة؟ وكم على النقل؟ وأي فئة تنمو أسرع من النشاط نفسه؟
في هذا المقال نشرح التحليل البياني لمشتريات الخدمات على مستوى مجموعة الخدمات في برنامج الأفضل. التقرير يرتب الخدمات الأكثر شراءً من أطراف خارجية داخل كل مجموعة خدمات، أو على مستوى كل المجموعات، ويقارن نموها بالفترة السابقة.
باختصار
- التحليل يعرض أعلى الخدمات شراءً داخل مجموعة الخدمات بعدد عمليات الشراء والتكلفة.
- المجموعات هي تصنيفات وباقات الخدمات التي عرّفتها، مثل الصيانة، والنقل، والتسويق، والخدمات المهنية.
- صافي تكلفة الخدمة = إجمالي فواتير شراء الخدمة − المسترد منها.
- الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات المجموعة) × 100.
- مقارنة نمو كل مجموعة بنمو المبيعات تكشف فئات الإنفاق الخارجة عن السيطرة.
ماذا يعرض التحليل؟
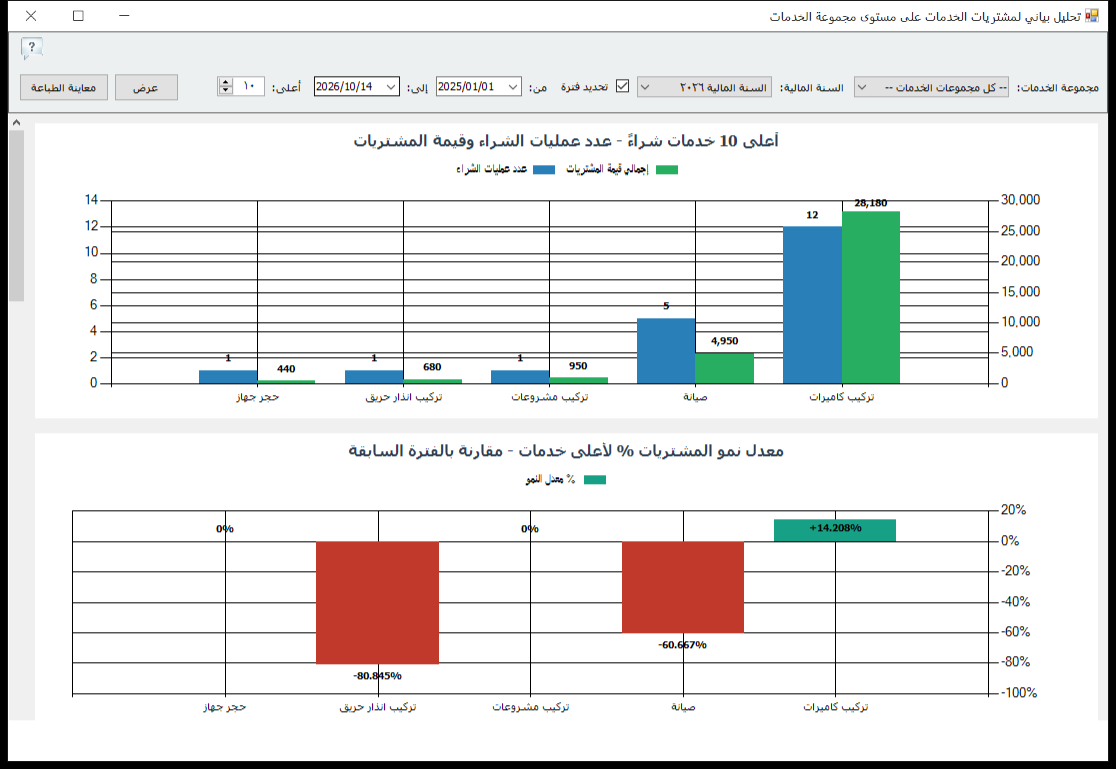
في الشاشة اختيار مجموعة الخدمات (أو الكل)، والسنة المالية أو تحديد فترة، وعدد العناصر في أعلى. الرسم الأول لأعلى الخدمات شراءً بعدد العمليات والقيمة، والثاني لمعدل نمو المشتريات مقارنة بالفترة السابقة.
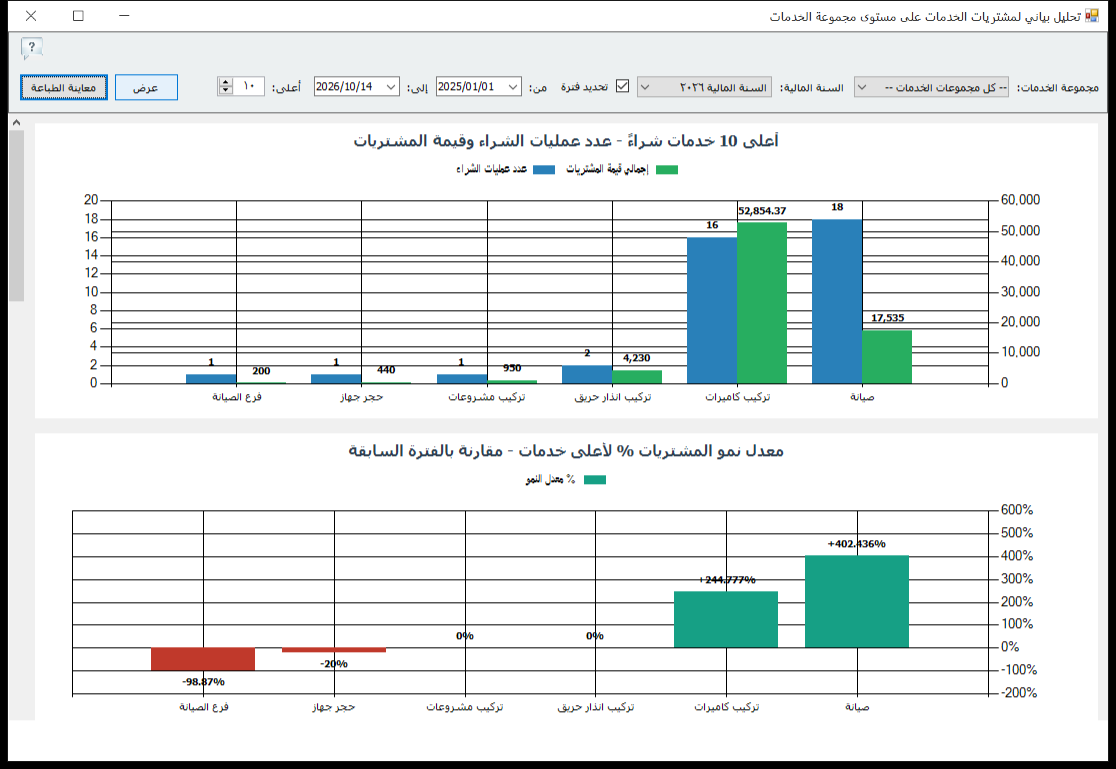
الصورة على كل المجموعات. اختر مجموعة واحدة مثل «الصيانة» لترى ما بداخلها: أي خدمة صيانة تأخذ أغلب المبلغ، وأيها تنمو.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي تكلفة الخدمة | إجمالي فواتير شراء الخدمة − المسترد منها | دليل البرنامج |
| الوزن النسبي % | (تكلفة الخدمة ÷ إجمالي تكاليف خدمات المجموعة) × 100 | دليل البرنامج |
| نسبة المجموعة من المبيعات % | تكلفة المجموعة ÷ صافي المبيعات × 100 | إرشاد تحليلي |
| انحراف الموازنة % | (الفعلي − الموازنة) ÷ الموازنة × 100 | إرشاد تحليلي |
مثال محلول: موازنة الخدمات بالمجموعات
شركة تجارة وتوزيع بصافي مبيعات 20,000,000 جنيه في السنة. شغّلت التحليل لكل مجموعة، وقارنت بالموازنة:
| المجموعة | الموازنة | الفعلي | الانحراف | نسبة من المبيعات | أعلى خدمة ووزنها |
|---|---|---|---|---|---|
| النقل والتوصيل | 500,000 | 560,000 | +12% | 2.8% | نقل طلبيات 70% |
| الصيانة | 200,000 | 290,000 | +45% | 1.45% | صيانة سيارات 55% |
| التسويق | 300,000 | 240,000 | −20% | 1.2% | إعلانات رقمية 60% |
| الخدمات المهنية | 150,000 | 150,000 | 0% | 0.75% | مراجعة حسابات 50% |
| الإجمالي | 1,150,000 | 1,240,000 | +7.8% | 6.2% |
الحسابات: انحراف الصيانة = (290,000 − 200,000) ÷ 200,000 = 45%. ونسبة الإجمالي من المبيعات = 1,240,000 ÷ 20,000,000 = 6.2%.
القراءة: الإنفاق الكلي أعلى من الموازنة بـ 7.8% فقط، لكن هذا الرقم يخفي مشكلة: الصيانة +45%، وأكثر من نصفها صيانة سيارات. والتسويق أقل من الموازنة بـ 20%، فهو يغطي جزءًا من الزيادة. السؤال الصحيح ليس «لماذا زادت الخدمات 7.8%؟» بل «لماذا زادت صيانة السيارات بهذا الشكل؟». ربما الأسطول تقادم، فحان وقت مقارنة تكلفة الصيانة السنوية بتكلفة الاستبدال أو التأجير.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| مجموعة تنمو أسرع من المبيعات | إنفاق خارج السيطرة | ابحث عن الخدمة المسببة داخل المجموعة |
| خدمة واحدة بأكثر من نصف المجموعة | تركيز الإنفاق | عقد أو مناقصة لهذه الخدمة |
| مجموعة أقل من الموازنة | وفر أو تأجيل | تأكد أنه وفر حقيقي لا تأخير في التسجيل |
| نمو حاد في خدمة صغيرة | بداية مشكلة | تابعها قبل أن تكبر |
| مجموعة بلا خدمات | الخدمات تُسجل كمصروفات | راجع طريقة التسجيل |
لصاحب النشاط: موازنة خدمية قابلة للمتابعة
- موازنة لكل مجموعة: لا تضع موازنة «خدمات» برقم واحد. ضع رقمًا لكل مجموعة.
- نسبة من المبيعات: راقب كل مجموعة كنسبة من المبيعات. هذا يعدل الموازنة تلقائيًا مع النشاط.
- ابحث داخل المجموعة: الانحراف الكلي لا يكفي. الخدمة المسببة تظهر عند اختيار المجموعة.
- الإنفاق والإيراد: إذا كنت تبيع خدمات أيضًا، فقارن نفس المجموعة في مبيعات الخدمات على مستوى مجموعة الخدمات.
- السيولة: الخدمات الكبيرة الدورية تدخل في توقع التدفقات النقدية.
للمحاسب: شروط دقة التحليل
- تعريف المجموعات: ضع كل خدمة مشتراة في مجموعة واضحة. 5 إلى 8 مجموعات تكفي غالبًا.
- المجموعات والحسابات: اجعل تقسيم مجموعات الخدمات قريبًا من تقسيم حسابات المصروفات، حتى يتطابق التحليل مع قائمة الدخل.
- الخدمات المسجلة كقيود: المصروف المسجل بقيد مباشر لا يدخل هذا التحليل. استخدم فاتورة شراء الخدمات للخدمات المتكررة.
- المسترد: أي خصم لاحق أو تعويض يُسجل كمرتجع شراء خدمة.
- الثبات: لا تنقل الخدمات بين المجموعات في منتصف السنة، حتى لا تفسد المقارنة.
كيف تستخرج التحليل في برنامج الأفضل
- افتح دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات.
- اختر تحليل بياني لمشتريات الخدمات على مستوى مجموعة الخدمات.
- اختر مجموعة الخدمات أو الكل، وحدد السنة المالية أو فترة مخصصة.
- حدد العدد في أعلى، ثم اضغط عرض.
- سجل إجمالي كل مجموعة وقارنه بالموازنة.
- اضغط معاينة الطباعة للتصدير إلى PDF أو Excel.
نصائح حسب النشاط
- التوزيع: النقل والصيانة أكبر مجموعتين غالبًا. راقبهما شهريًا كنسبة من المبيعات.
- المصانع: صيانة الماكينات مجموعة مستقلة عن صيانة المباني. الأولى مرتبطة بالإنتاج والثانية ثابتة.
- التجزئة: النظافة والأمن والصيانة لكل فرع. قسّمها مجموعات وقارن الفروع.
- الشركات الخدمية: الخدمات المهنية والاستشارات والبرمجيات مجموعات رئيسية.
أخطاء شائعة
- موازنة خدمات برقم واحد: تخفي الانحرافات الكبيرة داخلها.
- مجموعات كثيرة جدًا: تضيع الصورة.
- قراءة الانحراف الكلي فقط: الزيادة في مجموعة قد تختفي خلف وفر في أخرى.
- تسجيل الخدمات بقيود مباشرة: تخرج من التحليل.
روتين شهري لموازنة الخدمات
- شغّل التحليل لكل مجموعة خدمات على الشهر الماضي.
- قارن كل مجموعة بموازنتها الشهرية.
- لأي مجموعة تتجاوز موازنتها بأكثر من 10%، افتحها وحدد الخدمة المسببة.
- احسب نسبة كل مجموعة من المبيعات وتابع اتجاهها.
- حدّث موازنة الربع القادم بناءً على الاتجاه الفعلي.
ضع موازنة لكل فئة من خدماتك المشتراة وتابعها بالأرقام
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما مجموعات الخدمات التي يحللها التقرير؟
المجموعات التي عرّفتها في البرنامج للخدمات، مثل الصيانة والنقل والتسويق والخدمات المهنية. التحليل يرتب الخدمات المشتراة داخل كل مجموعة.
كيف يحسب البرنامج الوزن النسبي لتكلفة الخدمة؟
الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات المجموعة) × 100.
هل يعرض التقرير الموازنة؟
لا. التقرير يعرض التكلفة الفعلية وعدد العمليات والنمو. الموازنة تضعها أنت وتقارن بها.
هل يمكن عرض كل المجموعات معًا؟
نعم، اختر الكل لترتيب الخدمات على مستوى كل المجموعات.
لماذا يختلف التحليل عن حسابات المصروفات في قائمة الدخل؟
لأن التحليل يعتمد على فواتير شراء الخدمات فقط. المصروفات المسجلة بقيود مباشرة تظهر في الحسابات ولا تظهر في التحليل.
هل يمكن تصدير التحليل؟
نعم، من معاينة الطباعة إلى PDF أو Excel.
كيف أبدأ تقسيم الخدمات المشتراة إلى مجموعات؟
ابدأ بخمس أو ست مجموعات قريبة من حسابات المصروفات، مثل الصيانة، والنقل والتوصيل، والتسويق، والخدمات المهنية، والنظافة والأمن، ثم صنّف كل خدمة معرفة في البرنامج تحت مجموعة واحدة فقط.
هل يمكن مقارنة سنتين لنفس المجموعة؟
نعم. شغّل التحليل لنفس المجموعة بفترتين متساويتين، مثل سنة كاملة وسنة سابقة، وقارن الإجمالي وأعلى الخدمات ومعدل النمو.
ما النسبة الطبيعية للخدمات المشتراة من المبيعات؟
تختلف حسب النشاط ولا توجد نسبة واحدة. الأهم أن تتابع نسبتك أنت شهرًا بشهر، وأن تسأل عن أي ارتفاع لا يقابله نمو في المبيعات.
اقرأ أيضًا


أحدث التعليقات