
شركة مقاولات تنفذ ثلاثة مشاريع في نفس الوقت. في كل مشروع مقاولو باطن للكهرباء والسباكة والتكييف، ونقل مواد، وتأجير معدات. المحاسب يسجل الفواتير، ومدير المشروع يعتمدها، والإدارة لا ترى الصورة إلا عند إقفال المشروع. وعندها قد يكون الربح المتوقع قد اختفى في بنود صغيرة متكررة.
مراكز التكلفة في برنامج الأفضل تجعل كل مشروع أو فرع وحدة محاسبية مستقلة. وعندما تُسجل الخدمات المشتراة على مراكزها، يمكنك أن ترى إنفاق كل مشروع على الخدمات الخارجية وهو يحدث، لا بعد انتهائه.
في هذا المقال نشرح التحليل البياني لمشتريات الخدمات على مستوى مركز التكلفة في برنامج الأفضل. التقرير يرتب الخدمات الأكثر شراءً وتعاقدًا من أطراف خارجية لكل مركز تكلفة، ويقارن نموها بالفترة السابقة.
باختصار
- التحليل يعرض أعلى الخدمات شراءً لمركز التكلفة المختار، مثل مشروع أو فرع أو قسم، بعدد العمليات والتكلفة.
- صافي تكلفة الخدمة = إجمالي فواتير شراء الخدمة − المسترد منها.
- الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات مركز التكلفة) × 100.
- مقارنة الفعلي بموازنة الخدمات للمشروع تكشف نسبة الاستهلاك قبل نهاية التنفيذ.
- رسم معدل النمو يبين المراكز التي يتسارع إنفاقها الخدمي.
ماذا يعرض التحليل؟
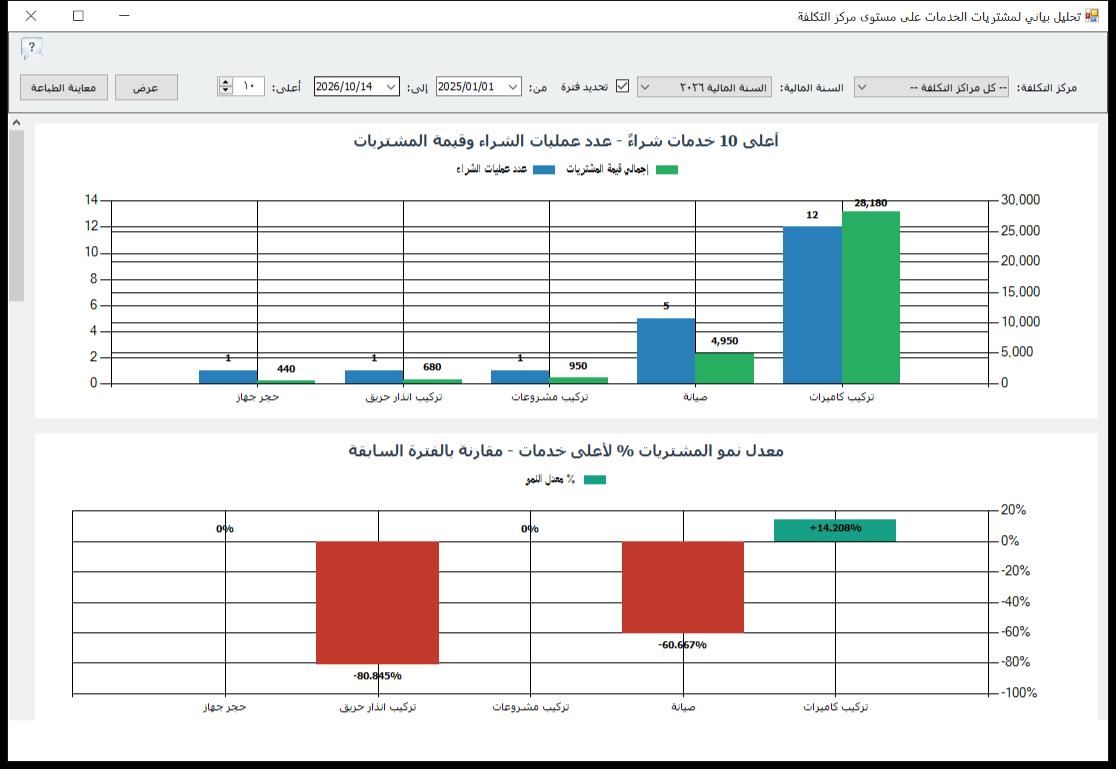
في الشاشة اختيار مركز التكلفة (أو الكل)، والسنة المالية أو تحديد فترة، وعدد العناصر في أعلى. الرسم الأول لأعلى الخدمات شراءً بعدد العمليات والقيمة، والثاني لمعدل نمو المشتريات مقارنة بالفترة السابقة.
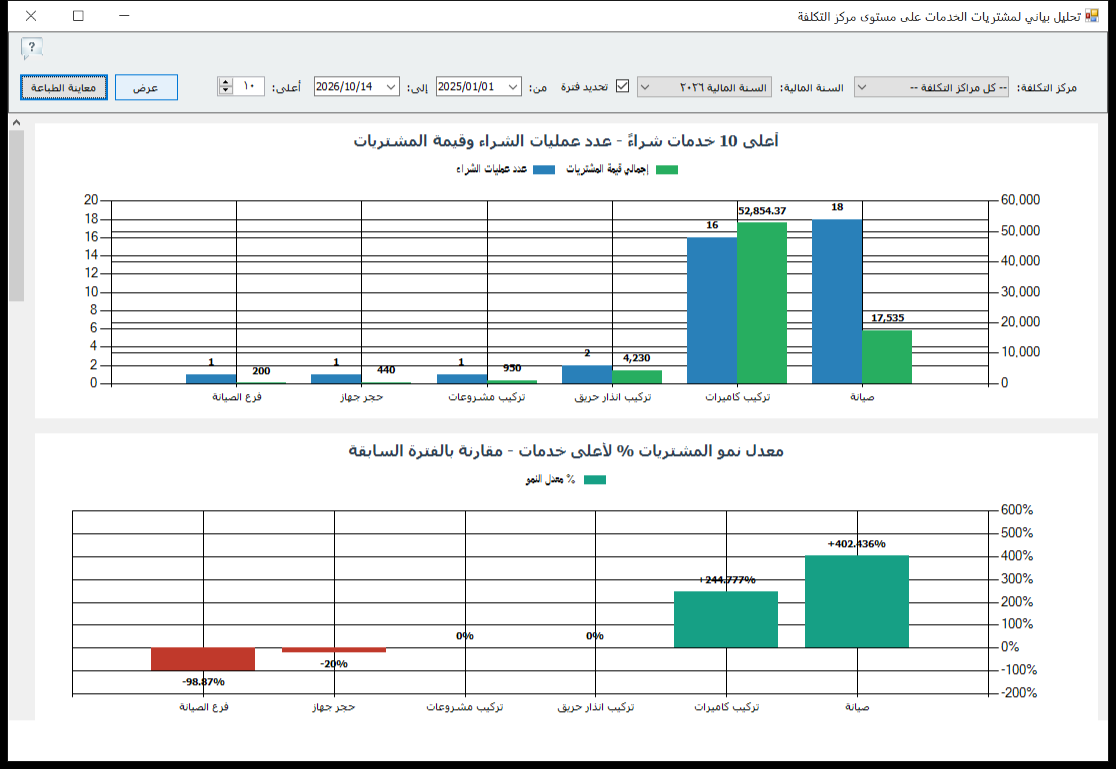
الصورة على كل المراكز. عند اختيار مشروع واحد، يتحول الرسم إلى قائمة إنفاق هذا المشروع على الخدمات الخارجية، مرتبة من الأكبر.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي تكلفة الخدمة | إجمالي فواتير شراء الخدمة − المسترد منها | دليل البرنامج |
| الوزن النسبي % | (تكلفة الخدمة ÷ إجمالي تكاليف خدمات المركز) × 100 | دليل البرنامج |
| نسبة استهلاك الموازنة % | الفعلي ÷ موازنة الخدمات للمشروع × 100 | إرشاد تحليلي |
| نسبة الإنجاز % | الأعمال المنجزة ÷ إجمالي الأعمال × 100 | إرشاد تحليلي |
| مؤشر التجاوز | نسبة الاستهلاك − نسبة الإنجاز | إرشاد تحليلي |
مثال محلول: ثلاثة مشاريع في منتصف التنفيذ
شركة المقاولات وضعت لكل مشروع موازنة للخدمات الخارجية، ثم شغّلت التحليل لكل مركز تكلفة:
| المشروع | موازنة الخدمات | الفعلي حتى الآن | الاستهلاك | نسبة الإنجاز | مؤشر التجاوز | أعلى خدمة ووزنها |
|---|---|---|---|---|---|---|
| مبنى إداري | 1,200,000 | 720,000 | 60% | 65% | −5 نقاط | مقاول كهرباء 40% |
| مجمع سكني | 2,000,000 | 1,400,000 | 70% | 50% | +20 نقطة | تأجير معدات 45% |
| مخزن صناعي | 600,000 | 210,000 | 35% | 40% | −5 نقاط | نقل مواد 50% |
الحسابات: استهلاك المجمع السكني = 1,400,000 ÷ 2,000,000 = 70%، بينما الإنجاز 50%. مؤشر التجاوز = 70 − 50 = +20 نقطة.
القراءة: المجمع السكني استهلك 70% من موازنة الخدمات وأنجز نصف الأعمال فقط. لو استمر نفس المعدل، الإنفاق المتوقع عند الإنهاء = 1,400,000 ÷ 50% = 2,800,000، أي تجاوز 800,000 عن الموازنة. وأعلى خدمة هي تأجير المعدات بنسبة 45%. السؤال العملي: هل المعدات مؤجرة بالشهر وتبقى في الموقع بلا عمل؟ إذا كانت الأعمال المتبقية لا تحتاج المعدة الثقيلة كل يوم، فإعادتها أو تأجيرها باليوم قد يوقف جزءًا كبيرًا من التجاوز.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| استهلاك أعلى من الإنجاز | تجاوز قادم | راجع أكبر خدمة في المشروع فورًا |
| خدمة بوزن كبير غير متوقع | بند خارج الخطة | اسأل مدير المشروع عن السبب |
| نمو حاد في مركز | دخول مرحلة تنفيذ أو مشكلة | قارن بالجدول الزمني للمشروع |
| فرع بإنفاق خدمي ثابت مرتفع | تكلفة تشغيل ثابتة | راجع العقود الشهرية للفرع |
| مركز بلا خدمات مسجلة | فواتير بلا مركز تكلفة | راجع التسجيل |
لصاحب النشاط: ضبط المشروع أثناء التنفيذ
- مراجعة شهرية لكل مشروع: قارن نسبة الاستهلاك بنسبة الإنجاز. الفرق فوق 10 نقاط إنذار.
- أكبر ثلاث خدمات: غالبًا هي سبب التجاوز. ركّز عليها لا على كل الفواتير.
- عقود مقاولي الباطن: عقد بسعر مقطوع لكل بند أفضل من الدفع بالساعة أو اليوم في البنود الكبيرة.
- الإيراد مقابل التكلفة: قارن إنفاق المشروع بإيراده من الخدمات في مبيعات الخدمات على مستوى مركز التكلفة.
- التقرير المالي للمشروع: الربح الكامل للمشروع في تقارير مراكز التكلفة والفروع.
للمحاسب: شروط دقة التحليل
- مركز التكلفة إلزامي في فاتورة شراء الخدمات: الفاتورة بلا مركز لا تدخل تحليل المركز.
- مركز لكل مشروع: لا تسجل مشروعين على مركز واحد، ولا مشروعًا على مركزين.
- الخدمات المشتركة: خدمة تفيد أكثر من مشروع، مثل نقل معدة بين موقعين، تُحمل حسب سياسة توزيع واضحة ومكتوبة.
- المستخلصات: سجل مستخلص مقاول الباطن عند اعتماده، لا عند دفعه، حتى يعكس التحليل الأعمال المنفذة.
- المسترد والخصومات: خصم ضمان الأعمال أو الغرامات من مقاول الباطن يُسجل بمستنده.
كيف تستخرج التحليل في برنامج الأفضل
- افتح دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات.
- اختر تحليل بياني لمشتريات الخدمات على مستوى مركز التكلفة.
- اختر مركز التكلفة أو الكل، وحدد السنة المالية أو فترة تبدأ من تاريخ بدء المشروع.
- حدد العدد في أعلى، ثم اضغط عرض.
- قارن إجمالي كل مركز بموازنته ونسبة إنجازه.
- اضغط معاينة الطباعة للتصدير إلى PDF أو Excel.
نصائح حسب النشاط
- المقاولات: مركز تكلفة لكل مشروع، ومراجعة شهرية للاستهلاك مقابل الإنجاز.
- التجزئة متعددة الفروع: كل فرع مركز تكلفة. قارن الخدمات الخارجية لكل فرع كنسبة من مبيعاته.
- المصانع: مركز تكلفة لكل خط إنتاج. صيانة الخط الخارجية جزء من تكلفة المنتج.
- الشركات الخدمية: مركز تكلفة لكل عقد عميل كبير، لتعرف ما تدفعه لمقاولي الباطن في كل عقد.
أخطاء شائعة
- اكتشاف التجاوز عند إقفال المشروع: متأخر جدًا.
- فواتير خدمات بلا مركز تكلفة: تخرج من تحليل المشروع.
- قراءة الاستهلاك دون الإنجاز: 70% استهلاك قد يكون طبيعيًا إذا كان الإنجاز 70%.
- تحميل خدمات مشتركة عشوائيًا: يجعل مشروعًا يبدو أسوأ من الحقيقة وآخر أفضل.
روتين شهري لضبط المشاريع
- شغّل التحليل لكل مشروع أو فرع على الفترة من بدايته.
- قارن الفعلي بموازنة الخدمات للمشروع.
- احصل على نسبة الإنجاز من مدير المشروع واحسب مؤشر التجاوز.
- لأي مشروع يتجاوز فيه المؤشر 10 نقاط، راجع أكبر ثلاث خدمات فيه.
- سجّل الإجراء المتفق عليه وراجعه في الشهر التالي.
تابع إنفاق كل مشروع على مقاولي الباطن والخدمات قبل أن يتجاوز موازنته
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما المقصود بمركز التكلفة في هذا التحليل؟
المشروع أو الفرع أو القسم الذي سُجلت عليه فاتورة شراء الخدمة في برنامج الأفضل.
كيف يحسب البرنامج الوزن النسبي لتكلفة الخدمة؟
الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات مركز التكلفة) × 100.
هل يعرض التقرير موازنة المشروع؟
لا. التقرير يعرض التكلفة الفعلية. الموازنة ونسبة الإنجاز تضعهما أنت وتقارن بهما.
كيف أتوقع الإنفاق عند انتهاء المشروع؟
تقدير بسيط: الفعلي حتى الآن ÷ نسبة الإنجاز. هو تقدير خطي يفترض استمرار نفس المعدل.
هل يمكن تحليل فرع بدل مشروع؟
نعم، إذا عُرّف الفرع كمركز تكلفة وسُجلت فواتيره عليه.
هل يمكن تصدير التحليل؟
نعم، من معاينة الطباعة إلى PDF أو Excel.
هل يمكن عرض كل الخدمات لمشروع منذ بدايته؟
نعم. فعّل تحديد الفترة واجعل تاريخ البداية هو تاريخ بدء المشروع، واختر مركز تكلفة المشروع.
كيف أتعامل مع خدمة تخدم مشروعين؟
حدد سياسة توزيع مكتوبة، مثل نسبة أيام العمل في كل موقع، وسجّل الفاتورة على المركزين بالنسبة المتفق عليها.
اقرأ أيضًا


أحدث التعليقات