
شركة توزيع تتعامل مع ثلاث شركات نقل. الأولى أرخص لكنها تتأخر، والثانية أغلى لكنها منتظمة، والثالثة تُستدعى عند الضغط. كل شركة لها مسؤول علاقة في الإدارة، وكل مسؤول يدافع عن شركته. وعند تجديد العقود، يُقرر الأمر بالانطباع.
مقدمو الخدمات موردون مثل موردي البضاعة، لكنهم غالبًا لا يُقيّمون بنفس الصرامة. لا أحد يعرف كم دفعت لكل منهم هذا العام، ولا كم عملية نفذ، ولا هل يزيد اعتمادك عليه.
في هذا المقال نشرح التحليل البياني لمشتريات الخدمات على مستوى المورد في برنامج الأفضل. التقرير يرتب الخدمات الأكثر شراءً وتعاقدًا من كل مورد، أو من كل الموردين، بعدد العمليات والتكلفة، ويقارن نموها بالفترة السابقة.
باختصار
- التحليل يعرض أعلى الخدمات شراءً من المورد المختار بعدد عمليات الشراء وقيمة المشتريات.
- صافي تكلفة الخدمة = إجمالي فواتير شراء الخدمة − المسترد منها.
- الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف الخدمات من المورد) × 100.
- متوسط تكلفة العملية لكل مقدم خدمة هو أساس المقارنة بين المنافسين.
- رسم معدل النمو يكشف مقدم الخدمة الذي يكبر اعتمادك عليه، وهي ورقة تفاوض أو إنذار تركز.
ماذا يعرض التحليل؟
في الشاشة اختيار المورد (أو الكل)، والسنة المالية أو تحديد فترة، وعدد العناصر في أعلى. الرسم الأول لأعلى الخدمات شراءً بعدد عمليات الشراء وقيمة المشتريات، والثاني لمعدل نمو المشتريات مقارنة بالفترة السابقة.
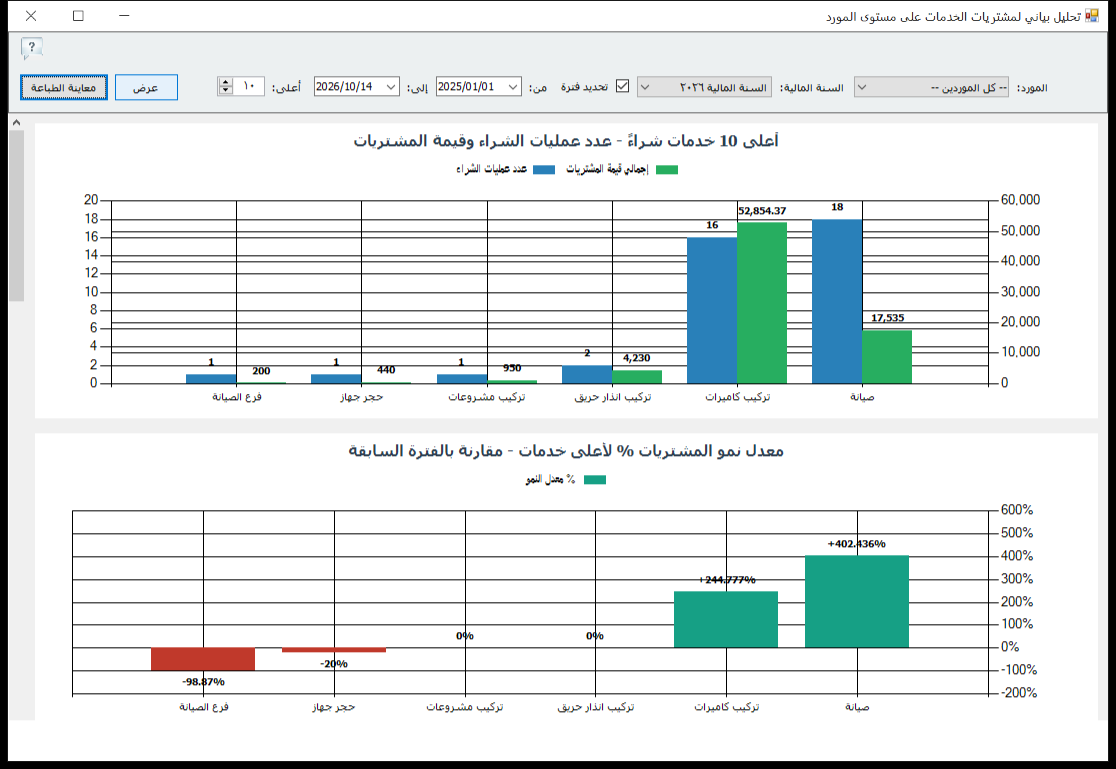
الصورة على «كل الموردين». عند اختيار مقدم خدمة واحد، ترى قائمة ما تشتريه منه وحده، ومتوسط تكلفة كل خدمة لديه.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي تكلفة الخدمة | إجمالي فواتير شراء الخدمة − المسترد منها | دليل البرنامج |
| الوزن النسبي % | (تكلفة الخدمة ÷ إجمالي تكاليف خدمات البعد) × 100 | دليل البرنامج |
| متوسط تكلفة العملية | تكلفة الخدمة ÷ عدد عمليات الشراء | إرشاد تحليلي |
| حصة مقدم الخدمة % | تكلفة الخدمة منه ÷ إجمالي تكلفة نفس الخدمة من كل الموردين × 100 | إرشاد تحليلي |
| التكلفة المعدلة بالجودة | تكلفة الخدمة + تكلفة التأخير أو إعادة التنفيذ | إرشاد تحليلي |
مثال محلول: ثلاث شركات نقل
شغّلت شركة التوزيع التحليل لخدمة «نقل طلبيات» لكل شركة على سنة كاملة، وأضافت تقديرها لتكلفة التأخير (غرامات العملاء وإعادة الجدولة):
| البيان | الشركة (أ) | الشركة (ب) | الشركة (ج) |
|---|---|---|---|
| عمليات النقل | 500 | 300 | 100 |
| التكلفة | 300,000 | 210,000 | 90,000 |
| متوسط العملية | 600 | 700 | 900 |
| حصة الشركة من النقل | 50% | 35% | 15% |
| رحلات متأخرة | 15% | 2% | 5% |
| تكلفة التأخير التقديرية | 75 × 400 = 30,000 | 6 × 400 = 2,400 | 5 × 400 = 2,000 |
| التكلفة المعدلة | 330,000 | 212,400 | 92,000 |
| المتوسط المعدل | 660 | 708 | 920 |
الحسابات: إجمالي النقل = 600,000، فحصة (أ) = 300,000 ÷ 600,000 = 50%. والرحلات المتأخرة لـ (أ) = 500 × 15% = 75 رحلة، وبتكلفة تقديرية 400 جنيه للتأخير الواحد = 30,000.
القراءة: (أ) ما زالت الأرخص بعد احتساب التأخير (660 مقابل 708)، لكن الفرق ضاق من 100 إلى 48 جنيهًا. والشركة (ج) أغلى بوضوح، و100 عملية «طوارئ» في السنة تعني أن الطوارئ أصبحت روتينًا. القرار: عقد سنوي مع (أ) بشرط جزائي على التأخير، ورفع حصة (ب) للطلبيات الحساسة، وتقليل الاعتماد على (ج) بتخطيط أفضل للطلبيات.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| مقدم خدمة بأكثر من 60% من خدمة واحدة | تركز | بديل جاهز أو بند في العقد |
| نمو كبير مع مقدم خدمة | اعتماد يتزايد | تفاوض على سعر بالحجم |
| متوسط عملية يرتفع مع نفس المقدم | زيادة سعر غير معلنة | راجع الفواتير مقابل العقد |
| مقدم طوارئ بعمليات كثيرة | سوء تخطيط | راجع جدولة الطلبيات |
| خدمات متنوعة من نفس المقدم | علاقة واسعة | عقد شامل بسعر أفضل |
لصاحب النشاط: تقييم مقدمي الخدمات
- بطاقة تقييم سنوية: التكلفة، وعدد العمليات، والنمو، والجودة. الأرقام الثلاثة الأولى من هذا التحليل.
- السعر وحده لا يكفي: أضف تكلفة التأخير أو إعادة التنفيذ قبل المقارنة.
- الحصص: لا تعطِ مقدم خدمة واحدًا كل الحجم إلا بعقد يحميك.
- قرار التنفيذ الداخلي: إذا كانت خدمة كبيرة ومتكررة مع مقدم واحد، فاحسب البديل الداخلي في الخدمات المشتراة من الغير.
- إعادة البيع: إذا كنت تعيد بيع الخدمة للعميل، فقارن التكلفة بالإيراد في مبيعات الخدمات على مستوى المورد.
للمحاسب: شروط دقة التحليل
- مقدم الخدمة كمورد: سجل مقدمي الخدمات كموردين في البرنامج، وسجل خدماتهم بفاتورة شراء خدمات.
- خدمة واحدة باسم واحد: «نقل» و«شحن» و«توصيل» قد تكون نفس الخدمة. وحد التعريف أو افصله بوضوح.
- الغرامات والخصومات: الغرامة المخصومة من مقدم الخدمة تُسجل كمسترد حتى يكون صافي التكلفة صحيحًا.
- الفواتير الشهرية: سجل عدد العمليات الفعلي في الفاتورة المجمعة، لا عملية واحدة.
- المطابقة: إجمالي الخدمات من المورد في التحليل يجب أن يتسق مع كشف حسابه.
كيف تستخرج التحليل في برنامج الأفضل
- افتح دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات.
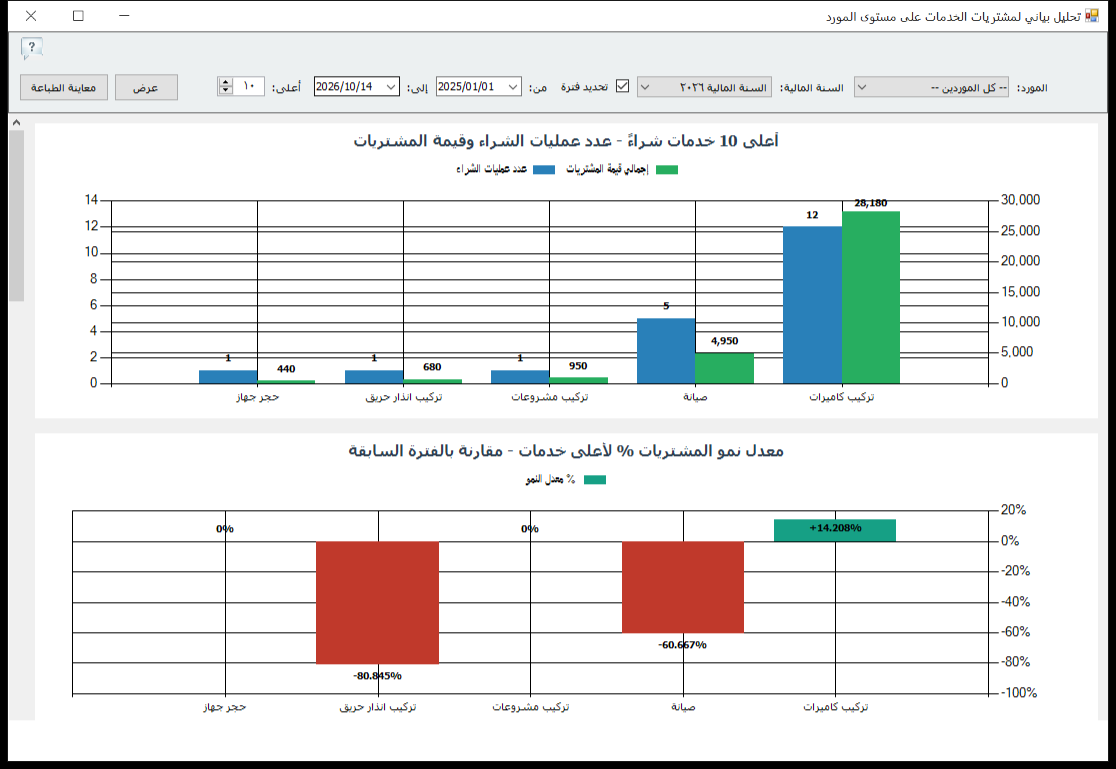
- اختر تحليل بياني لمشتريات الخدمات على مستوى المورد.
- اختر المورد أو اترك الكل، وحدد السنة المالية أو فترة مخصصة.
- حدد العدد في أعلى، ثم اضغط عرض.
- لكل مقدم خدمة رئيسي، سجل متوسط تكلفة العملية ونمو الحجم.
- اضغط معاينة الطباعة للتصدير إلى PDF أو Excel.
نصائح حسب النشاط
- التوزيع: شركات النقل أهم مقدمي الخدمات. قيّمها ربع سنويًا بالتكلفة والانتظام.
- المصانع: صيانة الماكينات من الوكيل أو ورش خارجية. قارن متوسط تكلفة الإصلاح بين الجهات.
- التجزئة: النظافة والأمن والصيانة. العقد الشامل مع مقدم واحد يخفض الإدارة والسعر.
- المقاولات: مقاولو الباطن هم أكبر مقدمي الخدمات. اربط كل مقاول بمشاريعه ومراكز تكلفتها.
أخطاء شائعة
- تجديد العقد بالانطباع: دون أرقام التكلفة والحجم.
- مقارنة سعر العقد دون تكلفة الجودة: المقدم الأرخص قد يكون الأغلى فعليًا.
- فواتير شهرية بعملية واحدة: تفسد متوسط التكلفة.
- الطوارئ الدائمة: مقدم خدمة للطوارئ بحجم كبير يعني خللًا في التخطيط.
روتين ربع سنوي لتقييم مقدمي الخدمات
- شغّل التحليل لكل مقدم خدمة رئيسي على الربع الماضي.
- احسب متوسط تكلفة العملية وحصة كل مقدم من خدمته.
- أضف تكلفة التأخير أو إعادة التنفيذ من سجلاتك.
- قارن المتوسط المعدل بين المقدمين.
- حدّث الحصص والعقود قبل الربع القادم.
قيّم مقدمي الخدمات لديك بالأرقام قبل تجديد أي عقد
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما الفرق بين هذا التحليل وتحليل مبيعات الخدمات على مستوى المورد؟
هذا التحليل يعرض ما دفعته لمقدم الخدمة. أما تحليل مبيعات الخدمات على مستوى المورد فيعرض ما بعته لعملائك من خدمات مرتبطة بنفس المورد. المقارنة بينهما تعطي هامش إعادة البيع.
كيف يحسب البرنامج الوزن النسبي لتكلفة الخدمة؟
الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات البعد) × 100، والبعد هنا المورد المختار.
هل يمكن عرض كل مقدمي الخدمات معًا؟
نعم، اترك اختيار المورد على الكل.
كيف أسجل غرامة تأخير على مقدم الخدمة؟
كمرتجع شراء خدمة أو مسترد بمستند، فتُخصم من صافي تكلفة الخدمة.
هل يقيس التقرير جودة الخدمة؟
لا. التقرير يعرض التكلفة وعدد العمليات والنمو. الجودة والتأخير تقديرات تضيفها من سجلاتك.
هل يمكن تصدير التحليل؟
نعم، من معاينة الطباعة إلى PDF أو Excel.
كيف أقارن مقدمي خدمة واحدة؟
شغّل التحليل لكل مقدم بنفس الفترة، واقسم تكلفة الخدمة على عدد عملياتها، ثم قارن المتوسطات بعد إضافة تكلفة التأخير أو إعادة التنفيذ.
هل يظهر مقدم الخدمة الذي أدفع له نقدًا دون فاتورة؟
لا. الخدمة تظهر فقط إذا سُجلت بفاتورة شراء خدمات على مورد معرّف. سجّل حتى الخدمات الصغيرة المتكررة بفواتيرها.
اقرأ أيضًا


أحدث التعليقات