
شركة توزيع أجهزة تتعامل مع ورشة خارجية لصيانة أجهزة العملاء تحت الضمان، ومع شركة نقل لتوصيل الطلبيات، ومع فني تركيب كاميرات بالقطعة. كل فاتورة صغيرة، فلا أحد يلتفت إليها. وفي نهاية السنة، اكتشف المحاسب أن إجمالي فواتير الصيانة الخارجية وحدها يقترب من أجر فنيين اثنين بدوام كامل.
الخدمات المشتراة من الغير لا تدخل المخزن، ولا تظهر في الجرد. ولهذا تكبر بهدوء دون رقابة.
في هذا المقال نشرح تقارير إحصاء أعلى عشرة خدمات شراءً وتحليل أداء شراء خدمة خلال سنة مالية في برنامج الأفضل: كيف تكشف أكبر بنود الإنفاق الخدمي، وكيف تتابع خدمة واحدة شهريًا، وكيف تحسب قرار التنفيذ الداخلي مقابل الاستعانة بجهة خارجية.
باختصار
- تقرير أعلى عشرة خدمات شراءً يعرض الخدمات التي اشتريتها من جهات خارجية، مثل النقل والصيانة والمقاولات والاستشارات، مع عدد عمليات الشراء وقيمتها ومعدل النمو.
- نسبة مساهمة الخدمة % = (تكلفة الخدمة المشتراة ÷ إجمالي تكلفة الخدمات الخارجية) × 100.
- تقرير تحليل أداء شراء خدمة خلال سنة مالية يوضح شهور الذروة في الإنفاق على خدمة معينة لضبط الموازنات التشغيلية.
- إجمالي تكلفة الخدمة السنوية = مجموع تكاليف الخدمة خلال شهور السنة الاثني عشر.
- يوجد أيضًا تحليل مشتريات الخدمات على مستوى مركز التكلفة والمخزن والمورد والمنطقة.
ماذا يعرض تقرير أعلى عشرة خدمات شراءً؟
في برنامج الأفضل، الخدمة التي تشتريها من جهة خارجية تُسجل كخدمة في فاتورة شراء الخدمات. التقرير يجمع هذه الفواتير ويرتب الخدمات حسب إنفاقك عليها، في رسمين: الأول لعدد عمليات الشراء وقيمة المشتريات، والثاني لمعدل نمو المشتريات مقارنة بالفترة السابقة.
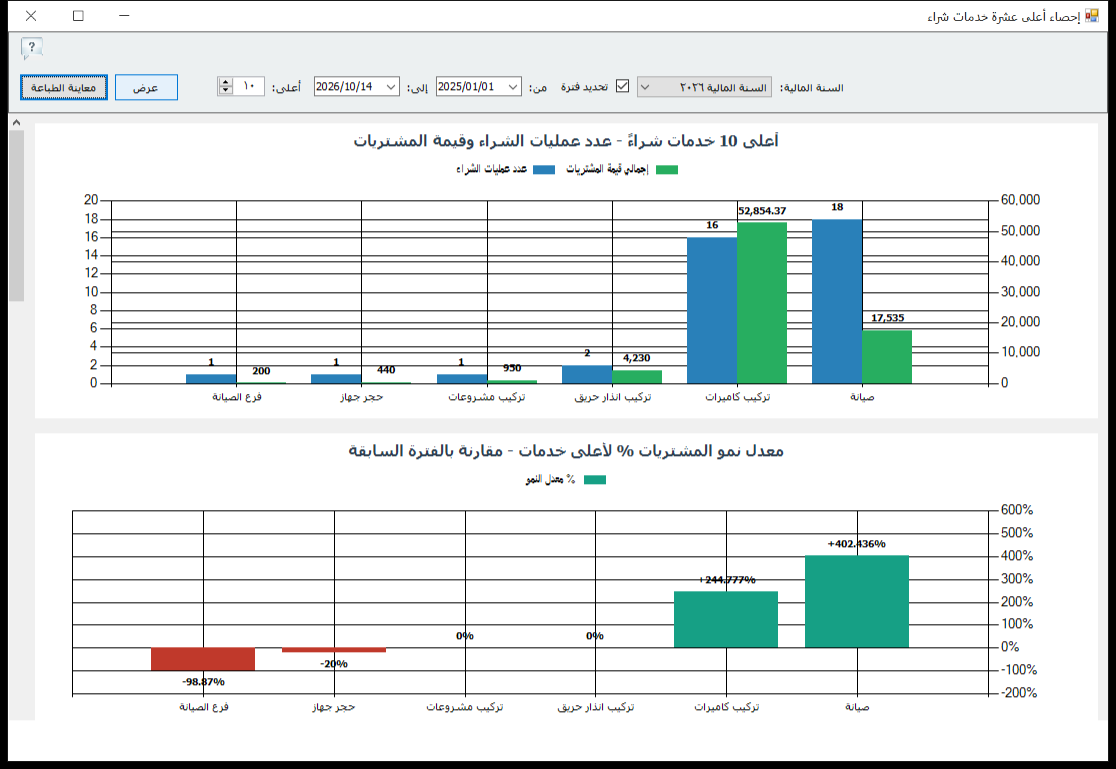
في الصورة مثال واضح: خدمة «صيانة» بأكبر عدد عمليات، ونمو مشترياتها تجاوز 400% مقارنة بالفترة السابقة. هذا النوع من القفزات هو ما يجب أن تسأل عنه فورًا.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| نسبة مساهمة الخدمة % | (تكلفة الخدمة المشتراة ÷ إجمالي تكلفة الخدمات الخارجية) × 100 | دليل البرنامج |
| إجمالي تكلفة الخدمة السنوية | مجموع تكاليف الخدمة خلال الشهور الاثني عشر | دليل البرنامج |
| صافي تكلفة الخدمة | إجمالي فواتير شراء الخدمة − المسترد منها | دليل البرنامج |
| متوسط القيمة | تكلفة الخدمات المشتراة ÷ مرات الاستفادة | دليل البرنامج |
| نقطة التحول للتنفيذ الداخلي | التكلفة السنوية الكاملة للتنفيذ الداخلي ÷ متوسط تكلفة العملية الخارجية | إرشاد تحليلي |
نقطة التحول تخبرك بعدد العمليات السنوية التي يصبح بعدها التنفيذ الداخلي أوفر من الخارجي.
مثال محلول: صيانة خارجية أم فني داخلي؟
افترض أن التقرير أظهر أن خدمة الصيانة الخارجية تكررت 360 مرة في السنة، بتكلفة إجمالية 270,000 جنيه. متوسط العملية = 270,000 ÷ 360 = 750 جنيه.
وتكلفة تعيين فني داخلي في السنة:
| البند | التكلفة السنوية |
|---|---|
| الراتب والتأمينات | 180,000 |
| الانتقالات | 36,000 |
| العدد والأدوات (موزعة) | 12,000 |
| الإجمالي | 228,000 |
نقطة التحول = 228,000 ÷ 750 = 304 عمليات في السنة.
لديك 360 عملية، أي أكثر من نقطة التحول بـ 56 عملية. الوفر التقديري = 270,000 − 228,000 = 42,000 جنيه في السنة، بشرط أن يستطيع فني واحد تنفيذ 360 عملية، أي نحو 30 عملية في الشهر، وهو عدد معقول.
لكن افتح أولًا تقرير تحليل أداء شراء خدمة خلال سنة مالية للصيانة. لو كانت 60% من العمليات مركزة في ثلاثة أشهر الصيف، فالفني الداخلي سيكون مضغوطًا في الصيف وشبه متفرغ في الشتاء. الحل المتوازن قد يكون فنيًا داخليًا للحمل الأساسي، مع الاستعانة بالورشة الخارجية في الذروة فقط.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| خدمة بنمو كبير مفاجئ | إنفاق خارج السيطرة أو نشاط جديد | اسأل المسؤول عن السبب قبل الفاتورة القادمة |
| خدمة متكررة بعدد كبير | احتياج دائم | قارن بالتنفيذ الداخلي أو عقد سنوي |
| خدمة بعمليات قليلة وقيمة كبيرة | عقد أو مشروع | تأكد أن هناك عرض أسعار معتمدًا |
| ذروة شهرية متكررة لخدمة | احتياج موسمي | تفاوض على سعر موسمي مسبقًا |
| متوسط قيمة يرتفع | المورد يرفع السعر | اطلب عرضًا من مورد بديل |
لصاحب النشاط: ترشيد الإنفاق الخدمي
- قائمة الخدمات العشر: راجعها كل ربع سنة. ثلاث أو أربع خدمات غالبًا تمثل أغلب الإنفاق.
- عقد بدل الفاتورة: الخدمة المتكررة، مثل النقل والصيانة، أرخص غالبًا بعقد شهري أو سنوي من الدفع بالعملية.
- قرار التنفيذ الداخلي: احسب نقطة التحول لكل خدمة كبيرة متكررة. وضع في الحساب الموسمية والجودة والمسؤولية.
- ربط بالإيراد: إذا كانت الخدمة المشتراة تُعاد بيعها للعميل، مثل تركيب الكاميرات، فقارن تكلفتها بإيرادها في تحليل مبيعات الخدمات.
- لكل مركز تكلفة: استخدم تحليل مشتريات الخدمات على مستوى مركز التكلفة لمعرفة أي فرع أو مشروع يستهلك الخدمات الخارجية أكثر.
للمحاسب: لتكون أرقام الخدمات كاملة
- تسجيل الخدمة كخدمة: الخدمات المشتراة يجب أن تُعرّف في قائمة الخدمات وتُسجل بفاتورة شراء خدمات. تسجيلها كمصروف عام مباشر يخرجها من هذا التحليل.
- اسم واحد لكل خدمة: «صيانة» و«تصليح» و«إصلاح أعطال» ثلاث خدمات مختلفة في التحليل إذا عُرّفت بثلاثة أسماء. وحد التعريف.
- مركز التكلفة: سجل مركز التكلفة في كل فاتورة خدمة، حتى تعرف أي نشاط يستهلكها.
- المسترد: الخدمة التي يُسترد جزء من قيمتها، كخصم أو تعويض، تُسجل كمرتجع خدمة حتى يكون الصافي صحيحًا.
- الضريبة: بعض الخدمات تخضع لضريبة مختلفة أو خصم من المنبع. راجع المعالجة الضريبية قبل مقارنة الموردين.
كيف تستخرج التقارير في برنامج الأفضل
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات.
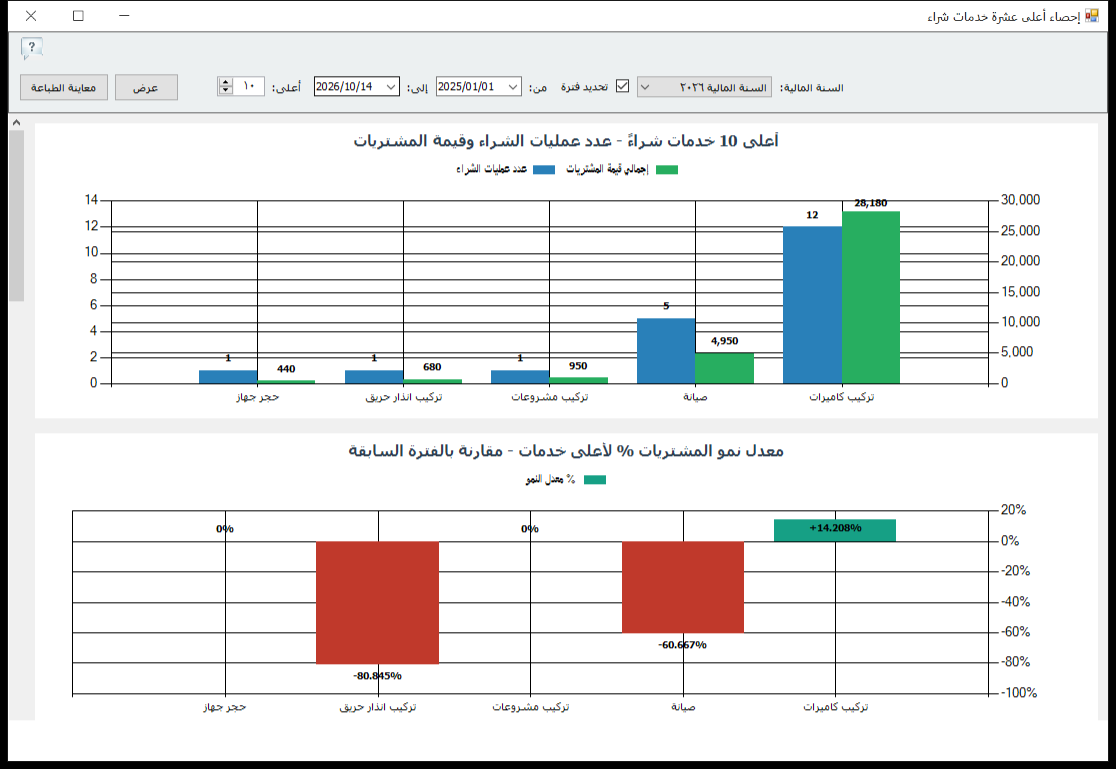
- اختر إحصاء أعلى عشرة خدمات شراء، وحدد السنة المالية أو الفترة، والعدد في خانة أعلى، ثم اضغط عرض.
- لمتابعة خدمة واحدة شهريًا، اختر تحليل أداء شراء خدمة خلال سنة مالية، وحدد الخدمة والسنة.
- للتحليل حسب البعد، اختر تحليل مشتريات الخدمات على مستوى مركز التكلفة أو المخزن أو المورد أو المحافظة.
- اضغط معاينة الطباعة لحفظ النسخة.
نصائح حسب النشاط
- التوزيع: النقل غالبًا أكبر خدمة مشتراة. قارن تكلفة النقل الخارجي بتكلفة سيارة مملوكة بسائق.
- الأجهزة والضمان: الصيانة الخارجية تحت الضمان تكلفة حقيقية. إذا كانت كبيرة لماركة معينة، اطلب من وكيلها تعويضًا.
- المصانع: صيانة الماكينات الخارجية والتشغيل لدى الغير بنود كبيرة. تابعها بمركز التكلفة لكل خط.
- المقاولات: مقاولو الباطن أكبر بند. تابعهم لكل مشروع بتحليل مشتريات الخدمات على مستوى مركز التكلفة.
- السوبر ماركت والتجزئة: النظافة والأمن والصيانة الدورية خدمات متكررة. عقد سنوي لكل منها أرخص غالبًا من الدفع بالمرة.
أخطاء شائعة
- تسجيل الخدمات كمصروفات عامة: تختفي من التحليل.
- أسماء متعددة لنفس الخدمة: تقسم الإنفاق وتصغره في الترتيب.
- قرار التنفيذ الداخلي بدون حساب الموسمية: فني داخلي متفرغ نصف السنة ليس وفرًا.
- تجاهل النمو المفاجئ: قفزة كبيرة في خدمة تحتاج سؤالًا قبل الفاتورة التالية.
روتين ربع سنوي للإنفاق الخدمي
- شغّل إحصاء أعلى عشرة خدمات شراءً على آخر ربع.
- راجع الخدمات التي نمت أكثر من 50% واسأل عن السبب.
- لأكبر ثلاث خدمات متكررة، اطلب عروضًا لعقود سنوية.
- احسب نقطة التحول للتنفيذ الداخلي لأكبر خدمة متكررة.
- تابع خدمة واحدة بتحليل أداء شراء خدمة خلال سنة مالية لمعرفة ذروتها.
اعرف أين يذهب إنفاقك على الخدمات الخارجية
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما أنواع الخدمات التي يشملها التقرير؟
كل خدمة تشتريها من جهة خارجية وتُسجلها بفاتورة شراء خدمات، مثل النقل، والصيانة، والمقاولات، والاستشارات، والتركيبات.
كيف يحسب البرنامج نسبة مساهمة الخدمة؟
بحسب الدليل: نسبة مساهمة الخدمة = (تكلفة الخدمة المشتراة ÷ إجمالي تكلفة الخدمات الخارجية) × 100.
متى يكون التنفيذ الداخلي أوفر من الخارجي؟
عندما يتجاوز عدد العمليات السنوية نقطة التحول، وهي التكلفة السنوية الكاملة للتنفيذ الداخلي مقسومة على متوسط تكلفة العملية الخارجية. لكن راجع الموسمية وجودة التنفيذ قبل القرار.
لماذا لا تظهر بعض مصروفات الخدمات في التقرير؟
لأنها سُجلت كمصروفات مباشرة في القيود، لا كخدمات في فاتورة شراء خدمات. سجل الخدمات المتكررة كخدمات معرفة لتدخل التحليل.
هل يمكن معرفة أكثر الخدمات شراءً لفرع معين؟
نعم، استخدم تحليل مشتريات الخدمات على مستوى المخزن أو مركز التكلفة، واختر الفرع.
هل يدخل النقل المحمل على فاتورة الشراء في التقرير؟
إذا سُجل النقل كخدمة مشتراة في فاتورة شراء خدمات، يظهر في التقرير. وإذا حُمّل على تكلفة الأصناف، يظهر في تكلفة البضاعة لا في الخدمات.
اقرأ أيضًا


أحدث التعليقات