
شركة مقاولات تشطيبات تنفذ ثلاثة مشروعات في نفس الوقت. لكل مشروع ميزانية مواد محسوبة من المقايسة. في نهاية المشروع الثاني، اكتشفت الإدارة أن تكلفة السيراميك وحده تجاوزت ميزانيته بـ 30%، وأن الربح المتوقع للمشروع انخفض إلى النصف. لم يكن هناك سرقة. كان هناك هالك في القص أكبر من المحسوب، وطلبيات إضافية بأسعار أعلى لأنها طُلبت على عجل.
المشكلة أن الإدارة كانت تراجع مشتريات الشركة كلها كرقم واحد، فلم يظهر التجاوز إلا بعد فوات الأوان.
في هذا المقال نشرح التحليل البياني لمشتريات الأصناف على مستوى مركز التكلفة في برنامج الأفضل: كيف يعرض الأصناف الأعلى شراءً لكل مشروع أو فرع، وكيف تقارنها بالميزانية، وكيف تكتشف التجاوز وهو صغير.
باختصار
- التقرير يعرض أعلى الأصناف شراءً وتكلفة لمركز تكلفة محدد، أو لكل المراكز، خلال السنة أو فترة محددة.
- يهدف بحسب الدليل إلى دعم التخطيط للمشاريع والفروع ومراكز الربحية والتكلفة، واستغلال الأوزان النسبية في تخصيص الموازنات.
- لكل صنف: عدد عمليات الشراء، وقيمة المشتريات، ومعدل النمو.
- صافي مشتريات الصنف = إجمالي فواتير شراء الصنف − مردودات المشتريات.
- يوجد تقرير مماثل لمشتريات الخدمات على مستوى مركز التكلفة، مثل مقاولي الباطن والنقل.
ماذا يعرض التقرير؟
التقرير من إحصائيات مشتريات الأصناف والخدمات. البُعد هو مركز التكلفة المسجل في فاتورة الشراء. تختار المركز، فيعرض الأصناف التي استهلكت أكبر جزء من مشترياته.
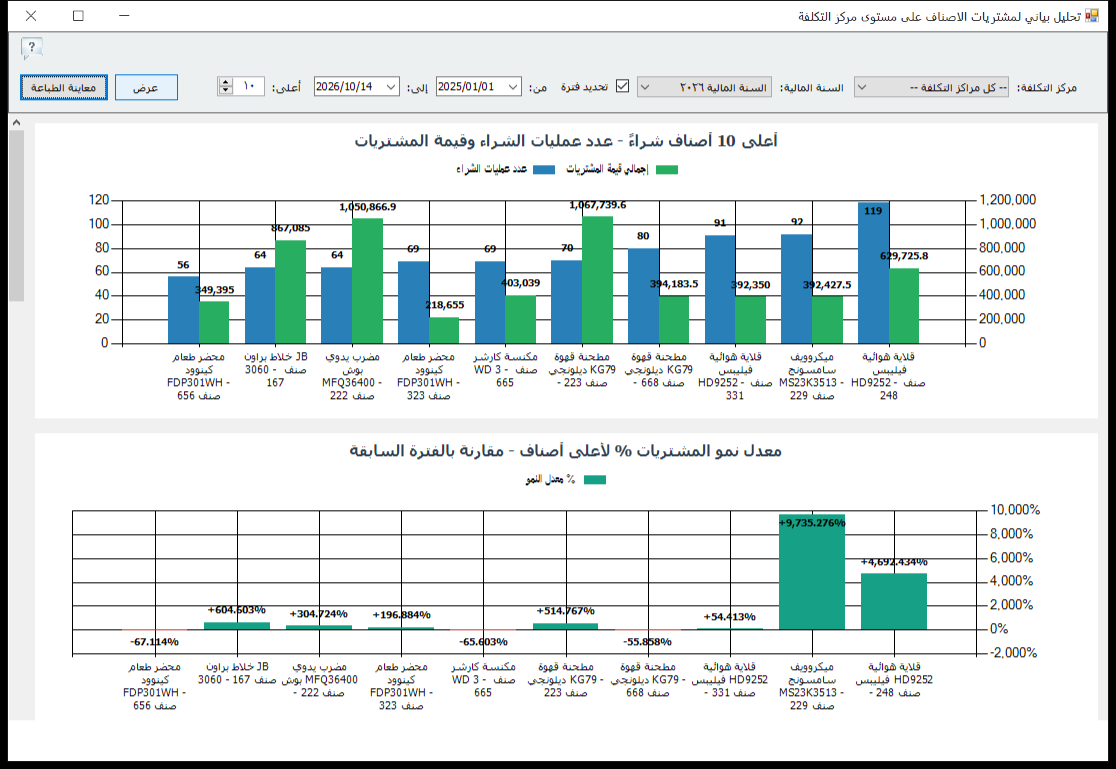
هذا التقرير هو الوجه الآخر لتقرير مبيعات الأصناف على مستوى مركز التكلفة. المبيعات تخبرك بما يحققه المركز، والمشتريات تخبرك بما يستهلكه.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي مشتريات الصنف | إجمالي فواتير شراء الصنف − مردودات المشتريات | دليل البرنامج |
| الوزن النسبي لمشتريات الصنف % | (صافي مشتريات الصنف ÷ إجمالي مشتريات المركز) × 100 | دليل البرنامج |
| متوسط السعر | صافي المشتريات ÷ الكميات المشتراة | دليل البرنامج |
| نسبة الاستهلاك من الميزانية % | (المشتريات الفعلية للصنف ÷ ميزانية الصنف للمركز) × 100 | إرشاد تحليلي |
| انحراف الميزانية | المشتريات الفعلية − الميزانية | إرشاد تحليلي |
المقارنة الصحيحة تكون مع نسبة إنجاز المشروع. استهلاك 80% من ميزانية المواد في مشروع أنجز 50% منه إنذار، حتى لو لم تتجاوز الميزانية بعد.
مثال محلول: مشروع تشطيب في منتصفه
افترض أن مشروع تشطيب نسبة إنجازه 50%، وميزانية المواد الرئيسية من المقايسة كالتالي، وأظهر التقرير المشتريات الفعلية حتى الآن:
| الصنف | الميزانية الكلية | المشتريات حتى الآن | نسبة الاستهلاك | المتوقع بنفس المعدل | الانحراف المتوقع |
|---|---|---|---|---|---|
| سيراميك | 400,000 | 260,000 | 65% | 520,000 | +120,000 |
| دهانات | 180,000 | 85,000 | 47% | 170,000 | −10,000 |
| أدوات صحية | 250,000 | 110,000 | 44% | 220,000 | −30,000 |
كيف حسبنا المتوقع؟ المشتريات حتى الآن ÷ نسبة الإنجاز. للسيراميك: 260,000 ÷ 50% = 520,000 جنيه. الانحراف المتوقع = 520,000 − 400,000 = +120,000 جنيه، أي تجاوز 30%.
الإنذار هنا في منتصف المشروع، لا في نهايته. والأسئلة التي تطرحها الآن:
- هل الهالك في القص أعلى من نسبة المقايسة؟ راجع الكميات المستلمة مقابل الأمتار المنفذة.
- هل اشترى المشروع بسعر أعلى من المتفق؟ قارن متوسط سعر المتر في التقرير بسعر المورد المعتمد.
- هل غيّر العميل المواصفات؟ إن كان كذلك، فالفرق يجب أن يُطالب به كأعمال إضافية.
أما الدهانات والأدوات الصحية فداخل الميزانية. لا تنقل وفرها لتغطية السيراميك قبل أن تعرف سبب التجاوز.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| صنف استهلاكه أعلى من نسبة الإنجاز | تجاوز قادم | تحقق من الهالك والسعر والمواصفات |
| عمليات شراء كثيرة صغيرة لنفس الصنف | طلبيات عاجلة | خطة توريد للمشروع بكميات مجمعة |
| متوسط سعر أعلى من مراكز أخرى | شراء بشروط أسوأ | وحد مصدر الشراء بين المشروعات |
| نمو مشتريات مركز أعلى من نمو مبيعاته | استهلاك يسبق الإيراد | راجع ربحية المركز |
| صنف لا علاقة له بنشاط المركز | خطأ تسجيل أو تحميل | صحح مركز التكلفة في الفاتورة |
لصاحب النشاط: رقابة الميزانية لكل مركز
- ميزانية لكل صنف رئيسي: لكل مشروع أو فرع، حدد ميزانية لأعلى 5 إلى 10 أصناف. هذه الأصناف غالبًا تمثل أغلب التكلفة.
- مراجعة عند كل مرحلة: قارن الاستهلاك بنسبة الإنجاز عند 25% و50% و75%.
- الشراء المركزي: المشروعات التي تشتري نفس الأصناف تستفيد من طلبية موحدة بسعر أفضل.
- الخدمات أيضًا: مقاولو الباطن والنقل والإيجارات غالبًا بنود كبيرة. راجع تقرير مشتريات الخدمات على مستوى مركز التكلفة، والخدمات المشتراة من الغير.
- قارن بالإيراد: مركز تكلفة يستهلك أكثر مما يحقق يحتاج قرارًا. راجع تقارير مراكز التكلفة والفروع.
للمحاسب: لتكون الرقابة ممكنة
- مركز التكلفة في كل فاتورة شراء: اجعل الحقل إلزاميًا للمشروعات. فاتورة بدون مركز تكلفة تختفي من رقابة المشروع.
- المواد المحولة من المخزن الرئيسي: إذا كان المشروع يسحب من مخزن الشركة لا من الشراء المباشر، فالتكلفة تظهر في أذون الصرف لا في المشتريات. اجمع الاثنين.
- المرتجع للمورد: المواد الزائدة التي تُرجع للمورد يجب أن تُسجل على نفس مركز التكلفة لتخفض استهلاكه.
- المواد المشتركة: فاتورة لأكثر من مشروع تُقسم على المراكز، لا تُسجل كلها على مشروع واحد.
- الأسعار: قارن متوسط السعر في التقرير مع عروض الأسعار المعتمدة لكل مشروع.
كيف تستخرج التقرير في برنامج الأفضل
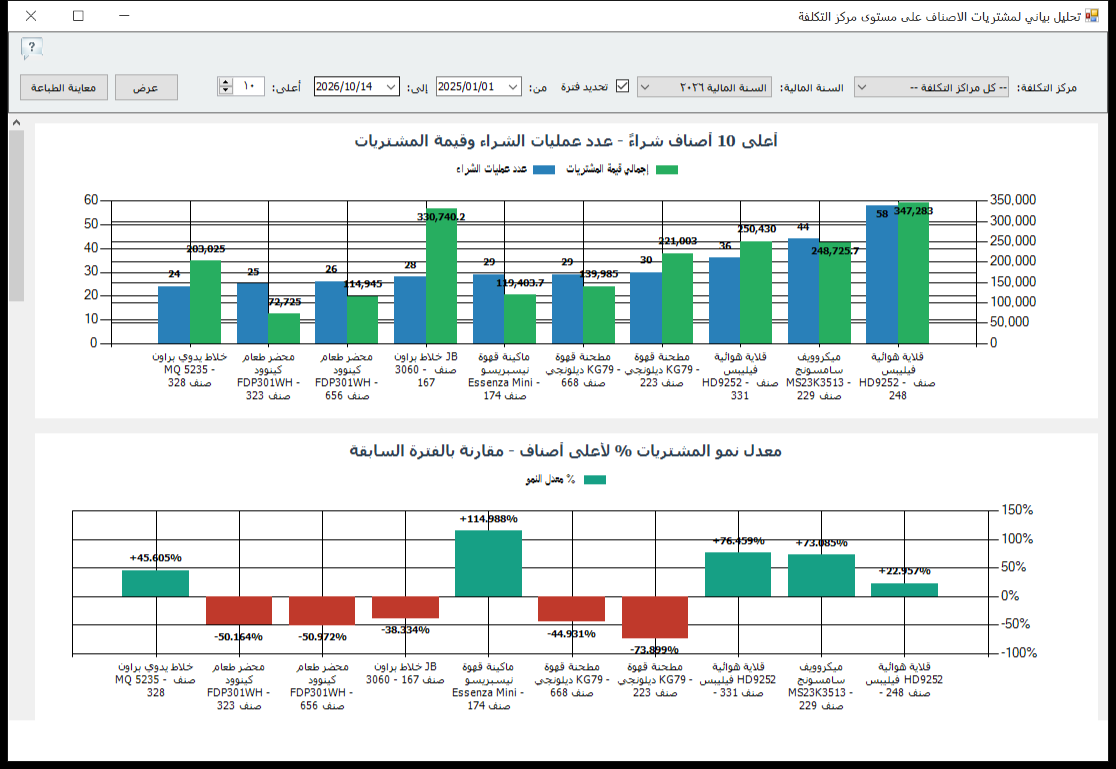
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات، واختر تحليل بياني لمشتريات الأصناف على مستوى مركز التكلفة.
- اختر مركز التكلفة من القائمة، أو اتركه شاملًا.
- اختر السنة المالية أو فعّل تحديد فترة من تاريخ بداية المشروع.
- حدد العدد في خانة أعلى، ثم اضغط عرض.
- صدّر النتيجة إلى Excel وأضف عمود الميزانية ونسبة الإنجاز.
- لمشتريات الخدمات، اختر تحليل بياني لمشتريات الخدمات على مستوى مركز التكلفة من نفس القائمة.
نصائح حسب النشاط
- المقاولات: مركز تكلفة لكل مشروع، وميزانية مواد لكل بند رئيسي من المقايسة. المراجعة عند كل مرحلة إنجاز.
- الفروع: مشتريات الفرع المحلية، مثل المستلزمات والصيانة، تُراقب بمركز تكلفة الفرع.
- المصانع: مركز تكلفة لكل خط إنتاج يوضح استهلاك الخامات لكل منتج، ويكمل تراكيب التصنيع.
- شركات الخدمات: مركز تكلفة لكل عقد خدمة كبير يوضح هل المواد المستهلكة تتناسب مع قيمة العقد.
- الأنشطة المتعددة: فصل مشتريات كل نشاط يمنع أن يمول نشاط رابح نشاطًا خاسرًا دون أن تدري.
أخطاء شائعة
- مراجعة المشتريات بعد انتهاء المشروع: وقت التصحيح يكون قد انتهى.
- مقارنة الاستهلاك بالميزانية الكلية: بدون نسبة الإنجاز، لا تعرف هل أنت متقدم أم متأخر.
- صرف من المخزن دون مركز تكلفة: جزء من تكلفة المشروع يختفي.
- نقل الوفر بين البنود قبل معرفة السبب: يخفي المشكلة ولا يحلها.
روتين لكل مرحلة في المشروع
- عند 25% و50% و75% من الإنجاز، شغّل التقرير لمركز تكلفة المشروع.
- قارن مشتريات كل بند رئيسي بميزانيته مضروبة في نسبة الإنجاز.
- لكل بند تجاوز 10%، اطلب تفسيرًا: هالك، أو سعر، أو تغيير مواصفات.
- إذا كان السبب تغيير مواصفات من العميل، وثّقه كأعمال إضافية فورًا.
- حدّث التكلفة المتوقعة عند الانتهاء، وأبلغ الإدارة بأثرها على الربح.
راقب مشتريات كل مشروع قبل أن يأكل التجاوز ربحه
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
كيف أراقب مشتريات مشروع معين؟
اجعل لكل مشروع مركز تكلفة، وسجله في كل فاتورة شراء تخصه. ثم اختر هذا المركز في التقرير مع فترة تبدأ من بداية المشروع.
كيف أعرف أن المشروع سيتجاوز الميزانية قبل نهايته؟
اقسم المشتريات حتى الآن على نسبة الإنجاز للحصول على التكلفة المتوقعة عند الانتهاء، ثم قارنها بالميزانية.
هل يشمل التقرير الخدمات المشتراة؟
هذا التقرير للأصناف. يوجد تقرير مستقل في نفس القائمة لمشتريات الخدمات على مستوى مركز التكلفة.
لماذا تظهر مشتريات المشروع أقل من الحقيقي؟
غالبًا لأن جزءًا من المواد صُرف من مخزن الشركة بأذون صرف وليس بفواتير شراء مباشرة، أو لأن فواتير سُجلت بدون مركز تكلفة.
هل يمكن مراقبة مقاولي الباطن لكل مشروع؟
نعم، إذا سجلتهم كخدمات مشتراة على مركز تكلفة المشروع. استخدم تحليل مشتريات الخدمات على مستوى مركز التكلفة.
ما الفرق بين هذا التقرير وتقارير مراكز التكلفة المالية؟
التقارير المالية تعرض إيرادات ومصروفات المركز وربحيته. هذا التقرير يفصّل الأصناف التي اشتراها المركز، فتعرف أي صنف يستهلك ميزانيته.
اقرأ أيضًا


أحدث التعليقات