
محل أجهزة منزلية يحب صاحبه قسم الأجهزة الكبيرة: ثلاجات وغسالات وبوتاجازات. كل طلبية جديدة تبدأ بها. بعد سنة، حسب المحاسب نصيب كل قسم من المشتريات ونصيبه من المبيعات. الأجهزة الكبيرة أخذت 55% من ميزانية الشراء، لكنها حققت 40% من المبيعات فقط. أما الأجهزة الصغيرة، فأخذت 25% من المشتريات وحققت 38% من المبيعات، ونفدت أصنافها مرات كثيرة.
عندما يختلف توزيع المشتريات عن توزيع المبيعات، فأنت تمول مخزونًا في قسم وتحرم قسمًا آخر من البضاعة التي يطلبها العملاء.
في هذا المقال نشرح التحليل البياني لمشتريات الأصناف على مستوى مجموعة الأصناف في برنامج الأفضل: كيف يعرض الأصناف الأعلى شراءً داخل كل مجموعة، وكيف تقارن ميزانية الشراء بالمبيعات على مستوى المجموعات، وكيف تعيد التوزيع.
باختصار
- التقرير يعرض أعلى الأصناف شراءً وتكلفة داخل مجموعة أصناف تختارها، أو على مستوى كل المجموعات.
- يهدف بحسب الدليل إلى دعم التخطيط لخطوط الإنتاج والتصنيفات النوعية للأصناف.
- لكل صنف: عدد عمليات الشراء، وقيمة المشتريات، ومعدل النمو مقارنة بالفترة السابقة.
- الوزن النسبي لمشتريات الصنف % = (صافي مشتريات الصنف ÷ إجمالي مشتريات المجموعة) × 100.
- المقارنة الأهم: حصة المجموعة من المشتريات مقابل حصتها من المبيعات.
ماذا يعرض التقرير؟
التقرير من إحصائيات مشتريات الأصناف والخدمات. البُعد هو مجموعة الأصناف. تختار المجموعة، فيعرض الأصناف التي استهلكت أكبر جزء من ميزانية الشراء داخلها، مع عدد عمليات الشراء ومعدل النمو.
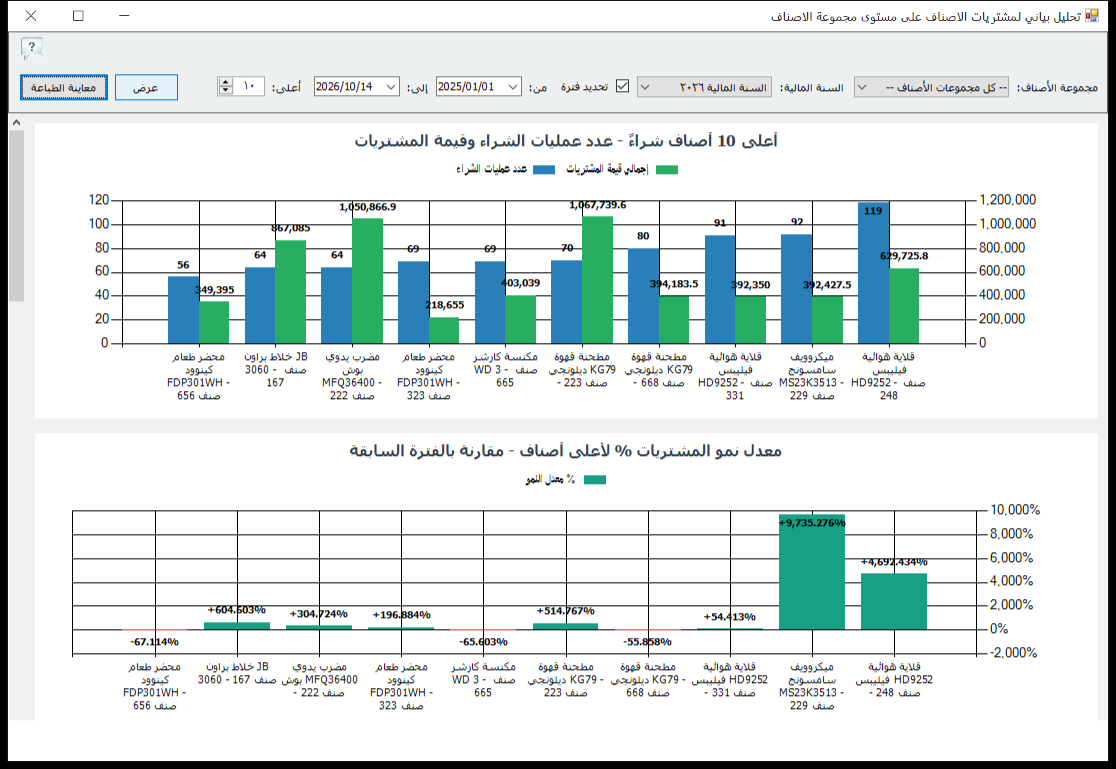
ضع هذا التقرير بجوار مبيعات مجموعات الأصناف لنفس الفترة. الأول يخبرك أين ذهبت أموالك، والثاني يخبرك من أين عادت.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي مشتريات الصنف | إجمالي فواتير شراء الصنف − مردودات المشتريات | دليل البرنامج |
| الوزن النسبي لمشتريات الصنف % | (صافي مشتريات الصنف ÷ إجمالي مشتريات المجموعة) × 100 | دليل البرنامج |
| متوسط السعر | صافي المشتريات ÷ الكميات المشتراة | دليل البرنامج |
| حصة المجموعة من المشتريات % | (مشتريات المجموعة ÷ إجمالي المشتريات) × 100 | إرشاد تحليلي |
| فجوة التوزيع | حصة المجموعة من المشتريات − حصتها من تكلفة المبيعات | إرشاد تحليلي |
استخدم تكلفة المبيعات لا قيمة المبيعات عند حساب الفجوة، حتى تقارن تكلفة بتكلفة. الفجوة الموجبة تعني أنك تشتري للمجموعة أكثر مما تبيع منها، فيتراكم مخزونها.
مثال محلول: ثلاث مجموعات في محل أجهزة
افترض أن إجمالي المشتريات في السنة 8,000,000 جنيه، وإجمالي تكلفة المبيعات 7,200,000 جنيه:
| المجموعة | المشتريات | حصة المشتريات | تكلفة المبيعات | حصة تكلفة المبيعات | الفجوة |
|---|---|---|---|---|---|
| أجهزة كبيرة | 4,400,000 | 55% | 2,880,000 | 40% | +15 نقطة |
| أجهزة صغيرة | 2,000,000 | 25% | 2,736,000 | 38% | −13 نقطة |
| إكسسوارات | 1,600,000 | 20% | 1,584,000 | 22% | −2 نقطة |
الأجهزة الكبيرة: اشتريت 4,400,000 وبعت ما تكلفته 2,880,000. الفرق 1,520,000 جنيه أضيف إلى المخزون في سنة واحدة.
الأجهزة الصغيرة: بعت ما تكلفته 2,736,000 واشتريت 2,000,000 فقط. أي أنك بعت من مخزون سابق بقيمة 736,000 جنيه، ومع ذلك نفدت الأصناف مرات كثيرة. لو كانت حصتها من المشتريات مساوية لحصتها من المبيعات، أي 38% من 8,000,000 = 3,040,000 جنيه، لكانت المبيعات المفقودة بسبب النفاد أقل.
إعادة التوزيع المقترحة للسنة القادمة بنفس الميزانية: الأجهزة الكبيرة 42%، والصغيرة 36%، والإكسسوارات 22%. وتحويل جزء من مخزون الأجهزة الكبيرة الراكد إلى سيولة بعرض موسمي.
بعد ذلك افتح التقرير لمجموعة الأجهزة الكبيرة تحديدًا، لتعرف أي الأصناف داخلها استهلكت الميزانية دون أن تُباع.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| فجوة موجبة كبيرة لمجموعة | المجموعة تتراكم | خفّض حصتها من الشراء القادم |
| فجوة سالبة مع نفاد متكرر | المجموعة محرومة من البضاعة | زد حصتها تدريجيًا |
| صنف واحد يأخذ أغلب مشتريات المجموعة | اعتماد على صنف | تأكد أن مبيعاته تبرر ذلك |
| نمو مشتريات أعلى من نمو مبيعات المجموعة | الشراء يسبق الطلب | راجع الكميات قبل الطلبية القادمة |
| عمليات شراء كثيرة صغيرة | طلبيات متفرقة | اجمعها لتحسين السعر |
لصاحب النشاط: ميزانية شراء مبنية على الطلب
- ابدأ من المبيعات: وزّع ميزانية الشراء القادمة على المجموعات حسب حصتها من تكلفة المبيعات، ثم عدّل حسب الموسم والمخزون الحالي.
- راجع الذوق الشخصي: القسم الذي تحبه ليس بالضرورة القسم الذي يحبه عملاؤك. دع الأرقام تقرر.
- المخزون الحالي أولًا: قبل شراء أي مجموعة، اطرح رصيدها الحالي من حاجتها. راجع دوران المخزون والراكد.
- خطة الشراء: حوّل الحصص إلى كميات ومواعيد بخطة شراء واضحة. راجع خطة الشراء وميزانية المشتريات.
- الأصناف داخل المجموعة: المجموعة المتوازنة قد تخفي صنفًا راكدًا. افتح كل مجموعة ورتب أصنافها.
للمحاسب: لتكون المقارنة صحيحة
- تكلفة مقابل تكلفة: قارن المشتريات بتكلفة البضاعة المباعة، لا بقيمة المبيعات.
- نفس التصنيف: صنف في مجموعة مختلفة بين المشتريات والمبيعات مستحيل في نفس البرنامج، لكن تغيير تصنيف الصنف خلال السنة يشوه المقارنة.
- مخزون أول المدة: مجموعة بدأت السنة بمخزون كبير ستظهر بفجوة سالبة طبيعية لأنها تبيع من الرصيد.
- المرتجعات: مرتجعات المشتريات للمورد تخفض صافي المشتريات. تأكد من تسجيلها في الفترة الصحيحة.
- التكاليف الإضافية: تكاليف الاستيراد المحملة على بعض المجموعات ترفع حصتها من المشتريات. قارن على أساس واحد.
كيف تستخرج التقرير في برنامج الأفضل
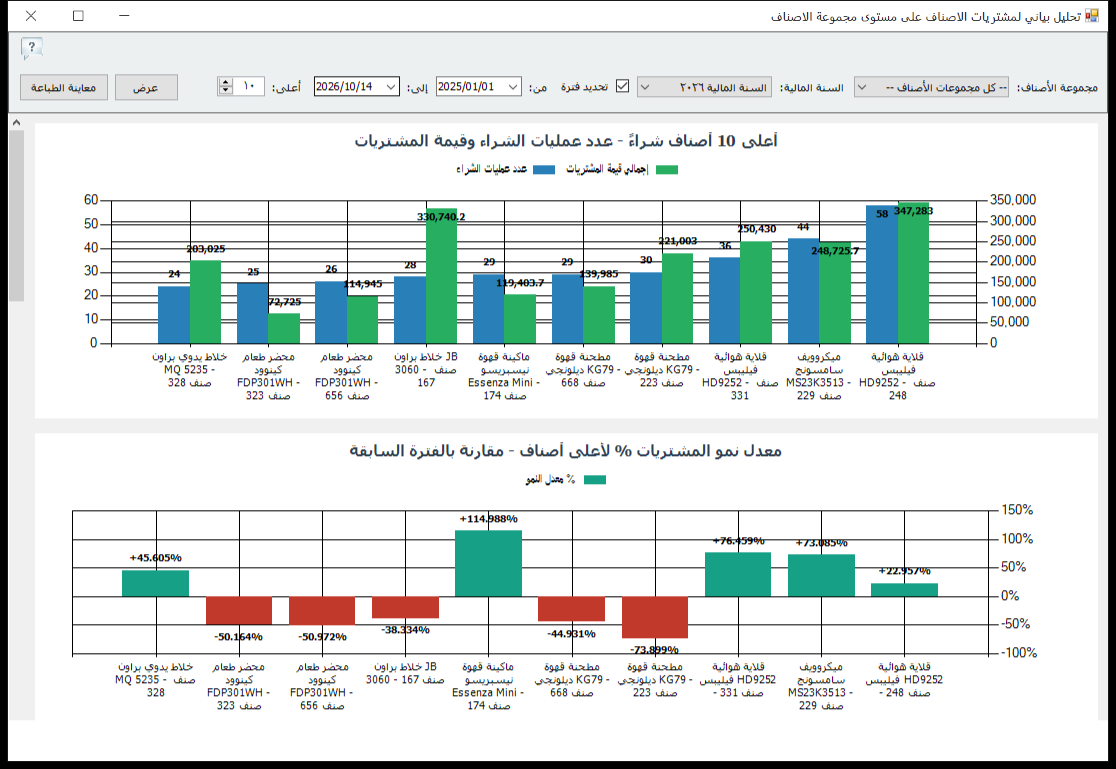
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات، واختر تحليل بياني لمشتريات الأصناف على مستوى مجموعة الأصناف.
- اختر مجموعة الأصناف، أو اتركها شاملة.
- اختر السنة المالية أو فعّل تحديد فترة، وحدد العدد في خانة أعلى.
- اضغط عرض، ثم معاينة الطباعة.
- كرر لكل مجموعة، وقارن مع تقرير مبيعات الأصناف على مستوى مجموعة الأصناف لنفس الفترة.
نصيحة: في نفس القائمة يوجد تحليل مشتريات الأصناف على مستوى مجموعة الموردين وعلى مستوى المورد. استخدمهما لمعرفة مصدر مشتريات كل مجموعة سلعية.
نصائح حسب النشاط
- الأجهزة المنزلية: المجموعات الكبيرة القيمة تأخذ الميزانية بسرعة. ابدأ توزيع الميزانية بها حسب مبيعاتها، ثم وزع الباقي.
- السوبر ماركت: المجموعات كثيرة. ركّز على أكبر عشر مجموعات، فهي غالبًا أغلب الإنفاق.
- قطع الغيار: مجموعات حسب نوع السيارة. تراجع انتشار نوع سيارة معين يعني أن حصة مجموعته من الشراء يجب أن تنخفض.
- الأدوات الصحية: المجموعات الأساسية تحتاج توفرًا دائمًا، والمجموعات الفاخرة تُشترى بطلب أو بكميات صغيرة.
- الأدوية: المجموعات العلاجية تختلف موسميًا. حصة مجموعة أدوية البرد مثلًا ترتفع قبل الشتاء.
أخطاء شائعة
- الشراء بالذوق الشخصي: القسم المفضل لصاحب المحل يأخذ أكثر من حقه.
- مقارنة التكلفة بسعر البيع: تخلط الهامش بالكمية.
- تجاهل مخزون أول المدة: يجعل مجموعة تبدو محرومة وهي تبيع من رصيدها.
- إعادة توزيع مفاجئة: تغيير الحصص بشكل كبير في سنة واحدة قد يسبب نفادًا. غيّر تدريجيًا.
روتين نصف سنوي لميزانية المشتريات
- شغّل التقرير لكل مجموعة، ومعه تقرير المبيعات لنفس المجموعات والفترة.
- احسب حصة كل مجموعة من المشتريات ومن تكلفة المبيعات، والفجوة بينهما.
- حدد المجموعات ذات الفجوة الموجبة الكبيرة، وخفض حصتها في الخطة القادمة.
- حدد المجموعات ذات الفجوة السالبة مع نفاد متكرر، وزد حصتها.
- افتح أكبر مجموعة متراكمة، وحدد الأصناف التي استهلكت ميزانيتها دون بيع.
وزّع ميزانية الشراء حيث يشتري عملاؤك
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
كيف أعرف أن مجموعة سلعية تأخذ أكثر من حقها من ميزانية الشراء؟
قارن حصتها من المشتريات بحصتها من تكلفة المبيعات في نفس الفترة. إذا كانت حصة المشتريات أكبر بوضوح، فالمجموعة تبني مخزونًا.
لماذا أستخدم تكلفة المبيعات وليس قيمة المبيعات؟
لأن المشتريات مسجلة بالتكلفة. مقارنة التكلفة بسعر البيع تخلط الهامش بالكمية، فتخرج النتيجة مضللة.
هل الفجوة السالبة دائمًا مشكلة؟
لا. إذا كانت المجموعة بدأت السنة بمخزون كبير، فطبيعي أن تبيع أكثر مما تشتري. المشكلة عندما تتكرر الفجوة السالبة مع نفاد الأصناف.
ما الفرق بين هذا التقرير وتقرير الأصناف الأكثر شراءً؟
تقرير الأصناف الأكثر شراءً يرتب أعلى الأصناف على مستوى المنشأة. هذا التقرير يرتب الأصناف داخل كل مجموعة، فتعرف كيف توزع ميزانية الشراء داخل كل قسم.
هل يمكن عرض مشتريات مجموعة من مورد معين؟
استخدم تحليل مشتريات الأصناف على مستوى المورد، واختر المورد، ثم راجع أصنافه داخل المجموعة.
كم مرة أراجع توزيع الميزانية؟
كل ستة أشهر على الأقل، وقبل كل موسم كبير. التغير في الطلب بين المجموعات يحتاج متابعة دورية.
اقرأ أيضًا


أحدث التعليقات