
شركة توزيع إلكترونيات تدفع كل شهر لمقدمي خدمات خارج بلدها: اشتراك منصة تسويق، وخدمة شحن دولي، واستشاري فني من المورد الأم، وصيانة عن بُعد لأجهزة خاصة. كل فاتورة لها موعد مختلف، وتُدفع من حساب مختلف. وفي نهاية السنة لا أحد يعرف الإجمالي، ولا أي خدمة نمت إلى الضعف.
الخدمات المشتراة لا تدخل المخزن ولا تظهر في الجرد، ولهذا تكبر دون رقابة. وعندما تكون من مقدمي خدمات في دول أخرى، تضاف إليها تعقيدات الدفع والضرائب وفرق التكلفة عن البديل المحلي.
في هذا المقال نشرح التحليل البياني لمشتريات الخدمات على مستوى الدولة في برنامج الأفضل. التقرير يرتب الخدمات الأكثر شراءً وتعاقدًا من أطراف خارجية حسب الدولة، ويقارن نمو تكلفتها بالفترة السابقة.
باختصار
- التحليل يعرض أعلى 10 خدمات شراءً على مستوى الدولة بعدد عمليات الشراء وقيمة المشتريات.
- صافي تكلفة الخدمة = إجمالي فواتير شراء الخدمة − المسترد منها.
- الوزن النسبي لتكلفة الخدمة % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات البعد) × 100.
- يكشف حجم الإنفاق الخدمي مع كل دولة، والخدمات التي يتسارع نموها.
- يساعد في قرار استبدال مقدم خدمة خارجي ببديل محلي، أو العكس.
ماذا يعرض التحليل؟
في الشاشة اختيار الدولة (أو كل الدول)، والسنة المالية أو تحديد فترة، وعدد العناصر في أعلى. الرسم الأول: «أعلى 10 خدمات شراءً» بعدد عمليات الشراء (أزرق) وإجمالي قيمة المشتريات (أخضر). والثاني: «معدل نمو المشتريات % لأعلى الخدمات» مقارنة بالفترة السابقة.
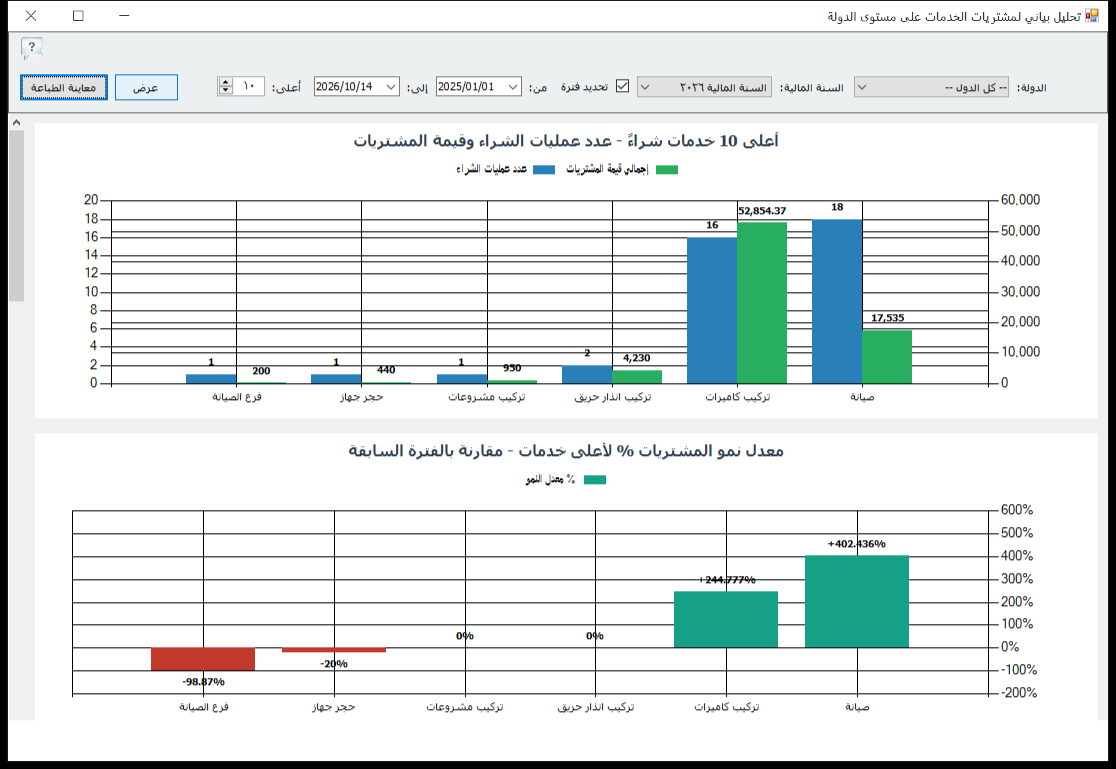
في الصورة: خدمة «صيانة» بأكبر عدد عمليات (18) بقيمة نحو 17.5 ألف، و«تركيب كاميرات» الأعلى قيمة بنحو 52.9 ألف من 16 عملية. والنمو لافت: +402% للصيانة و+245% لتركيب الكاميرات، بينما تراجعت خدمة «فرع الصيانة» نحو 99%. قفزة 400% في خدمة مشتراة تستحق سؤالًا مباشرًا: هل زاد الحجم أم زاد السعر؟
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي تكلفة الخدمة | إجمالي فواتير شراء الخدمة − المسترد منها | دليل البرنامج |
| الوزن النسبي لتكلفة الخدمة % | (تكلفة الخدمة ÷ إجمالي تكاليف خدمات البعد) × 100 | دليل البرنامج |
| متوسط تكلفة العملية | تكلفة الخدمة ÷ عدد عمليات الشراء | إرشاد تحليلي |
| التكلفة الكاملة للخدمة الخارجية | قيمة الفاتورة + رسوم التحويل + الضرائب غير القابلة للاسترداد | إرشاد تحليلي |
مثال محلول: الدعم الفني من الخارج أم محليًا؟
شركة التوزيع في مثالنا تشتري «دعم فني للأجهزة» من المورد الأم في الخارج. من التحليل لسنة كاملة: 40 عملية بقيمة 320,000 جنيه بعملة قاعدة البيانات، أي متوسط 8,000 جنيه للعملية.
وتضيف رسوم التحويل البنكي 3% وتكاليف أخرى غير قابلة للاسترداد تقدرها الشركة بـ 2%:
– التكلفة الكاملة للعملية = 8,000 × 1.05 = 8,400 جنيه
– الإجمالي السنوي الكامل = 40 × 8,400 = 336,000 جنيه
وعرض محلي من شركة صيانة معتمدة: 5,500 جنيه للعملية، مع رسوم ثابتة 30,000 جنيه سنويًا لتدريب فنييها على الأجهزة:
– الإجمالي المحلي = (40 × 5,500) + 30,000 = 250,000 جنيه
– الوفر = 336,000 − 250,000 = 86,000 جنيه في السنة
نقطة التعادل: الوفر للعملية = 8,400 − 5,500 = 2,900، فيغطي رسم التدريب بعد 30,000 ÷ 2,900 = 11 عملية تقريبًا. أي أن البديل المحلي أوفر طالما تزيد العمليات على 11 في السنة. لكن قبل التحويل: هل الدعم المحلي معتمد من المصنع، ولا يلغي الضمان؟
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| نمو كبير في خدمة من دولة | زيادة حجم أو سعر | قارن متوسط تكلفة العملية بالفترة السابقة |
| خدمة متكررة من الخارج | احتياج دائم | ابحث عن بديل محلي أو عقد سنوي |
| عمليات قليلة بقيمة كبيرة | استشارات أو مشاريع | تأكد من وجود عقد ونطاق عمل واضح |
| دولة واحدة بأغلب الإنفاق الخدمي | اعتماد على مقدم خارجي | خطة بديلة لمخاطر الدفع والتوقف |
| خدمة تراجعت بشدة | استبدال أو انتهاء حاجة | تأكد أن البديل مسجل ويظهر في التحليل |
لصاحب النشاط: ضبط الإنفاق الخدمي عبر الحدود
- قائمة الخدمات الخارجية: راجعها كل ربع سنة. أغلب الإنفاق في ثلاث أو أربع خدمات.
- التكلفة الكاملة: أضف رسوم التحويل والضرائب غير المستردة قبل المقارنة بالبديل المحلي.
- العقود السنوية: الخدمة المتكررة أرخص غالبًا بعقد سنوي من الدفع بالعملية.
- قرار التنفيذ الداخلي: للخدمات الكبيرة المتكررة، احسب نقطة التحول كما في الخدمات المشتراة من الغير.
- داخل الدولة: لنفس التحليل بالمحافظة والمدينة انتقل إلى مشتريات الخدمات على مستوى المحافظة.
للمحاسب: شروط دقة التحليل
- دولة المورد في بطاقته: التحليل يعتمد على الدولة المسجلة للمورد. مقدم الخدمة بلا دولة يخرج من التحليل حسب الدولة.
- الخدمة كخدمة لا كمصروف: سجل الخدمة بفاتورة شراء خدمات، لا بقيد مصروف مباشر، حتى تدخل التحليل.
- عملة القاعدة: البرنامج يعمل بعملة أساسية واحدة. سجل الفاتورة بالقيمة المعادلة في تاريخها، وسجل فرق التحويل البنكي في حسابه.
- الضرائب على الخدمات المستوردة: في كثير من الدول تخضع الخدمات المستوردة لضريبة قيمة مضافة بآلية الاحتساب العكسي أو لخصم من المنبع. هذا إرشاد عام: راجع المعالجة مع مستشارك الضريبي.
- المسترد: أي تعويض أو استرداد من مقدم الخدمة يُسجل كمرتجع شراء خدمة.
كيف تستخرج التحليل في برنامج الأفضل
- افتح دعم اتخاذ القرار، ثم الإحصائيات، ثم المشتريات، ثم إحصائيات مشتريات الأصناف والخدمات.
- اختر تحليل بياني لمشتريات الخدمات على مستوى الدولة.
- اختر الدولة أو اترك «كل الدول»، وحدد السنة المالية أو فعّل تحديد فترة.
- حدد العدد في أعلى، ثم اضغط عرض.
- لكل دولة، سجل أعلى ثلاث خدمات ومتوسط تكلفة العملية.
- اضغط معاينة الطباعة للتصدير إلى PDF أو Excel.

نصائح حسب النشاط
- المستوردون: الشحن الدولي والتخليص أكبر خدماتك الخارجية. قارن عروض شركات الشحن سنويًا.
- شركات التقنية: الاشتراكات السحابية والتراخيص تتراكم. راجع النمو كل ربع سنة.
- المصانع: خبراء المصنع الأم للصيانة والتركيب مكلفون. درّب فريقًا داخليًا للأعطال المتكررة.
- التجارة الإلكترونية: منصات الإعلان والدفع خدمات خارجية بنمو سريع. تابع نسبتها من المبيعات.
أخطاء شائعة
- تسجيل الخدمات الخارجية كمصروفات عامة: تختفي من التحليل.
- مقارنة سعر الفاتورة بالبديل المحلي فقط: تتجاهل رسوم التحويل والضرائب.
- تجاهل قفزات النمو: الخدمات الرقمية تتضاعف بسهولة دون قرار واضح.
- مقدمو خدمة بلا دولة في بطاقاتهم: يفسدون التحليل حسب الدولة.
روتين ربع سنوي للخدمات الخارجية
- شغّل التحليل على كل الدول، وسجّل الإنفاق الخدمي مع كل دولة.
- حدد الخدمات التي نمت أكثر من 50%، واسأل عن السبب.
- احسب التكلفة الكاملة لأكبر ثلاث خدمات خارجية.
- اطلب عرضًا محليًا بديلًا لأكبر خدمة متكررة.
- راجع المعالجة الضريبية للخدمات المستوردة مع مستشارك.
راقب إنفاقك على الخدمات حسب الدولة قبل أن يكبر بصمت
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما الخدمات التي يشملها التحليل؟
كل خدمة اشتريتها من جهة خارجية وسجلتها بفاتورة شراء خدمات، مثل الشحن والصيانة والاستشارات والتركيبات والاشتراكات، مصنفة حسب دولة المورد.
كيف يحسب البرنامج الوزن النسبي لتكلفة الخدمة؟
الوزن النسبي % = (تكلفة الخدمة ÷ إجمالي تكاليف خدمات البعد) × 100، والبعد هنا الدولة.
ما المقصود بالمسترد من الخدمة؟
أي مبلغ استرددته من مقدم الخدمة بعد الفاتورة، مثل تعويض أو خصم لاحق، ويُسجل كمرتجع شراء خدمة فيُخصم من صافي التكلفة.
هل يحسب التقرير رسوم التحويل البنكي؟
لا، إلا إذا سُجلت كجزء من فاتورة الخدمة. التحليل يعتمد على فواتير شراء الخدمات.
هل يمكن تحليل دولة واحدة؟
نعم، اختر الدولة من القائمة، أو اترك الكل للترتيب الإجمالي.
هل يمكن تصدير التحليل؟
نعم، من معاينة الطباعة إلى PDF أو Excel.
اقرأ أيضًا


أحدث التعليقات