
مدير مبيعات يقترح منح كبار العملاء 15 يومًا إضافية في السداد ليزيد الطلبيات. ومدير مشتريات يريد رفع الكميات 20% قبل زيادة متوقعة في الأسعار. ومدير التشغيل يطلب زيادة المصروفات 10% لفتح نقطة بيع جديدة. كل قرار يبدو منطقيًا وحده. لكن السؤال الذي لا يجيب عنه أحد في الاجتماع: ماذا سيحدث للخزينة لو نفذنا الثلاثة معًا؟
كثير من المنشآت لم تخسر لأن قراراتها غير مربحة، بل لأن قرارات مربحة على الورق استنزفت السيولة قبل أن يصل ربحها. المخزون الإضافي يحبس النقدية، والآجال الأطول تؤخر التحصيل، والمصروفات تخرج كل يوم.
في هذا المقال نشرح تقرير توقع أثر القرارات المالية (المشتريات وآجال العملاء والمصروفات على السيولة والربح)، وهو من أحدث تقارير التوقع الاستباقي في برنامج الأفضل. التقرير يحاكي حركة النقدية يومًا بيوم، ويقارن كل قرار بالوضع الحالي، ويخبرك هل سيحدث عجز، ومتى يبدأ، وكم تكلفته.
باختصار
- التقرير يجيب عن سؤال واحد قبل اتخاذ القرار: كيف تتغير السيولة وصافي الربح إذا زادت المشتريات، أو مُنح العملاء آجالًا أطول، أو ارتفعت المصروفات، أو تغيرت المبيعات؟
- يحسب معدلات التشغيل اليومية من فترة أساس (30 أو 90 أو 180 يومًا)، ثم يحاكي ستة سيناريوهات: الوضع الحالي، والمشتريات فقط، والآجال فقط، والمصروفات فقط، والمبيعات فقط، والأثر المجمع.
- يعرض أربعة كروت: الرصيد النقدي المتوقع، والسيولة المحتجزة في رأس المال العامل، وصافي الربح بعد القرارات، والتمويل المطلوب لتغطية العجز.
- تكلفة تمويل العجز = مجموع (العجز اليومي × معدل الفائدة السنوي ÷ 365)، وتُخصم من الربح.
- يقيّم كل قرار بأنه: أثر إيجابي، أو أثر مختلط، أو أثر سلبي، أو بدون تغيير.
ماذا يعرض تقرير توقع أثر القرارات المالية؟
التقرير يعمل بمنطق «ماذا لو» (What-If). تُدخل معطيات التوقع في الصف الأول، وهي: تاريخ التقييم، وأفق التوقع، وأساس الوتيرة، والحد الأدنى للنقدية، وتكلفة التمويل السنوية. ثم تُدخل القرارات المقترحة في الصف الثاني، وهي: تغير المشتريات %، وأيام الآجال الإضافية للعملاء، وتغير المصروفات %، وتغير المبيعات المتوقع %.
بعد الضغط على عرض التقرير تظهر أربعة كروت أعلى الشاشة، ثم صندوق «التوجيه الاستراتيجي»، ثم جدولان: جدول أثر كل قرار منفردًا مقارنة بالوضع الحالي، وجدول المقارنة الشهرية بين الوضع الحالي والأثر المجمع للقرارات.
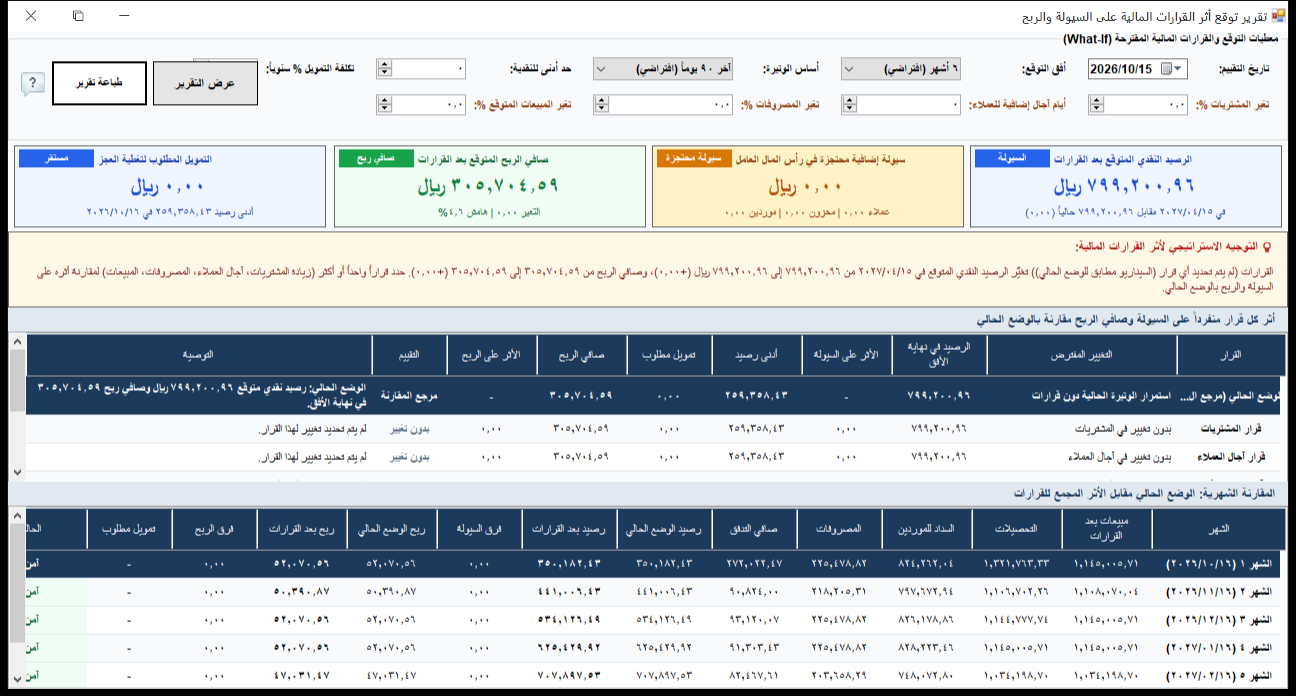
في الصورة تشغيل بدون أي قرار، أي أن السيناريو مطابق للوضع الحالي. لهذا يظهر كارت السيولة المحتجزة بصفر، وكارت التمويل «مستقر»، وكل القرارات «بدون تغيير». هذا التشغيل مفيد كخط أساس: تعرف منه الرصيد المتوقع وأدنى رصيد في الأفق قبل أن تجرب أي قرار.
المعادلات كما يحسبها البرنامج
| المرحلة | المعادلة | المعنى |
|---|---|---|
| المبيعات اليومية | (المبيعات − مرتجعات المبيعات) ÷ أيام الأساس | وتيرة البيع الحالية |
| المشتريات اليومية | (المشتريات − مرتجعات المشتريات) ÷ أيام الأساس | وتيرة الشراء الحالية |
| المصروفات اليومية | المصروفات النقدية ÷ أيام الأساس | ما يخرج من الخزينة يوميًا |
| نسبة تكلفة المبيعات | 1 − هامش مجمل الربح (محصورة بين 10% و98%) | لتحويل المبيعات إلى ربح |
| فترة التحصيل DSO | رصيد العملاء الافتتاحي ÷ المبيعات اليومية | كم يومًا يتأخر التحصيل |
| فترة التحصيل في السيناريو | الأكبر من (0، DSO + الأيام الإضافية) | بعد قرار الآجال |
| فترة السداد DPO | رصيد الموردين الافتتاحي ÷ المشتريات اليومية | كم يومًا يمولك المورد |
| الرصيد اليومي | رصيد الأمس + التحصيلات + الشيكات − المدفوعات − المصروفات | المحاكاة يومًا بيوم |
| العجز اليومي | الأكبر من (0، الحد الأدنى للنقدية − الرصيد) | ما تحتاج تمويله |
| تكلفة التمويل | مجموع (العجز × المعدل السنوي ÷ 365) | تُخصم من الربح |
| صافي الربح | مبيعات السيناريو × (1 − نسبة التكلفة) − المصروفات − تكلفة التمويل | الربح بعد القرارات |
ملاحظة مهمة من دليل البرنامج: الأيام الإضافية للعملاء تُطبق على المبيعات الجديدة فقط، أما رصيد العملاء الحالي فيُحصّل بفترة التحصيل الحالية. وزيادة المشتريات دون نمو المبيعات لا تغير الربح، لكنها تحتجز سيولة في المخزون بعد انقضاء فترة السداد للموردين.
مثال محلول: ثلاثة قرارات في اجتماع واحد
شركة توزيع أدوات كهربائية. من فترة أساس 90 يومًا: صافي المبيعات 5,400,000 جنيه، أي 60,000 جنيه يوميًا. هامش مجمل الربح 25%، فنسبة تكلفة المبيعات 75%. رصيد العملاء الافتتاحي 1,800,000، فتكون فترة التحصيل = 1,800,000 ÷ 60,000 = 30 يومًا. والمصروفات النقدية 8,000 جنيه يوميًا. أفق التوقع 6 أشهر (180 يومًا).
الوضع الحالي
– المبيعات في الأفق = 60,000 × 180 = 10,800,000
– مجمل الربح = 10,800,000 × 25% = 2,700,000
– المصروفات = 8,000 × 180 = 1,440,000
– صافي الربح = 2,700,000 − 1,440,000 = 1,260,000 جنيه
أثر كل قرار منفردًا
| القرار | ما يحدث | الأثر التقريبي |
|---|---|---|
| آجال إضافية 15 يومًا | فترة التحصيل تصبح 45 يومًا للمبيعات الجديدة | تتأخر 15 يومًا من المبيعات: 60,000 × 15 = 900,000 جنيه محتجزة لدى العملاء |
| زيادة المشتريات 20% بدون نمو مبيعات | مشتريات يومية إضافية 9,000 (على أساس 45,000 يوميًا) | 9,000 × 180 = 1,620,000 جنيه مخزون إضافي يُدفع بعد فترة السداد |
| زيادة المصروفات 10% | 800 جنيه إضافية يوميًا | 800 × 180 = 144,000 جنيه أقل في الربح والنقدية |
القرار الأكثر ضغطًا على السيولة هنا هو زيادة المشتريات، لأنها تحبس 1.62 مليون في المخزون. والقرار الوحيد الذي يمس الربح مباشرة هو المصروفات.
الأثر المجمع وتكلفة التمويل
افترض أن المحاكاة المجمعة أظهرت أن الرصيد سينزل تحت الحد الأدنى للنقدية في الشهر الثالث، بعجز متوسطه 500,000 جنيه لمدة 60 يومًا، وتكلفة التمويل 20% سنويًا:
– تكلفة التمويل = 500,000 × 20% ÷ 365 × 60 = 16,438 جنيه تقريبًا
– صافي الربح بعد القرارات = 2,700,000 − (1,440,000 + 144,000) − 16,438 = 1,099,562 جنيه
– الفرق عن الوضع الحالي = 1,260,000 − 1,099,562 = 160,438 جنيه أقل
القرارات الثلاثة معًا خفضت الربح وأحدثت عجزًا. التقرير هنا سيعطي تقييم «أثر سلبي» للأثر المجمع، وسيُظهر كارت التمويل باللون الوردي مع تاريخ بدء الحاجة. الحل ليس إلغاء كل القرارات، بل ترتيبها: نفّذ الآجال الإضافية فقط لمن يرفع طلبياته فعلًا (أدخل تغير مبيعات متوقع موجبًا وأعد التشغيل)، وأجّل زيادة المشتريات أو قسّمها على دفعات.
كيف تقرأ النتيجة؟
| ما تراه في التقرير | المعنى | القرار |
|---|---|---|
| أثر إيجابي | القرار يحسن السيولة أو الربح أو كليهما دون أثر سلبي | نفّذ مع متابعة شهرية للتحصيل والمخزون |
| أثر مختلط | يحسن مؤشرًا ويضعف الآخر، مثل نمو المبيعات مع تأخر التحصيل | وازن المكسب بالتكلفة، وتأكد من تغطية السيولة |
| أثر سلبي | يخفض السيولة أو الربح مقارنة بالوضع الحالي | راجع القرار، أو اربطه بإجراء معاكس مثل تمديد آجال الموردين |
| شهر بحالة «آمن» | الرصيد بعد القرارات لا يقل عن الحالي ولا يوجد عجز | لا إجراء |
| شهر بحالة «تراجع مقارنة بالحالي» | الرصيد أقل من الحالي لكنه فوق الحد الأدنى | راقب، ولا تضف قرارًا جديدًا في هذا الشهر |
| شهر بحالة «عجز سيولة» | الرصيد تحت الحد الأدنى الآمن | رتب تمويلًا قبل تاريخ بدء الحاجة أو نفّذ على مراحل |
| كارت التمويل وردي | سيظهر تمويل مطلوب | لا تنفذ القرارات كلها مرة واحدة |
| صافي الربح أحمر | القرارات تحول الربح إلى خسارة | أعد تصميم القرار قبل التنفيذ |
لصاحب النشاط: كيف تتخذ قرارًا ماليًا بدون مفاجآت
- قرار واحد في كل تشغيل أولًا: جرّب كل قرار منفردًا، ثم شغّل الأثر المجمع. الجدول الأول في التقرير يفعل ذلك لك ويعرض القرار الأكثر ضغطًا.
- الآجال مقابل نمو: لا تمنح آجالًا إضافية إلا مقابل نمو مبيعات تقدّره بنفسك. أدخل نسبة النمو المتوقعة واقرأ هل يغطي الربح الإضافي تكلفة احتجاز السيولة.
- المشتريات على دفعات: إذا ظهر عجز بسبب زيادة المشتريات، جرّب نسبة أصغر، أو اتفق مع المورد على فترة سداد أطول. فترة السداد الأطول تعمل عكس الآجال الإضافية للعملاء.
- الحد الأدنى للنقدية: حدده بواقعية، مثل رواتب شهر وإيجار وأقساط. الحد الصفري يجعل التقرير متفائلًا أكثر من اللازم.
- قبل الاجتماع الشهري: شغّل التقرير على أفق 6 أشهر واعرض الكروت الأربعة على فريقك. الأرقام توقف الجدل أسرع من الآراء.
للمحاسب: شروط دقة المحاكاة
- الأرصدة الافتتاحية من الأستاذ العام: النقدية والعملاء والموردون تُقرأ في تاريخ التقييم. أي قيد معلق أو تسوية غير مرحّلة يغير نقطة البداية.
- الشيكات بتواريخ استحقاقها: التقرير يضيف الشيكات المستحقة في تواريخها. سجّل الشيكات الواردة والصادرة بتواريخ صحيحة، وراجع متابعة الشيكات.
- المصروفات النقدية: المصروفات غير المسجلة، أو المسجلة في غير حساباتها، تخفض المعدل اليومي وتجمّل النتيجة.
- فترة الأساس: في الأنشطة الموسمية، اختر فترة أساس تشبه الفترة القادمة. آخر 90 يومًا (الافتراضي) قد لا تمثل موسم الذروة.
- هامش الربح: البرنامج يحصر نسبة التكلفة بين 10% و98%. إذا كانت أسعار التكلفة غير محدّثة، فالهامش المحسوب سيضلل الربح المتوقع. راجع توقع الأرباح والخسائر.
- تكلفة التمويل لا تعود إلى النقدية: تُخصم من الربح فقط لتظهر حجم العجز الحقيقي، فلا تتوقع أن يتغير الرصيد بقيمتها.
كيف تستخرج التقرير في برنامج الأفضل
- افتح قائمة دعم اتخاذ القرار، ثم تقارير التوقع الاستباقي، ثم الحسابات، واختر تقرير توقع أثر القرارات المالية.
- حدد تاريخ التقييم (الافتراضي اليوم)، وأفق التوقع من 3 إلى 24 شهرًا (الافتراضي 6)، وأساس الوتيرة 30 أو 90 أو 180 يومًا.
- أدخل الحد الأدنى للنقدية وتكلفة التمويل % سنويًا (الافتراضي 20%).
- أدخل القرارات: تغير المشتريات %، وأيام آجال إضافية للعملاء، وتغير المصروفات %، واختياريًا تغير المبيعات المتوقع %. القيمة السالبة تعني خفضًا أو تقصيرًا.
- اضغط عرض التقرير (F5)، واقرأ الكروت ثم جدول أثر كل قرار ثم المقارنة الشهرية.
- اضغط طباعة تقرير (Ctrl + P) للمعاينة والتصدير إلى PDF أو Excel.
نصائح حسب نوع النشاط
- التوزيع والجملة: قرار الآجال هو الأخطر غالبًا. جرّب أيامًا إضافية لكل شريحة عملاء على حدة، واربطها بتقرير تقييم مخاطر الائتمان للعملاء.
- المصانع: زيادة شراء الخامات قبل ارتفاع الأسعار قرار شائع. قارن الوفر المتوقع في السعر بتكلفة التمويل التي يحسبها التقرير.
- التجزئة والسوبر ماركت: المبيعات نقدية غالبًا وفترة التحصيل قصيرة، فقرار المصروفات (فرع جديد أو موظفين) هو الذي يحرك النتيجة.
- مواد البناء: الآجال طويلة والمبالغ كبيرة. استخدم أفق 9 أو 12 شهرًا بدل 6.
- الصيدليات ومستلزماتها: زيادة المشتريات تعني أيضًا خطر الصلاحية. راجع توقع انتهاء الصلاحية قبل رفع الكميات.
أخطاء شائعة
- تجربة كل القرارات معًا من أول مرة: لن تعرف أي قرار سبب العجز.
- حد أدنى للنقدية بصفر: يُظهر «آمن» بينما لا تستطيع دفع رواتب الشهر.
- تجاهل تغير المبيعات: الآجال الإضافية بدون نمو مبيعات تبدو سيئة دائمًا. أدخل تقديرك الواقعي للنمو.
- الاعتماد على فترة أساس غير ممثلة: شهر عيد أو موسم استثنائي يرفع المعدلات اليومية.
- قراءة الربح دون السيولة: قرار يرفع الربح ويُحدث عجزًا يحتاج تمويلًا قبل تنفيذه.
روتين شهري لقرارات السيولة
- شغّل التقرير بدون قرارات لتعرف خط الأساس وأدنى رصيد متوقع.
- اجمع القرارات المقترحة من المبيعات والمشتريات والتشغيل.
- جرّب كل قرار منفردًا وسجل أثره على الرصيد والربح.
- شغّل الأثر المجمع، وإذا ظهر عجز فرتب القرارات حسب الأولوية ونفّذ على مراحل.
- قارن الشهر الفعلي بما توقعه التقرير، وعدّل فترة الأساس أو الحد الأدنى إذا لزم.
اختبر قرارك المالي القادم على أرقامك الحقيقية قبل تنفيذه
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما الفرق بين هذا التقرير وتقرير توقع التدفقات النقدية؟
تقرير التدفقات النقدية يتوقع ما سيحدث إذا استمر الوضع كما هو. أما تقرير أثر القرارات المالية فيقارن الوضع الحالي بسيناريوهات قرارات تحددها أنت، ويعرض أثر كل قرار منفردًا ثم مجمعًا.
هل تؤثر الآجال الإضافية على رصيد العملاء الحالي؟
لا. حسب دليل البرنامج، الآجال الإضافية تُطبق على المبيعات الجديدة فقط، ورصيد العملاء الحالي يُحصل بفترة التحصيل الحالية.
لماذا لم يتغير الربح عند زيادة المشتريات؟
لأن زيادة المشتريات بدون نمو في المبيعات لا تغير تكلفة المبيعات ولا الإيراد، لكنها تحتجز سيولة في المخزون. يظهر أثرها في كارت السيولة المحتجزة والرصيد النقدي.
كيف يحسب البرنامج تكلفة تمويل العجز؟
يجمع العجز اليومي تحت الحد الأدنى للنقدية مضروبًا في معدل التمويل السنوي ومقسومًا على 365. الافتراضي 20% سنويًا ويمكن تعديله.
ما أطول أفق توقع متاح؟
يمكن اختيار 3 أو 6 أو 9 أو 12 أو 18 أو 24 شهرًا. الافتراضي 6 أشهر.
هل يمكن إدخال قيمة سالبة في القرارات؟
نعم. القيمة السالبة في المشتريات أو المصروفات تعني خفضًا أو ترشيدًا، والسالبة في أيام الآجال تعني تقصير فترة التحصيل.
متى يعتبر التقرير القرار خطرًا؟
عندما يظهر تمويل مطلوب في كارت ذروة التمويل باللون الوردي، أو يتحول صافي الربح إلى خسارة باللون الأحمر. عندها يُنصح بالتنفيذ على مراحل أو ترتيب تسهيل قصير الأجل قبل تاريخ بدء الحاجة.
اقرأ أيضًا


أحدث التعليقات