
شركة أدوات كهربائية لها نشاطان تحت سقف واحد: معرض بيع بالتجزئة، وقسم توريدات لمشروعات المقاولين. الحسابات كلها مجمعة، والمخزون واحد. صاحب الشركة يعرف أن «المشروعات بتجيب فلوس كتير»، لكنه لا يعرف أي الأصناف تُباع للمشروعات، وأيها للمعرض. فيشتري بنفس النسب لكل الأصناف، ثم يجد الكابلات الثقيلة تنفد قبل تسليم مشروع، بينما مفاتيح الإنارة الفاخرة مكدسة.
عندما يكون لديك أكثر من نشاط أو فرع أو مشروع، فكل منها يبيع سلة مختلفة. مركز التكلفة في البرنامج هو الأداة التي تفصل بينها.
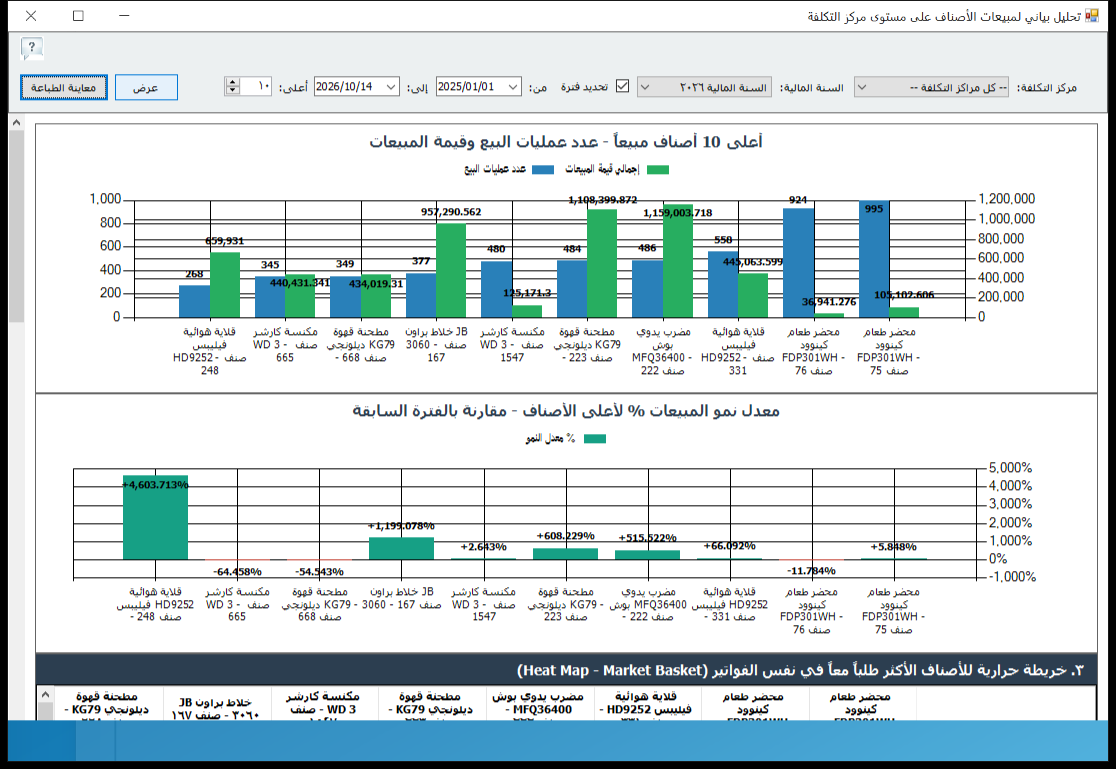
في هذا المقال نشرح التحليل البياني لمبيعات الأصناف على مستوى مركز التكلفة في برنامج الأفضل: كيف يعرض الأصناف القائدة لكل مركز، وكيف تستخدم النتيجة في تقييم الأنشطة وتخصيص المخزون والميزانية.
باختصار
- التقرير يعرض أعلى الأصناف مبيعًا لمركز تكلفة محدد، أو لكل المراكز، خلال السنة أو فترة محددة.
- يهدف بحسب الدليل إلى دعم التخطيط للمشاريع والفروع ومراكز الربحية والتكلفة.
- لكل صنف: عدد عمليات البيع، وقيمة المبيعات، ومعدل النمو، والأصناف المتلازمة في الفواتير.
- الوزن النسبي للصنف % = (صافي مبيعات الصنف ÷ إجمالي مبيعات مركز التكلفة) × 100.
- يكتمل بتقرير مشتريات الأصناف على مستوى مركز التكلفة، لمعرفة ما يستهلكه كل مركز مقابل ما يبيعه.
ما هو مركز التكلفة ولماذا تحلل مبيعاته؟
مركز التكلفة في برنامج الأفضل وحدة محاسبية تجمع حركات نشاط معين: فرع، أو قسم، أو مشروع، أو خط نشاط. عندما تسجل الفاتورة على مركز تكلفة، تستطيع لاحقًا أن ترى إيراداته ومصروفاته وأصنافه منفصلة عن غيره. وقد شرحنا في مقال تقارير مراكز التكلفة والفروع الجانب المالي لهذه المراكز. هنا نركز على سؤال مختلف: ماذا يبيع كل مركز؟
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي مبيعات الصنف | إجمالي فواتير بيع الصنف − مرتجعات البيع | دليل البرنامج |
| الوزن النسبي للصنف % | (صافي مبيعات الصنف ÷ إجمالي مبيعات مركز التكلفة) × 100 | دليل البرنامج |
| متوسط السعر | صافي المبيعات ÷ الكميات المباعة | دليل البرنامج |
| حصة المركز من مبيعات الصنف % | (مبيعات الصنف في المركز ÷ مبيعات الصنف في كل المراكز) × 100 | إرشاد تحليلي |
حصة المركز من الصنف تخبرك لأي نشاط تشتري هذا الصنف أصلًا. صنف يذهب 90% منه لمركز واحد يجب أن تُبنى كميات شرائه على خطة هذا المركز.
مثال محلول: معرض التجزئة وقسم المشروعات
افترض أن الشركة شغّلت التقرير لمركزي التكلفة خلال سنة:
| الصنف | مبيعات المعرض | مبيعات المشروعات | الإجمالي | حصة المشروعات |
|---|---|---|---|---|
| كابل 6 مم (لفة) | 120,000 | 1,080,000 | 1,200,000 | 90% |
| لوحة توزيع | 60,000 | 540,000 | 600,000 | 90% |
| مفاتيح إنارة فاخرة | 380,000 | 20,000 | 400,000 | 5% |
| كشافات LED | 250,000 | 250,000 | 500,000 | 50% |
| إجمالي المركز | 2,000,000 | 3,000,000 | 5,000,000 | — |
وزن الكابل في المشروعات = 1,080,000 ÷ 3,000,000 = 36%. صنف واحد يمثل أكثر من ثلث مبيعات هذا النشاط.
وزن المفاتيح الفاخرة في المعرض = 380,000 ÷ 2,000,000 = 19%، بينما وزنها في المشروعات 20,000 ÷ 3,000,000 = 0.7% فقط.
القرارات:
- شراء الكابلات ولوحات التوزيع يُبنى على جدول تسليم المشروعات القادمة، لا على متوسط المبيعات العام. نفاد الكابل يؤخر تسليم مشروع، وقد يعني غرامة.
- المفاتيح الفاخرة صنف معرض بامتياز. لا تشترِ منها بناءً على حجم الشركة كلها.
- الكشافات مشتركة بين النشاطين بالتساوي. تحتاج مخزون أمان يغطي الاثنين.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| صنف يمثل أكثر من ثلث مبيعات المركز | المركز يعتمد عليه | خطة توريد خاصة وتفاوض سعر سنوي |
| صنف موجود في مركز واحد فقط | صنف متخصص | اربط شراءه بخطة هذا المركز وحده |
| نمو سالب لأصناف مركز معين | نشاط يتراجع | راجع ربحية المركز في التقارير المالية |
| نفس الصنف بمتوسط سعر مختلف بين المراكز | سياسة سعر مختلفة | تأكد أن الفرق مقصود ومربح |
| أصناف متلازمة في فواتير المشروعات | طلبيات متكاملة | جهز «حزمة مشروع» بسعر واحد |
لصاحب النشاط: قرارات لكل مركز
- ميزانية مشتريات لكل مركز: وزّع ميزانية الشراء على المراكز حسب أصنافها القائدة، لا كرقم واحد للشركة.
- تقييم النشاط: مركز مبيعاته كبيرة لكن أصنافه القائدة منخفضة الهامش قد يكون أقل ربحًا مما يبدو. راجع تقارير مراكز التكلفة والفروع.
- المشروعات: في الأنشطة التي تعمل بنظام المشروعات، اجعل لكل مشروع كبير مركز تكلفة، وراجع أصنافه قبل التسليم.
- فرع جديد: قبل فتح فرع، انظر إلى أصناف أقرب مركز مشابه. سلة الفرع الجديد غالبًا ستشبهه في البداية.
- التسعير: الأصناف التي يقودها نشاط المشروعات قد تحتاج قائمة أسعار مختلفة عن المعرض.
للمحاسب: شروط دقة التحليل
- مركز التكلفة في كل فاتورة: فواتير بدون مركز تكلفة لا تظهر تحت أي مركز. اجعل الحقل إلزاميًا للأنشطة التي تريد فصلها.
- شجرة مراكز واضحة: مراكز متداخلة أو مكررة الأسماء تربك التحليل. راجع شجرة المراكز مرة في السنة.
- التوزيع المشترك: فاتورة واحدة لنشاطين يجب أن تُقسم أو تُسجل على المركز الغالب بقاعدة ثابتة.
- المرتجعات على نفس المركز: المرتجع يجب أن يُسجل على مركز الفاتورة الأصلية، وإلا ظهر مركز بمرتجعات بلا مبيعات.
- ربط بالمشتريات: قارن مع مشتريات الأصناف على مستوى مركز التكلفة لمعرفة هل المركز يشتري أكثر مما يبيع.
كيف تستخرج التقرير في برنامج الأفضل
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المبيعات، ثم إحصائيات مبيعات الأصناف والخدمات، واختر تحليل بياني لمبيعات الأصناف على مستوى مركز التكلفة.
- اختر مركز التكلفة من القائمة، أو اتركه شاملًا.
- اختر السنة المالية أو فعّل تحديد فترة.
- حدد عدد الأصناف في خانة أعلى، ثم اضغط عرض.
- اضغط معاينة الطباعة لاستخراج نموذج RDLC، مع إمكانية التصدير إلى PDF وExcel.
تنبيه: جودة هذا التقرير تساوي جودة تسجيل مركز التكلفة في الفواتير. إذا كان الموظفون يتركون الحقل فارغًا أو يختارون مركزًا افتراضيًا، فالنتيجة لن تعكس الواقع مهما كان التحليل جيدًا.
نصائح حسب النشاط
- المقاولات والتوريدات: مركز تكلفة لكل مشروع كبير يجعل التقرير قائمة مواد المشروع الفعلية، تقارنها بالمقايسة.
- الشركات متعددة الأنشطة: معرض تجزئة، وقسم جملة، وقسم صيانة. لكل نشاط مركز تكلفة وسلة أصناف.
- الفروع في مدن مختلفة: إذا كان لكل فرع مركز تكلفة، فالتقرير يكمل تقرير المخزن بالنظرة المالية للفرع.
- المصانع: مركز تكلفة لكل خط إنتاج أو قسم بيع، مثل البيع المحلي والتصدير، يوضح المنتجات القائدة لكل منهما.
- الأنشطة الخدمية مع بيع أصناف: فصل بيع الأصناف عن الخدمات بمراكز تكلفة يوضح أي نشاط يحمل الآخر.
أخطاء شائعة
- مركز تكلفة افتراضي: اختيار مركز واحد افتراضيًا لكل الفواتير يجعل التقرير يعكس الإعداد لا الواقع.
- مراكز كثيرة جدًا: خمسون مركزًا لشركة صغيرة تشتت البيانات. اجعل المراكز بعدد القرارات التي تريد اتخاذها.
- نسيان المرتجعات: مرتجع مسجل على مركز مختلف يشوه مبيعات المركزين.
- قراءة المبيعات بدون التكلفة: المركز الأعلى مبيعات ليس بالضرورة الأعلى ربحًا.
روتين شهري لكل مركز تكلفة
- شغّل التقرير لكل مركز على الشهر الماضي.
- قارن الأصناف القائدة بالشهر السابق، وسجل أي تغير كبير.
- شغّل تقرير المشتريات لنفس المركز، وقارن ما يشتريه بما يبيعه.
- راجع ربحية المركز في التقارير المالية.
- حدد لكل مركز قرارًا واحدًا للشهر القادم: زيادة صنف، أو مراجعة سعر، أو تقليل شراء.
قيّم كل نشاط بما يبيعه، لا بما تظن أنه يبيعه
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما هو مركز التكلفة في برنامج الأفضل؟
وحدة محاسبية تجمع حركات نشاط معين، مثل فرع أو قسم أو مشروع، حتى يمكن تحليل إيراداته ومصروفاته وأصنافه منفصلة.
ما الفرق بين هذا التقرير وتقرير مبيعات الأصناف حسب المخزن؟
المخزن يعبر عن مكان البضاعة. مركز التكلفة يعبر عن النشاط أو المشروع الذي تتبعه الفاتورة. قد يبيع نشاطان من نفس المخزن، وقد يبيع نشاط واحد من أكثر من مخزن.
هل يمكن عرض كل مراكز التكلفة معًا؟
نعم، يمكن ترك الفلتر شاملًا لكل المراكز، أو اختيار مركز محدد لدراسة أصنافه.
لماذا تظهر مبيعات بعض المراكز أقل من الحقيقي؟
غالبًا لأن جزءًا من الفواتير سُجل بدون مركز تكلفة أو على مركز آخر. راجع الفواتير غير المرتبطة بمركز قبل الاعتماد على النتيجة.
هل يمكن مقارنة مركزي تكلفة في نفس الرسم؟
شغّل التقرير لكل مركز على حدة لنفس الفترة، ثم قارن النتيجتين. أو صدّر النتائج إلى Excel وضعها في جدول واحد.
هل أحتاج مركز تكلفة لكل فرع؟
إذا كنت تريد تقييم كل فرع ماليًا، نعم. المخزن يخبرك بمكان البضاعة، ومركز التكلفة يخبرك بنتيجة النشاط.
اقرأ أيضًا


أحدث التعليقات