
مدير مبيعات شركة أدوات كهربائية يتلقى كل يوم طلبات من مندوبيه: «العميل الفلاني عايز يسحب بضاعة آجل». القرار غالبًا يعتمد على علاقة المندوب بالعميل، أو على حجم الطلبية. لكن عند مراجعة الحسابات، ظهر أن عميلين من أكثر العملاء طلبًا للآجل لم يسددا أي جنيه من مديونيتهما منذ فتح الحساب، وأن عميلًا آخر يسدد بانتظام لكن رصيده كبير فبدا خطيرًا وهو ليس كذلك.
حجم الرصيد وحده لا يحدد الخطر. ما يحدده هو العلاقة بين ما عليه وما سدده. عميل عليه 2 مليون وسدد 87% من تعاملاته أكثر أمانًا من عميل عليه 50 ألفًا ولم يسدد شيئًا.
في هذا المقال نشرح تقرير التحليل البياني لمخاطر الائتمان في برنامج الأفضل: كيف يحسب نسبة الخطورة ومعدل السداد لكل عميل، وكيف يصنفه، وما قرار الائتمان المناسب لكل مستوى.
باختصار
- التقرير يرتب العملاء الأكثر خطورة حسب معدل السداد وإجمالي الديون، ويعرض أعلى عدد تحدده أنت (مثلًا أعلى 10).
- لكل عميل: إجمالي المديونية، وإجمالي السداد، والمديونية المتبقية، ومعدل السداد %، ونسبة الخطورة %، وتقييم المخاطر.
- نسبة الخطورة في الجدول تساوي المتبقي ÷ إجمالي المديونية، ومعدل السداد يساوي المسدد ÷ إجمالي المديونية. المجموع دائمًا 100%.
- يصنف الدليل المخاطر في مستويات: منخفض (أخضر)، ومتوسط (أصفر)، وحرج (أحمر) عند تجاوز الحد الائتماني مع تعثر يتجاوز 60 يومًا.
- الهدف: رقابة بصرية سريعة على حجم الديون المعرضة لخطر التعثر قبل منح ائتمان جديد.
ما هو تقرير مخاطر الائتمان للعملاء؟
هو تقرير من إحصائيات العملاء، يوزع عملاء المنشأة وفق درجات المخاطرة الائتمانية، بحسب وصف دليل البرنامج. الرسم البياني في الأعلى يعرض نسبة الخطورة لكل عميل في عمود أحمر، والجدول في الأسفل يعرض الأرقام التي بُنيت عليها النسبة.
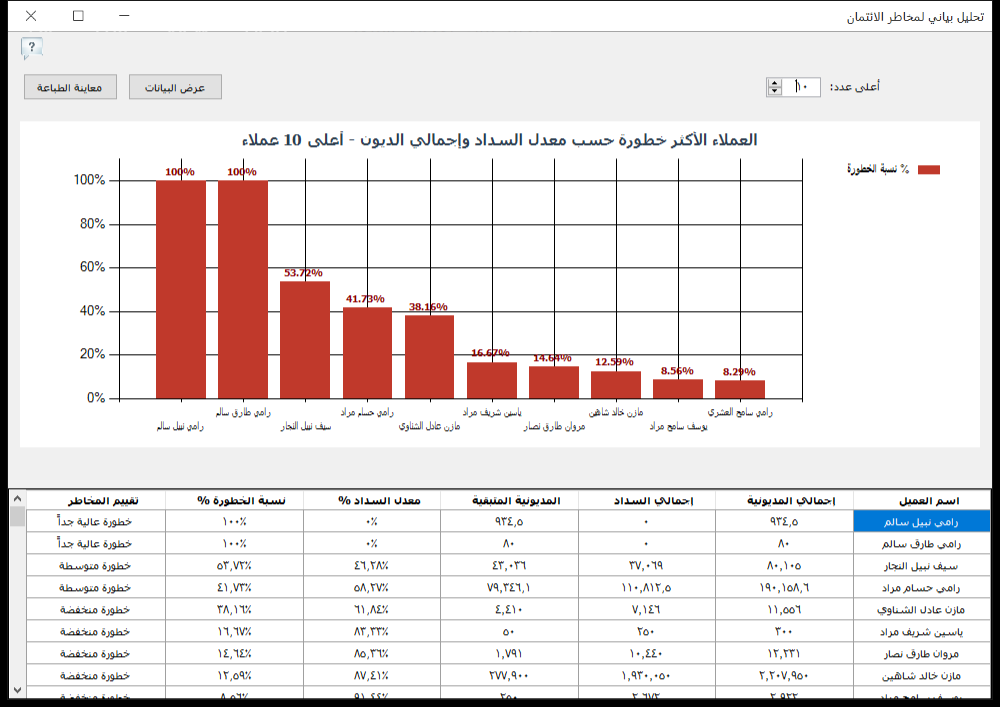
قيمة التقرير أنه يضع العميلين جنبًا إلى جنب: عميل مديونيته صغيرة ولم يسدد منها شيئًا، وعميل مديونيته كبيرة وسدد أغلبها. الأول نسبة خطورته 100%، والثاني قد لا تتجاوز نسبته 13%.
المعادلات
| المؤشر | المعادلة | ملاحظة |
|---|---|---|
| المديونية المتبقية | إجمالي المديونية − إجمالي السداد | الرصيد القائم على العميل |
| معدل السداد % | (إجمالي السداد ÷ إجمالي المديونية) × 100 | كما يظهر في جدول التقرير |
| نسبة الخطورة % | (المديونية المتبقية ÷ إجمالي المديونية) × 100 | تساوي 100% − معدل السداد |
| مؤشر المخاطرة في الدليل | (الرصيد المدين القائم ÷ الحد الائتماني المعتمد) × وزن فترة التأخير | يربط الرصيد بالحد والتأخير |
الدليل يذكر أن تقييم المخاطرة يأخذ في الاعتبار الحد الائتماني المعتمد ومدة التأخير. لذلك سجّل حدًا ائتمانيًا واقعيًا لكل عميل في بطاقته، حتى تكون النتيجة معبرة.
مثال محلول: أربعة عملاء وأربعة قرارات
افترض أن التقرير أظهر هذه الأسطر لشركة أدوات كهربائية:
| العميل | إجمالي المديونية | إجمالي السداد | المتبقي | معدل السداد | نسبة الخطورة |
|---|---|---|---|---|---|
| محل النور | 48,000 | 0 | 48,000 | 0% | 100% |
| مقاول البناء | 190,000 | 110,000 | 80,000 | 57.9% | 42.1% |
| معرض الشروق | 300,000 | 250,000 | 50,000 | 83.3% | 16.7% |
| موزع الجيزة | 2,200,000 | 1,930,000 | 270,000 | 87.7% | 12.3% |
محل النور: لم يسدد أي جزء من 48,000 جنيه. الرقم صغير، لكن نسبة الخطورة 100%. القرار: إيقاف البيع الآجل فورًا، والبيع نقدًا فقط حتى يسدد.
مقاول البناء: سدد أكثر من نصف تعاملاته، لكن المتبقي 80,000 جنيه بنسبة 42.1%. القرار: لا زيادة في الحد، وكل طلبية جديدة مشروطة بدفعة من الرصيد القديم.
معرض الشروق: معدل سداده 83.3%. عميل جيد. القرار: الاستمرار بنفس الشروط ومراقبة الاستحقاقات.
موزع الجيزة: أكبر رصيد في القائمة، 270,000 جنيه، لكنه سدد 87.7% من تعاملاته الضخمة. القرار: عميل آمن. لو كان حده الائتماني ضيقًا على حجمه، فقد يستحق مراجعة الحد للأعلى.
لاحظ أن ترتيب الخطر عكس ترتيب حجم الرصيد تمامًا. هذا بالضبط ما يكشفه التقرير.
مستويات المخاطرة وما تفعله في كل منها
| المستوى | الوصف بحسب الدليل | قرار الائتمان |
|---|---|---|
| منخفض (أخضر) | ائتمان آمن وسداد منتظم | الاستمرار، ويمكن مراجعة الحد للأعلى |
| متوسط (أصفر) | اقتراب من الحد الائتماني مع تأخير بسيط | لا زيادة في الحد، ومتابعة الاستحقاقات |
| حرج (أحمر) | تجاوز الحد الائتماني مع تعثر يتجاوز 60 يومًا | إيقاف الآجل وبدء إجراءات التحصيل |
لصاحب النشاط: سياسة ائتمان من سطرين
- لا ائتمان جديد لنسبة خطورة 100%: العميل الذي لم يسدد شيئًا لا يحصل على بضاعة آجلة جديدة، مهما كانت علاقته بالمندوب.
- الرصيد الكبير ليس تهمة: راجع معدل السداد قبل أن تضغط على عميل كبير منتظم. الضغط على عميل جيد قد يدفعه لمنافس.
- اربط العمولة بالتحصيل: مندوب يبيع لعملاء نسبة خطورتهم عالية يجب ألا يحصل على عمولة كاملة قبل التحصيل.
- راجع الحدود كل ربع سنة: عميل ارتفع معدل سداده يستحق مكافأة، وعميل انخفض معدله يحتاج تخفيض حد.
- انظر إلى المنطقة: إذا تجمع العملاء الحرجون في منطقة واحدة، فالمشكلة قد تكون في السوق أو المندوب. راجع خريطة مخاطر الائتمان والديون.
للمحاسب: لتكون النسب صحيحة
- الأرصدة الافتتاحية: عميل منقول من نظام سابق برصيد افتتاحي فقط سيظهر بمعدل سداد منخفض إذا لم تُسجل مدفوعاته السابقة. وضّح ذلك عند العرض.
- الشيكات تحت التحصيل: شيك مستلم لم يُصرف بعد قد يُحسب أو لا يُحسب ضمن السداد حسب طريقة تسجيله. اتفق مع الإدارة على المعالجة.
- المرتجعات: مرتجع يقلل المديونية، ويجب أن يُسجل بإشعار مرتجع لا كسداد نقدي، حتى لا يضخم معدل السداد.
- الحد الائتماني: تقييم الدليل يعتمد على الحد المعتمد. بطاقة عميل بدون حد ائتماني تجعل المقارنة ناقصة.
- الربط بأعمار الديون: معدل سداد جيد مع فواتير قديمة جدًا متبقية يعني أن العميل يسدد الجديد ويترك القديم. راجع أعمار ديون العملاء.
كيف تستخرج التقرير في برنامج الأفضل
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المبيعات، ثم إحصائيات العملاء، واختر تحليل بياني لمخاطر الائتمان.
- حدد عدد العملاء في خانة أعلى عدد (مثلًا 10 أو 20).
- اضغط عرض البيانات. يظهر الرسم مرتبًا من الأعلى خطورة.
- راجع الجدول أسفل الرسم: المديونية، والسداد، والمتبقي، ومعدل السداد، ونسبة الخطورة، والتقييم.
- اضغط معاينة الطباعة واعرض القائمة على مسؤول الائتمان والمندوبين.
تنبيه: نسبة الخطورة تقيس سلوك السداد، لا قدرة العميل المالية. عميل جديد بفاتورة واحدة لم يحل موعدها سيظهر بنسبة 100% رغم أنه لم يتأخر. راجع تاريخ الاستحقاق قبل اتخاذ قرار ضده.
نصائح حسب النشاط
- مواد البناء: المقاولون يسددون عادة عند استلام دفعات مشروعاتهم. نسبة خطورة مرتفعة قد تعني تأخر صرف مستخلص، فاسأل عن موعده قبل إيقاف التعامل.
- التوزيع على المحلات: العملاء كثيرون والمبالغ صغيرة. ركّز على العملاء الذين تجاوزت خطورتهم 50% مهما صغر رصيدهم، لأن عددهم يتراكم.
- الأدوية والمستلزمات الطبية: الآجل جزء أساسي من السوق. اربط الحد الائتماني لكل صيدلية بمعدل سدادها في الأشهر الستة الأخيرة.
- الأجهزة الكهربائية بالتقسيط: تابع التقسيط في تقاريره المخصصة، واستخدم هذا التقرير لعملاء الجملة الآجل فقط حتى لا تخلط بين النوعين.
- التوريدات للشركات: الشركات تسدد بدورة اعتماد داخلية طويلة. معدل سداد منخفض مع شركة كبيرة قد يكون بطئًا إداريًا لا تعثرًا.
أخطاء شائعة
- الحكم بالرصيد: إيقاف عميل كبير منتظم لأن رصيده كبير، بينما يستمر البيع لعميل صغير لم يسدد شيئًا.
- غياب الحد الائتماني: بطاقات عملاء بدون حد تجعل التقييم ناقصًا، وتترك القرار للمندوب.
- الاستثناءات الدائمة: «استثناء لمرة واحدة» يتكرر كل شهر يصبح سياسة غير مكتوبة.
- التأخر في التصعيد: العميل الذي يصل للمستوى الحرج يكون غالبًا قد مر بالمستوى المتوسط أشهرًا دون تدخل.
روتين أسبوعي لمسؤول الائتمان
- افتح التقرير على أعلى 20 عميلًا خطورة.
- لكل عميل نسبة خطورته 100%: تأكد من تاريخ استحقاق فواتيره قبل أي إجراء.
- أرسل قائمة العملاء الموقوف عنهم الآجل إلى المندوبين والكاشير.
- راجع العملاء الذين انتقلوا من الأصفر إلى الأخضر، وقرر هل يستحقون رفع الحد.
- سجل كل استثناء تمنحه، وسببه، واسم من وافق عليه.
قرر الائتمان بالأرقام، لا بالمجاملة
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
كيف تُحسب نسبة الخطورة في التقرير؟
نسبة الخطورة في جدول التقرير تساوي المديونية المتبقية مقسومة على إجمالي المديونية. وهي مكملة لمعدل السداد، فمجموعهما 100%.
هل العميل صاحب الرصيد الأكبر هو الأخطر؟
ليس بالضرورة. عميل برصيد كبير ومعدل سداد مرتفع قد يكون أكثر أمانًا من عميل برصيد صغير لم يسدد منه شيئًا. التقرير يرتب حسب نسبة الخطورة لا حسب حجم الرصيد.
متى يصبح العميل في المستوى الحرج؟
بحسب دليل البرنامج، المستوى الحرج يعني تجاوز الحد الائتماني مع تعثر في السداد يتجاوز 60 يومًا. في هذه الحالة يوقف البيع الآجل وتبدأ إجراءات التحصيل.
ما الفرق بين هذا التقرير وخريطة مخاطر الائتمان؟
هذا التقرير يرتب العملاء فرديًا حسب الخطورة. الخريطة توزع المخاطر جغرافيًا، فتعرف المحافظات والمدن التي تتركز فيها الديون المتعثرة.
هل يمكن استخدام التقرير لتحديد الحد الائتماني لعميل جديد؟
العميل الجديد ليس له تاريخ سداد كافٍ. ابدأ بحد صغير، ثم ارفعه تدريجيًا كلما ارتفع معدل سداده في التقرير خلال أول ستة أشهر.
كم عميلًا أعرض في التقرير؟
أعلى 10 أو 20 عميلًا خطورة يكفيان غالبًا للمتابعة الأسبوعية. ارفع العدد عند المراجعة الربع سنوية الشاملة للحدود الائتمانية.
اقرأ أيضًا


أحدث التعليقات