
عميل يطلب سعرًا خاصًا لأنه «من أكبر عملائكم». المندوب يؤيده، والمحاسب يتردد. والسؤال الذي يحسم الأمر: كم اشترى هذا العميل فعلًا؟ وكم رجع منه؟ وكم دفع؟ وكم عليه؟
العميل الكبير بالفواتير قد يكون صغيرًا بالصافي، إذا كانت مرتجعاته كبيرة. وقد يكون كبيرًا بالصافي لكنه لا يدفع. وقرارات السعر والائتمان والخصم تحتاج الصورة كاملة.
في هذا المقال نشرح تقريري أداء العميل (عميل واحد بتفصيل كامل) وأداء العملاء (مقارنة كل العملاء في جدول) في برنامج الأفضل.
باختصار
- تقرير أداء العميل: إجمالي المبيعات بدون خصم وضريبة، وإجمالي الخصم، وإجمالي الضريبة، وإجمالي المبيعات بالخصم والضريبة، وإجمالي المرتجعات، وعدد عمليات البيع، ومتوسط قيمة الفاتورة، وإجمالي ما تم تحصيله.
- تقرير أداء العملاء: لكل عميل: الكود، وإجمالي الإيرادات منه، وعدد عمليات الشراء، ومتوسط قيمة الفاتورة، وإجمالي ما تم تحصيله، والدين المتبقي، وأعلى نسبة خصم.
- صافي مبيعات العميل = إجمالي المبيعات − إجمالي المرتجعات.
- الربح المحقق من العميل = صافي المبيعات − تكلفة البضاعة المباعة له.
- الحصة السوقية للعميل % = (صافي مبيعاته ÷ إجمالي مبيعات الشركة) × 100، ونسبة مرتجعاته % = (مرتجعاته ÷ مبيعاته) × 100.
ماذا يعرض التقريران؟
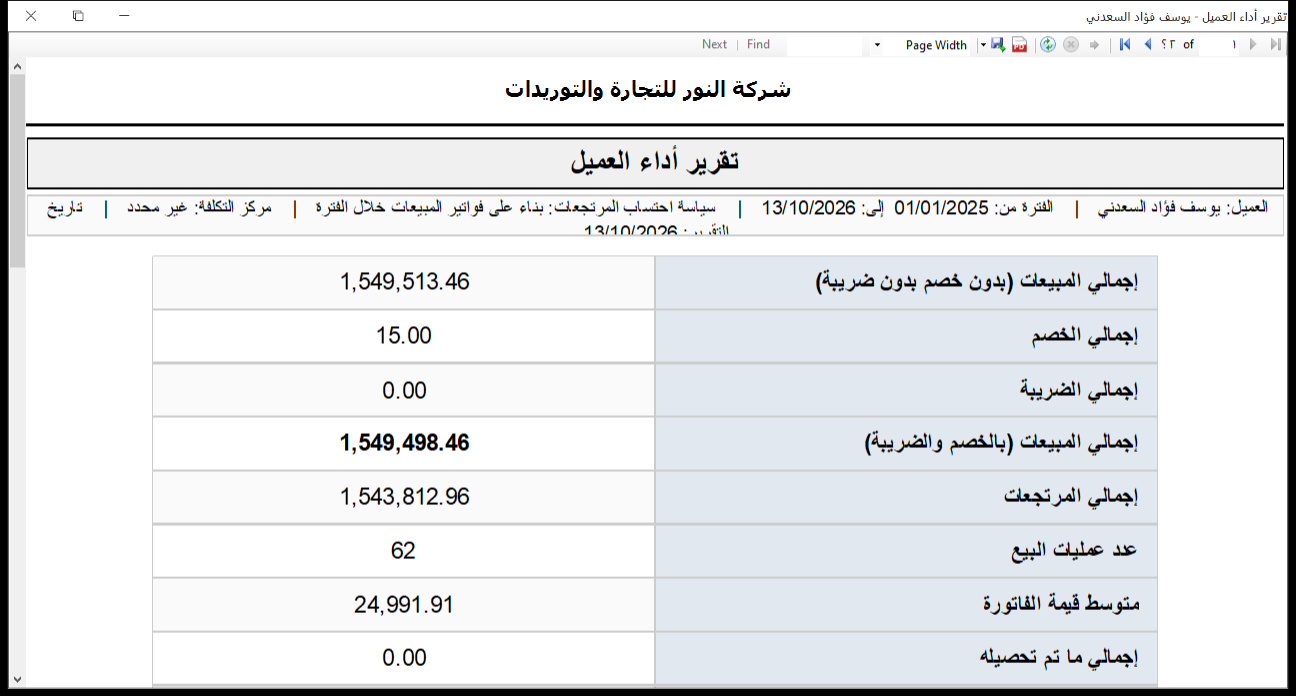
تقرير أداء العميل يبدأ برأس فيه اسم العميل، والفترة، وسياسة احتساب المرتجعات، ومركز التكلفة، ثم جدول المؤشرات.
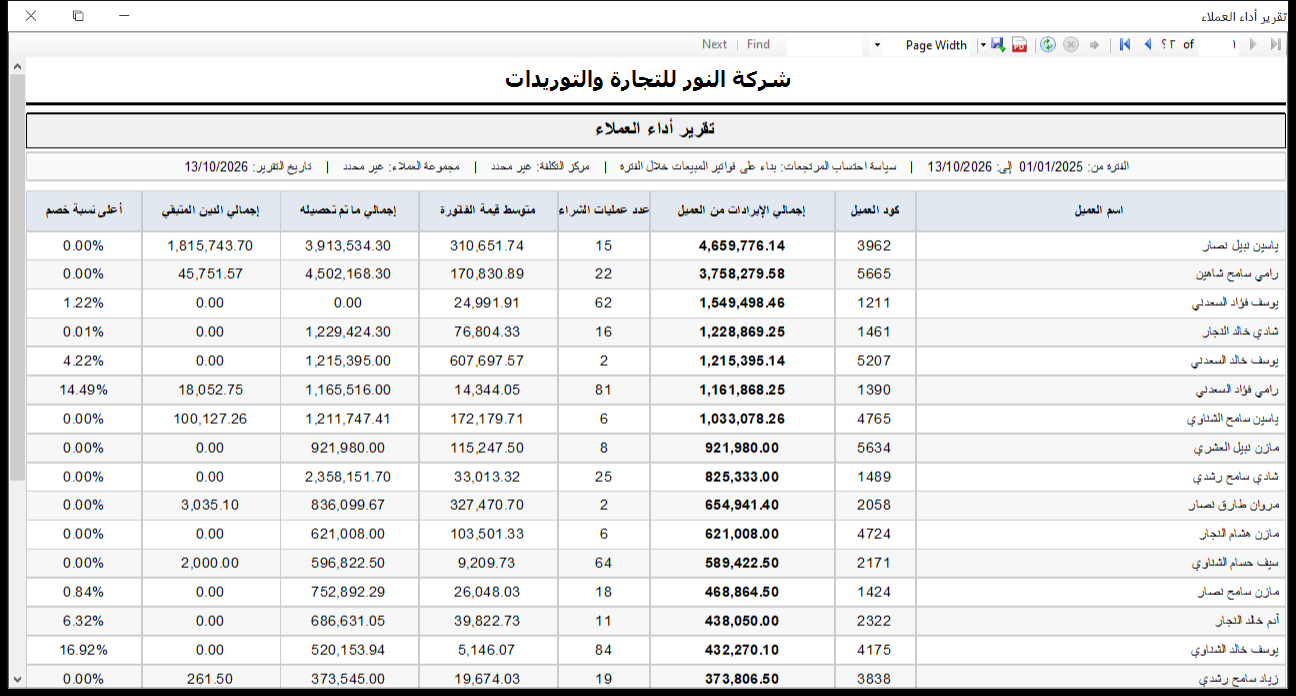
تقرير أداء العملاء يضع كل العملاء في جدول مرتب حسب الإيرادات.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي مبيعات العميل | إجمالي المبيعات − إجمالي المرتجعات | دليل البرنامج |
| الربح المحقق من العميل | صافي المبيعات − تكلفة البضاعة المباعة للعميل | دليل البرنامج |
| متوسط الفاتورة | المبيعات ÷ عدد الفواتير المنفذة | دليل البرنامج |
| الحصة السوقية للعميل % | (صافي مبيعات العميل ÷ إجمالي مبيعات الشركة) × 100 | دليل البرنامج |
| نسبة مرتجعات العميل % | (قيمة مرتجعات العميل ÷ إجمالي مبيعاته) × 100 | دليل البرنامج |
| نسبة الدين من الإيراد % | الدين المتبقي ÷ إجمالي الإيرادات من العميل × 100 | إرشاد تحليلي |
تحقق من الصورة الأولى: 1,549,498.46 ÷ 62 = 24,991.91، أي أن متوسط الفاتورة في التقرير محسوب على إجمالي المبيعات قبل المرتجعات.
مثال من الصورة الأولى: العميل الذي رجّع كل شيء تقريبًا
العميل في الصورة الأولى: مبيعات 1,549,498.46، ومرتجعات 1,543,812.96.
– صافي المبيعات = 1,549,498.46 − 1,543,812.96 = 5,685.50 فقط.
– نسبة المرتجعات = 1,543,812.96 ÷ 1,549,498.46 = 99.6%.
لو قرأت سطر المبيعات وحده، لكان هذا عميلًا بمليون ونصف. لكنه في الواقع أرجع كل ما اشتراه تقريبًا. هذا نمط يحتاج تفسيرًا فوريًا: بيع بالأمانة ثم ارتجاع؟ إلغاء صفقة كبيرة؟ استبدال فواتير؟ أم خطأ تسجيل؟ وفي كل الحالات، هذا العميل لا يستحق سعرًا خاصًا بناءً على «حجمه».
مثال من الصورة الثانية: عميلان بطريقتين
| المؤشر | ياسين نبيل نصار | رامي فؤاد السعدني |
|---|---|---|
| إجمالي الإيرادات | 4,659,776.14 | 1,161,868.25 |
| عدد عمليات الشراء | 15 | 81 |
| متوسط قيمة الفاتورة | 310,651.74 | 14,344.05 |
| إجمالي ما تم تحصيله | 3,913,534.30 | 1,165,516.00 |
| الدين المتبقي | 1,815,743.70 | 18,052.75 |
| أعلى نسبة خصم | 0.00% | 14.49% |
الحسابات: نسبة الدين للعميل الأول = 1,815,743.70 ÷ 4,659,776.14 = 39%. وللثاني = 18,052.75 ÷ 1,161,868.25 = 1.6%.
القراءة:
– ياسين: عميل كبير بصفقات كبيرة متباعدة (15 عملية بمتوسط 310 آلاف)، بلا خصومات، لكن 39% من إيراده ما زال دينًا. قراره ائتماني: حد ائتماني واضح، وجدول تحصيل. راجع تقييم مخاطر الائتمان للعملاء.
– رامي: عميل متكرر (81 عملية) بفواتير صغيرة، يدفع بانتظام، لكنه حصل على خصم وصل 14.49% في إحدى الفواتير. قراره سعري: هل هذا الخصم ضمن سياستك؟ قِس أثره في أثر الخصومات.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| مرتجعات قريبة من المبيعات | بيع غير حقيقي أو صفقة ملغاة | تحقق قبل أي قرار سعر أو حافز |
| دين كبير نسبة للإيراد | مخاطر ائتمان | حد ائتماني وجدول تحصيل |
| أعلى خصم مرتفع | استثناءات سعرية | راجع الصلاحيات |
| متوسط فاتورة كبير وعمليات قليلة | عميل صفقات | خطة متابعة لكل صفقة |
| عمليات كثيرة ودين صغير | عميل متكرر منتظم | يستحق شروطًا أفضل |
لصاحب النشاط: قرارات على مستوى العميل
- السعر الخاص بالصافي: لا تمنح سعرًا خاصًا بناءً على إجمالي الفواتير. استخدم صافي المبيعات بعد المرتجعات.
- الائتمان بالتحصيل: الحد الائتماني للعميل يُبنى على سجل تحصيله، لا على حجم مشترياته.
- العملاء الكبار: راجع تركز مبيعاتك في عدد قليل منهم في كبار العملاء وقاعدة 80/20.
- ما يشتريه: لتفاصيل الأصناف التي يشتريها العميل وأسعارها راجع حركة العملاء على الأصناف.
- الولاء: لمتابعة العملاء الذين يتراجعون راجع فقد العملاء.
للمحاسب: شروط دقة التقرير
- سياسة المرتجعات: حسب فواتير المبيعات خلال الفترة، أو حسب فواتير المرتجعات خلال الفترة. المرتجعات الكبيرة لفواتير قديمة تختلف كثيرًا بين السياستين.
- التحصيل: إجمالي ما تم تحصيله يعتمد على سندات القبض المسجلة على العميل. التحصيل غير المسجل يرفع الدين.
- الأرصدة الافتتاحية: التحصيل قد يتجاوز إيراد الفترة بسبب ديون سابقة.
- العميل الصحيح: المبيعات على «عميل نقدي» لا تظهر لعميل بعينه.
- مركز التكلفة ومجموعة العملاء: لتقييم عملاء فرع أو شريحة.
كيف تستخرج التقريرين في برنامج الأفضل
- افتح تقارير المبيعات، واختر تقرير أداء العميل لعميل واحد، أو تقرير أداء العملاء للمقارنة.
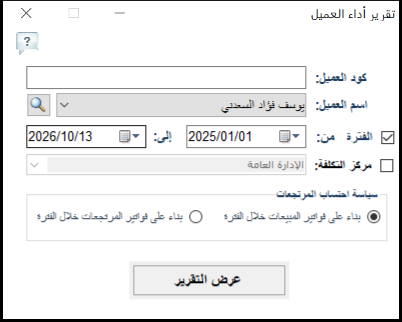
- في أداء العميل: اختر العميل والفترة.
- في أداء العملاء: حدد الفترة، واختياريًا المندوب ومجموعة العملاء ومركز التكلفة.
- اختر سياسة احتساب المرتجعات.
- اضغط عرض التقرير، ثم اطبعه أو صدّره من شريط المعاينة.
نصائح حسب النشاط
- التوزيع والجملة: أداء العملاء ربع سنويًا لكل مندوب، لمراجعة الحدود الائتمانية.
- الأجهزة الكهربائية: راقب أعلى خصم لكل عميل، فالخصومات الاستثنائية تنتشر.
- مواد البناء: صفقات كبيرة ودين كبير. نسبة الدين من الإيراد هي مؤشرك الأول.
- الصيدليات ومستلزماتها: المرتجعات بسبب الصلاحية طبيعية لكن يجب أن تكون صغيرة النسبة.
أخطاء شائعة
- تقييم العميل بإجمالي الفواتير: دون المرتجعات.
- منح الائتمان بالحجم: دون سجل التحصيل.
- تجاهل الخصومات الاستثنائية: تصبح قاعدة.
- عدم التحقق من المرتجعات الضخمة: قد تخفي مشكلة رقابية.
روتين ربع سنوي لتقييم العملاء
- شغّل تقرير أداء العملاء على الربع الماضي لكل مندوب.
- راجع أي عميل تقترب مرتجعاته من مبيعاته.
- احسب نسبة الدين من الإيراد لكل عميل كبير.
- حدّث الحدود الائتمانية والخصومات المسموحة بناءً على النتائج.
- لأكبر خمسة عملاء، شغّل تقرير أداء العميل التفصيلي قبل أي تفاوض.
اعرف قيمة كل عميل الحقيقية بعد المرتجعات والخصم والتحصيل
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما الفرق بين تقرير أداء العميل وتقرير أداء العملاء؟
أداء العميل يعرض مؤشرات تفصيلية لعميل واحد، مثل المبيعات قبل وبعد الخصم والضريبة والمرتجعات والتحصيل. وأداء العملاء يقارن كل العملاء في جدول بالإيرادات وعدد العمليات ومتوسط الفاتورة والتحصيل والدين وأعلى خصم.
كيف يحسب البرنامج صافي مبيعات العميل؟
صافي مبيعات العميل = إجمالي المبيعات − إجمالي المرتجعات.
كيف يُحسب متوسط قيمة الفاتورة؟
المبيعات ÷ عدد عمليات البيع. ومن أرقام الصورة، المتوسط محسوب على إجمالي المبيعات قبل المرتجعات.
لماذا التحصيل أكبر من إيراد الفترة لبعض العملاء؟
لأن التحصيل في الفترة قد يشمل ديونًا من فترات سابقة.
هل يعرض التقرير ربح العميل؟
الدليل يعرّف الربح المحقق من العميل بصافي المبيعات ناقص تكلفة البضاعة المباعة له. لتفصيل الربح حسب الفواتير راجع تقرير أرباح الفواتير.
هل يمكن مقارنة عملاء مندوب واحد؟
نعم، في تقرير أداء العملاء بتحديد المندوب أو مجموعة العملاء.
كيف أعرف عملائي الأعلى مرتجعات؟
شغّل تقرير أداء العملاء ورتّب حسب نسبة المرتجعات، أو قارن عمود المرتجعات بالإيرادات لكل عميل.
اقرأ أيضًا


أحدث التعليقات