
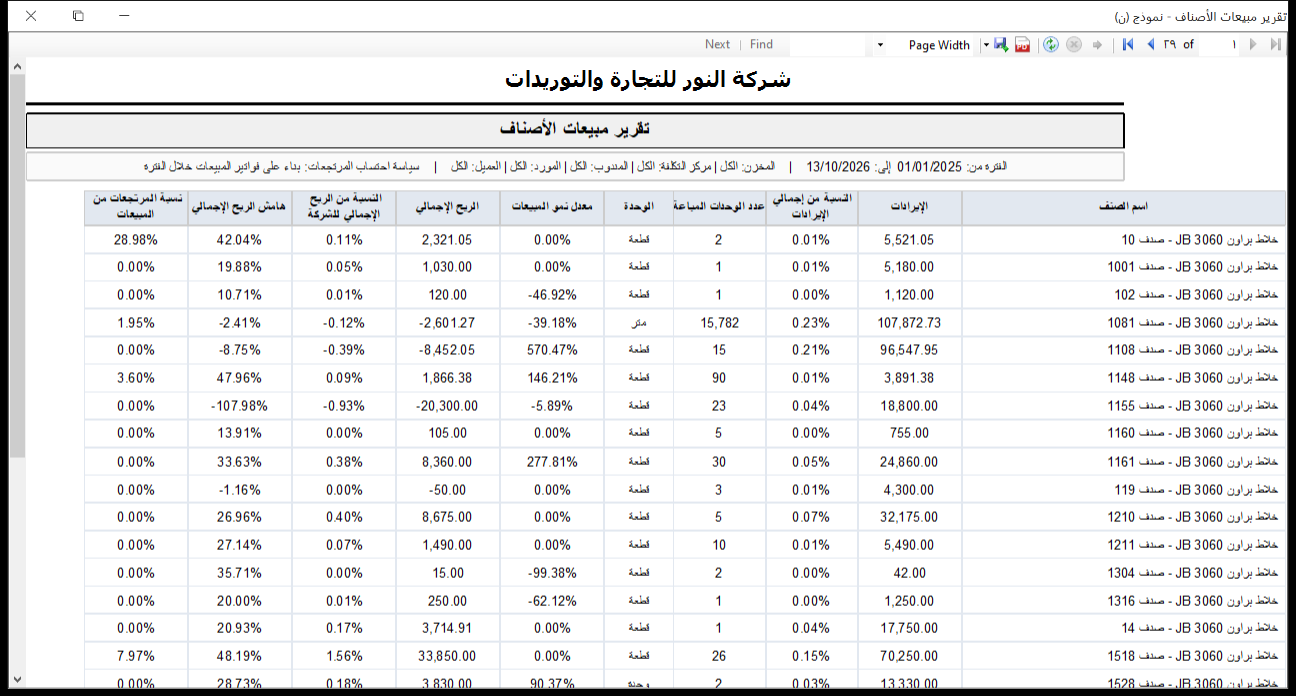
مدير المبيعات سعيد: صنف «خلاط» باع منه أكثر من 15 ألف متر هذا العام، بإيراد يتجاوز مئة ألف. لكن عندما فُتح تقرير مبيعات الأصناف بكامل أعمدته، ظهر أمام نفس الصنف ربح إجمالي بالسالب وهامش −2.41%. أي أن كل متر بيع خسرت فيه الشركة.
الأصناف الخاسرة لا تظهر في تقارير «الأكثر مبيعًا»، بل تختبئ فيها. وتقارير المبيعات العادية تعرض الكمية والقيمة، ولا تعرض الربح والهامش والنمو والمرتجعات معًا.
في هذا المقال نشرح تقرير مبيعات الأصناف الإجمالي – نموذج (ن) في برنامج الأفضل. التقرير كشف مجمع لكل الأصناف بالإيرادات والكميات وتكلفة البضاعة المباعة والربح الإجمالي، ومعها نسب المساهمة والهامش والنمو والمرتجعات، في جدول واحد يمكن فرزه وتصديره.
باختصار
- التقرير يعرض لكل صنف: الإيرادات، والنسبة من إجمالي الإيرادات، وعدد الوحدات المباعة، والوحدة، ومعدل نمو المبيعات، والربح الإجمالي، والنسبة من الربح الإجمالي للشركة، وهامش الربح الإجمالي، ونسبة المرتجعات من المبيعات.
- مجمل ربح الصنف = صافي قيمة المبيعات − تكلفة المبيعات.
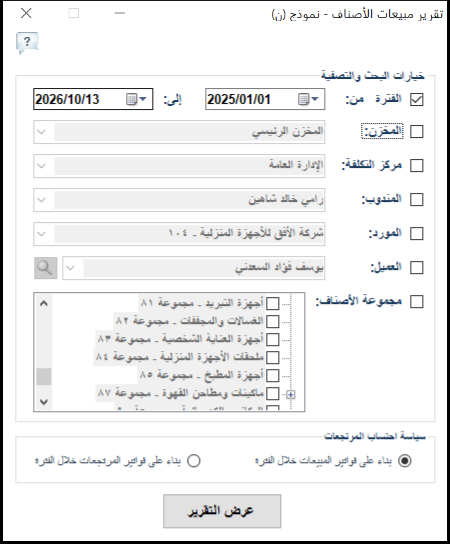
- الفلاتر: الفترة، والمخزن، ومركز التكلفة، والمندوب، والمورد، والعميل، ومجموعات الأصناف، وسياسة احتساب المرتجعات.
- الاستخدام الأهم: كشف الأصناف ذات الهامش السالب، والأصناف التي تحمل ربح الشركة فعلًا.
- يكمل تقرير أداء الصنف الذي يعرض صنفًا واحدًا بالتفصيل.
ماذا يعرض التقرير؟
شاشة الخيارات فيها: الفترة، والمخزن، ومركز التكلفة، والمندوب، والمورد، والعميل، وقائمة مجموعات الأصناف، ثم سياسة احتساب المرتجعات. ويخرج التقرير برأس يبين كل الفلاتر المستخدمة، ثم جدول الأصناف.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| مجمل ربح الصنف | صافي قيمة المبيعات − تكلفة المبيعات | دليل البرنامج |
| النسبة من إجمالي الإيرادات % | إيرادات الصنف ÷ إجمالي الإيرادات × 100 | التقرير |
| النسبة من الربح الإجمالي للشركة % | ربح الصنف ÷ إجمالي الربح الإجمالي × 100 | التقرير |
| هامش الربح الإجمالي % | الربح الإجمالي ÷ الإيرادات × 100 | التقرير (متحقق) |
| نسبة المرتجعات من المبيعات % | قيمة المرتجعات ÷ الإيرادات × 100 | التقرير (متحقق) |
| معدل نمو المبيعات % | مقارنة مبيعات الصنف بالفترة السابقة | التقرير |
تحقق من الصورة على صنف «خلاط براون JB 3060 – صنف 10»: الإيرادات 5,521.05، والربح الإجمالي 2,321.05، فالهامش = 2,321.05 ÷ 5,521.05 = 42.04%. ونسبة المرتجعات 28.98% = 1,600 ÷ 5,521.05، وهي قيمة المرتجع الظاهرة لنفس الصنف في تقرير أداء الصنف.
لاحظ الفرق: تقرير أداء الصنف يحسب الهامش على صافي المبيعات بعد المرتجعات (59.19%)، بينما نموذج (ن) يحسبه على الإيرادات (42.04%). الرقمان صحيحان، لكن لا تقارن بينهما مباشرة.
أمثلة من الصورة: ثلاثة أصناف تحتاج قرارًا
| الصنف | الإيرادات | الوحدات | الربح الإجمالي | الهامش | النمو |
|---|---|---|---|---|---|
| صنف 1081 | 107,872.73 | 15,782 متر | −2,601.27 | −2.41% | −39.18% |
| صنف 1108 | 96,547.95 | 15 قطعة | −8,452.05 | −8.75% | +570.47% |
| صنف 1155 | 18,800.00 | 23 قطعة | −20,300.00 | −107.98% | −5.89% |
القراءة:
– صنف 1081: حجم كبير بهامش سالب صغير (−2.41%). غالبًا سعر البيع لم يتحرك مع ارتفاع التكلفة. راجع آخر سعر شراء وحدّث السعر. الخسارة صغيرة لكل متر، لكنها على 15,782 مترًا.
– صنف 1108: نمو +570% بهامش −8.75%. أي أن كل نمو إضافي يزيد الخسارة. هذا غالبًا عرض أو خصم كبير نجح في البيع وفشل في الربح. أوقف الخصم أو احسب أثره في أثر الخصومات.
– صنف 1155: الربح الإجمالي (−20,300) أكبر من الإيراد نفسه (18,800)، أي أن التكلفة المحملة أكثر من ضعف الإيراد. هذا يشير غالبًا إلى خطأ في تكلفة الصنف أو وحدته، أكثر من كونه خسارة تجارية حقيقية. راجع أرصدة المستودعات وتصحيح التكلفة قبل أي قرار.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| هامش سالب صغير وحجم كبير | سعر لم يتبع التكلفة | تحديث السعر فورًا |
| هامش سالب مع نمو كبير | عرض أو خصم خاسر | أوقف الخصم أو حدده |
| خسارة أكبر من الإيراد | خطأ تكلفة أو وحدة غالبًا | راجع التكلفة قبل الحكم |
| نسبة كبيرة من ربح الشركة | صنف استراتيجي | لا تسمح بنفاده، وراقب سعره |
| نسبة مرتجعات عالية | مشكلة جودة أو بيع | راجع أسباب المرتجع |
| نمو سالب وهامش جيد | صنف مربح يتراجع | تسويق أو عرض مدروس |
لصاحب النشاط: تنظيف التشكيلة من الخسارة
- رتّب حسب الهامش تصاعديًا: صدّر التقرير إلى Excel ورتب عمود الهامش. الأصناف في أعلى القائمة هي أولويتك.
- ميّز الخطأ من الخسارة: هامش أسوأ من −100% غالبًا خطأ بيانات، وهامش بين 0 و−10% غالبًا خطأ تسعير.
- العشرون صنفًا الأهم: رتّب حسب «النسبة من الربح الإجمالي للشركة». هذه الأصناف تحمل أرباحك، فاحمها من النفاد والخصم.
- الفلاتر للقرار: فلتر المندوب يكشف من يبيع بخسارة، وفلتر المورد يكشف أصناف المورد ذات الهامش الضعيف.
- التفصيل: لأي صنف تريد فهمه أكثر، افتح تقرير أداء الصنف.
للمحاسب: شروط دقة التقرير
- تكلفة الأصناف: الربح الإجمالي يعتمد على تكلفة البضاعة المباعة. تكلفة خاطئة تنتج هوامش غير منطقية.
- الوحدات: صنف يُشترى بالكرتونة ويُباع بالقطعة بمعامل تحويل خاطئ يُظهر خسارة أو ربحًا وهميًا. راجع وحدات القياس.
- سياسة المرتجعات: ثبتها في كل التقارير الشهرية.
- الضريبة: الإيرادات بدون ضريبة.
- عدد الصفحات: التقرير لكل الأصناف طويل (39 صفحة في الصورة). استخدم مجموعات الأصناف أو التصدير إلى Excel للتحليل.
كيف تستخرج التقرير في برنامج الأفضل
- افتح تقارير المبيعات، واختر تقرير مبيعات أصناف – نموذج (ن).
- فعّل الفترة وحدد التاريخين.
- اختياريًا: حدد المخزن أو مركز التكلفة أو المندوب أو المورد أو العميل، أو مجموعة أو أكثر من مجموعات الأصناف.
- اختر سياسة احتساب المرتجعات.
- اضغط عرض التقرير، ثم صدّره إلى Excel لترتيب الأعمدة حسب الهامش أو الربح.
نصائح حسب النشاط
- السوبر ماركت: الهوامش صغيرة، فأي صنف بهامش سالب يحتاج تحديث سعر فوري.
- الأجهزة الكهربائية: العروض الموسمية تنتج أصنافًا بنمو عالٍ وهامش سالب. راجعها بعد كل عرض.
- مواد البناء: الأسعار تتغير بسرعة. شغّل التقرير شهريًا بفلتر المورد.
- التوزيع: فلتر المندوب يكشف الخصومات التي تحول أصنافًا مربحة إلى خاسرة.
أخطاء شائعة
- الاكتفاء بتقرير الأكثر مبيعًا: يخفي الأصناف الخاسرة.
- مقارنة هامش هذا التقرير بهامش تقرير أداء الصنف: أساس الحساب مختلف.
- اتخاذ قرار تجاري على خطأ تكلفة: راجع البيانات أولًا.
- عدم التصدير إلى Excel: الترتيب والفرز هناك أسرع بكثير.
روتين شهري لربحية الأصناف
- شغّل التقرير على الشهر الماضي لكل الأصناف، وصدّره إلى Excel.
- رتّب حسب الهامش تصاعديًا، وراجع كل صنف بهامش سالب.
- افصل أخطاء التكلفة والوحدات عن الخسائر التجارية الحقيقية.
- حدّث أسعار الأصناف الخاسرة، وأوقف الخصومات عليها.
- رتّب حسب النسبة من ربح الشركة، واحمِ أهم عشرين صنفًا من النفاد.
اكتشف الأصناف التي تبيعها بخسارة قبل نهاية السنة
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ماذا يعرض تقرير مبيعات الأصناف نموذج (ن)؟
يعرض لكل صنف الإيرادات ونسبتها من الإجمالي، وعدد الوحدات المباعة، ومعدل النمو، والربح الإجمالي ونسبته من ربح الشركة، وهامش الربح الإجمالي، ونسبة المرتجعات من المبيعات.
كيف يُحسب هامش الربح الإجمالي في هذا التقرير؟
من أرقام التقرير، الهامش = الربح الإجمالي ÷ الإيرادات × 100. ويعرّف الدليل مجمل ربح الصنف بصافي قيمة المبيعات ناقص تكلفة المبيعات.
لماذا يختلف الهامش هنا عن تقرير أداء الصنف؟
لأن تقرير أداء الصنف يحسب الهامش على صافي المبيعات بعد المرتجعات، بينما نموذج (ن) يحسبه على الإيرادات.
ما معنى هامش سالب أكبر من 100%؟
أن الخسارة أكبر من الإيراد نفسه، وغالبًا يدل على خطأ في تكلفة الصنف أو معامل التحويل، فراجع البيانات قبل أي قرار.
هل يمكن تشغيله لمندوب أو مورد أو عميل واحد؟
نعم، بتحديد المندوب أو المورد أو العميل في شاشة الخيارات، ويمكن أيضًا تحديد المخزن ومركز التكلفة ومجموعات الأصناف.
هل يمكن تصدير التقرير إلى Excel؟
نعم، من شريط المعاينة، وهو الأنسب لفرز الأصناف حسب الهامش أو الربح.
اقرأ أيضًا


أحدث التعليقات