
مركز صيانة له ثلاثة فروع. كل فرع فيه فنيون ومدير ومصروفات إيجار. في نهاية الشهر يظهر إجمالي إيراد الخدمات للشركة كلها، لكن لا أحد يستطيع أن يقول بثقة: أي فرع ينتج إيرادًا يغطي تكلفته؟ وأي فرع تتركز فيه خدمة بعينها؟ وأي فرع يتراجع؟
مراكز التكلفة في برنامج الأفضل هي الطريقة لتقسيم أعمالك إلى فروع أو مشروعات أو أقسام، ومعرفة إيراد ومصروف كل منها. وعندما تكون أعمالك خدمات، فالسؤال يصبح: ماذا يبيع كل مركز من الخدمات، وبأي حجم؟
في هذا المقال نشرح التحليل البياني لمبيعات الخدمات على مستوى مركز التكلفة في برنامج الأفضل. التقرير يرتب الخدمات الأكثر طلبًا ومبيعًا لمركز تكلفة تختاره، أو لكل المراكز، ويقارن نموها بالفترة السابقة.
باختصار
- التحليل يعرض أعلى الخدمات مبيعًا في مركز التكلفة، سواء كان فرعًا أو مشروعًا أو قسمًا، بعدد مرات البيع والإيراد.
- صافي إيراد الخدمة = إجمالي مبيعات الخدمة − المرتجعات.
- الوزن النسبي % = (إيراد الخدمة ÷ إجمالي إيرادات خدمات مركز التكلفة) × 100.
- مقارنة إيراد كل مركز بعدد فنييه تعطيك الإيراد لكل فني، وهو مؤشر الإنتاجية الأوضح.
- رسم معدل النمو يبين المراكز التي تكبر خدماتها وتلك التي تتراجع.
ماذا يعرض التحليل؟
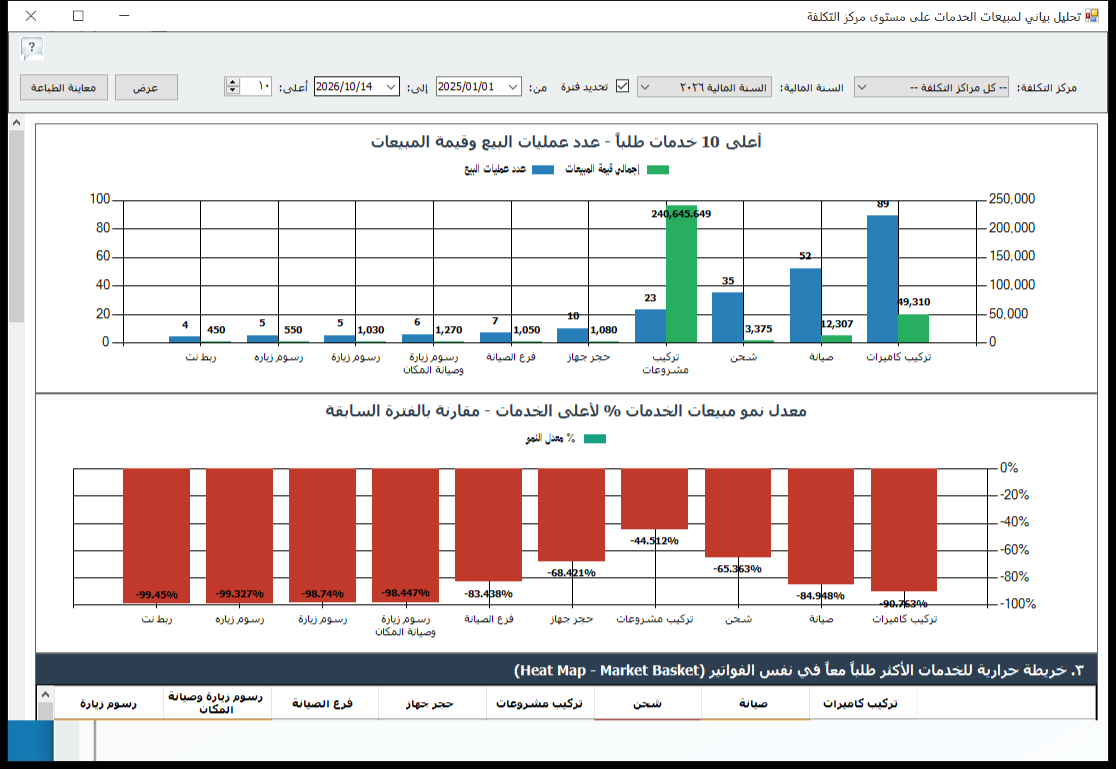
في الشاشة اختيار مركز التكلفة (أو الكل)، والسنة المالية أو تحديد فترة، وعدد العناصر في أعلى. الرسم الأول لأعلى الخدمات بعدد عمليات البيع وقيمة المبيعات، والثاني لمعدل النمو مقارنة بالفترة السابقة. والجدول المرتبط يعرض مرات التنفيذ والإيراد ومتوسط القيمة والترتيب.
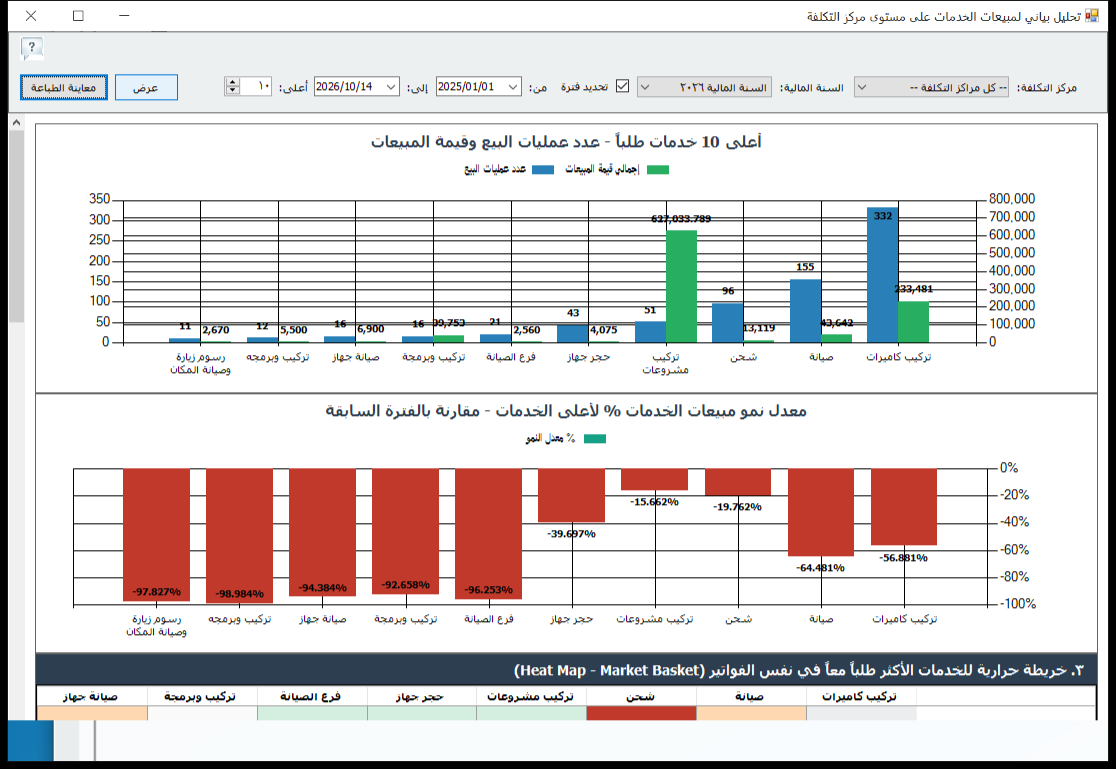
عند اختيار مركز تكلفة واحد، يتحول الرسم إلى «بصمة خدمات» هذا الفرع أو المشروع. وبمقارنة البصمات تعرف أي فرع متخصص فعليًا في أي خدمة.
المعادلات
| المؤشر | المعادلة | المصدر |
|---|---|---|
| صافي إيراد الخدمة | إجمالي مبيعات الخدمة − المرتجعات | دليل البرنامج |
| الوزن النسبي % | (إيراد الخدمة ÷ إجمالي إيرادات خدمات المركز) × 100 | دليل البرنامج |
| متوسط القيمة | إيرادات الخدمة ÷ مرات التنفيذ | دليل البرنامج |
| الإيراد لكل فني | إيراد خدمات المركز ÷ عدد الفنيين | إرشاد تحليلي |
| تغطية التكلفة | إيراد خدمات المركز ÷ تكلفة تشغيل المركز | إرشاد تحليلي |
مثال محلول: ثلاثة فروع بإنتاجية مختلفة
مركز الصيانة في مثالنا. الفترة ربع سنة. تكلفة التشغيل تشمل الرواتب والإيجار والانتقالات من تقارير مراكز التكلفة.
| الفرع | إيراد الخدمات | عدد الفنيين | الإيراد لكل فني | تكلفة التشغيل | تغطية التكلفة | أعلى خدمة ووزنها |
|---|---|---|---|---|---|---|
| الفرع الرئيسي | 600,000 | 6 | 100,000 | 420,000 | 1.43 | صيانة دورية 50% |
| فرع المدينة الجديدة | 360,000 | 3 | 120,000 | 240,000 | 1.50 | تركيبات 70% |
| فرع الحي القديم | 180,000 | 3 | 60,000 | 210,000 | 0.86 | إصلاح أعطال 80% |
الحسابات: الإيراد لكل فني في الحي القديم = 180,000 ÷ 3 = 60,000. وتغطية التكلفة = 180,000 ÷ 210,000 = 0.86، أي أن الإيراد لا يغطي التكلفة.
القراءة: فرع الحي القديم يعتمد بنسبة 80% على إصلاح الأعطال، وهي خدمة متقطعة بقيمة صغيرة. الحل الأول ليس إغلاق الفرع، بل نقل فني منه إلى فرع المدينة الجديدة الذي ينتج 120,000 لكل فني، مع بيع عقود صيانة دورية لعملاء الحي القديم كما يفعل الفرع الرئيسي. بعد نقل فني، تنخفض تكلفة الحي القديم بقيمة راتبه، ويرتفع إيراد المدينة الجديدة إذا كان فيها طلب غير مخدوم.
كيف تقرأ النتيجة؟
| ما تراه | المعنى | القرار |
|---|---|---|
| مركز بخدمة واحدة بوزن أكبر من 70% | تخصص فعلي أو اعتماد خطر | قرر هل التخصص مقصود، وإلا فنوّع |
| إيراد لكل فني أقل من المتوسط | طاقة غير مستغلة أو تسعير منخفض | أعد توزيع الفنيين أو راجع السعر |
| تغطية تكلفة أقل من 1 | المركز لا يغطي تكلفته | خطة 90 يومًا قبل أي قرار إغلاق |
| نمو كبير في مركز | طلب يتزايد | جهز الطاقة قبل أن يطول زمن الانتظار |
| مشروع بخدمات أكثر من المتعاقد عليه | أعمال إضافية | تأكد أنها مفوترة للعميل |
لصاحب النشاط: قرارات الفروع والمشاريع
- توزيع الفنيين: الإيراد لكل فني بين الفروع يخبرك أين تنقل الطاقة.
- تخصص الفروع: إذا كان فرع متفوقًا في خدمة، فوجّه إليه الطلبات المعقدة منها.
- المشاريع: لكل مشروع مركز تكلفة. التحليل يبين الخدمات المنفذة فيه وقيمتها، فتقارنها بقيمة العقد.
- الأصناف أيضًا: لنفس المركز، راجع مبيعات الأصناف على مستوى مركز التكلفة.
- التكلفة الكاملة: قارن الإيراد بتكلفة الخدمات المشتراة لنفس المركز في مشتريات الخدمات على مستوى مركز التكلفة.
للمحاسب: شروط دقة التحليل
- مركز التكلفة في كل فاتورة خدمات: فاتورة بدون مركز تكلفة تخرج من التحليل حسب المركز. اجعل الحقل إلزاميًا للفروع.
- مركز تكلفة لكل فرع أو مشروع: لا تخلط الفرع والمشروع في مركز واحد إذا كنت تريد قياسهما منفصلين.
- المصروفات على نفس المركز: حتى تحسب تغطية التكلفة، يجب أن تُسجل الرواتب والإيجار والانتقالات على مراكزها أيضًا.
- الخدمات المشتركة: الخدمة التي ينفذها فني من فرع لعميل فرع آخر تُسجل على المركز الذي يتحمل التكلفة أو يملك العميل، حسب سياسة موحدة تكتبها.
- المرتجعات: سجل مرتجع الخدمة على نفس مركز الفاتورة الأصلية.
كيف تستخرج التحليل في برنامج الأفضل
- افتح دعم اتخاذ القرار، ثم الإحصائيات، ثم المبيعات، ثم إحصائيات مبيعات الأصناف والخدمات.
- اختر تحليل بياني لمبيعات الخدمات على مستوى مركز التكلفة.
- اختر مركز التكلفة أو اترك الكل، وحدد السنة المالية أو فترة مخصصة.
- حدد العدد في أعلى، ثم اضغط عرض.
- كرر لكل مركز وسجل إيراده وأعلى خدماته، ثم قارن بتكلفته من تقارير مراكز التكلفة.
- اضغط معاينة الطباعة للتصدير إلى PDF أو Excel.
نصائح حسب النشاط
- مراكز الصيانة متعددة الفروع: الإيراد لكل فني هو المؤشر الشهري الأهم لكل فرع.
- المقاولات والتشطيبات: مركز تكلفة لكل مشروع، وتابع الأعمال الإضافية المنفذة مقابل العقد.
- العيادات ومراكز الخدمات المهنية: إذا كانت لكل تخصص غرفة أو فريق، فعامل كل تخصص كمركز تكلفة.
- شركات النظافة والأمن: كل موقع عميل يمكن أن يكون مركز تكلفة، فتعرف إيراد كل عقد وتكلفته.
أخطاء شائعة
- فواتير خدمات بلا مركز تكلفة: تختفي من التحليل.
- الحكم على الفرع بالإيراد وحده: الفرع الأعلى إيرادًا قد يكون الأقل تغطية لتكلفته.
- تسجيل المصروفات على المركز العام: يجعل كل الفروع تبدو أربح من الحقيقة.
- إغلاق فرع دون تحليل خدماته: قد تكون المشكلة في نوع الخدمات لا في الموقع.
روتين شهري لمراكز التكلفة
- شغّل التحليل لكل فرع أو مشروع على الشهر الماضي.
- استخرج تكلفة تشغيل كل مركز من تقارير مراكز التكلفة.
- احسب الإيراد لكل فني وتغطية التكلفة لكل مركز.
- حدد المراكز التي تغطيتها أقل من 1، وضع لها خطة 90 يومًا.
- راجع توزيع الفنيين بين المراكز كل ربع سنة بناءً على الإيراد لكل فني.
قارن إيراد الخدمات بين فروعك ومشروعاتك بالأرقام
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما المقصود بمركز التكلفة في هذا التحليل؟
الفرع أو المشروع أو القسم الذي سُجلت عليه فاتورة الخدمات في برنامج الأفضل. التحليل يرتب الخدمات المبيعة لكل مركز.
كيف يحسب البرنامج الوزن النسبي للخدمة؟
الوزن النسبي % = (إيراد الخدمة ÷ إجمالي إيرادات خدمات مركز التكلفة) × 100.
هل يعرض التحليل ربحية المركز؟
لا، يعرض الإيراد وعدد العمليات. لربحية المركز قارن الإيراد بالمصروفات المسجلة على نفس المركز في تقارير مراكز التكلفة.
لماذا لا يظهر بعض الإيراد في المركز الصحيح؟
غالبًا لأن مركز التكلفة لم يُحدد في فاتورة الخدمات، أو حُدد مركز غير صحيح.
هل يمكن تحليل مشروع واحد؟
نعم، إذا عُرّف المشروع كمركز تكلفة وسُجلت فواتير خدماته عليه، فاختره من القائمة.
هل يمكن تصدير التحليل؟
نعم، من معاينة الطباعة إلى PDF أو Excel.
اقرأ أيضًا


أحدث التعليقات