
في اجتماع آخر الشهر بشركة توزيع مواد غذائية، يعلن المدير اسم «مندوب الشهر»: صاحب أعلى رقم مبيعات. تكرر نفس الاسم ثلاثة أشهر. لكن المحاسب كان يعرف شيئًا لا يظهر في الرقم: هذا المندوب يبيع بخصومات كبيرة، ونصف مبيعاته ما زالت ديونًا على العملاء. وفي نفس الفريق مندوب آخر مبيعاته أقل قليلًا، لكنه يحصّل كل ما يبيعه تقريبًا، وهامش ربحه أعلى.
لوحة الشرف التي تعتمد على المبيعات وحدها ترسل رسالة خاطئة لكل الفريق: «بِع بأي شرط». والنتيجة ديون تتراكم وهوامش تتآكل.
في هذا المقال نشرح التقرير الإحصائي لأعلى المندوبين في برنامج الأفضل، ومعادلات المفاضلة التي يذكرها دليل البرنامج، وكيف تبني لوحة شرف عادلة.
باختصار
- التقرير يعرض أفضل خمسة مندوبين في السنة المالية: أعمدة للمبيعات وبجوارها المرتجعات لكل مندوب.
- الرسم السفلي يعرض مبيعات الخمسة شهرًا بشهر على خطوط متوازية، فتعرف من المنتظم ومن جاء رقمه من شهر واحد.
- يذكر الدليل معيار مفاضلة: الدرجة = (صافي المبيعات × 0.5) + (المحصل فعليًا × 0.3) + (الأرباح × 0.2).
- ويذكر مؤشر كفاءة آخر: (نسبة تحقيق التارجت × 0.6) + (نسبة التحصيل من مبيعاته × 0.4).
- يوصي الدليل بمطابقة مبيعات المندوب الأفضل مع المرتجعات للتأكد من أنها حقيقية وليست بيعًا صوريًا.
ماذا يعرض تقرير أعلى المندوبين؟
التقرير جزء من إحصائيات المندوبين. تختار السنة المالية فيظهر رسمان. الأول أعمدة لأفضل خمسة مندوبين: عمود أزرق للمبيعات وعمود برتقالي للمرتجعات. والثاني خطوط بألوان مختلفة لمبيعات كل واحد منهم على شهور السنة.
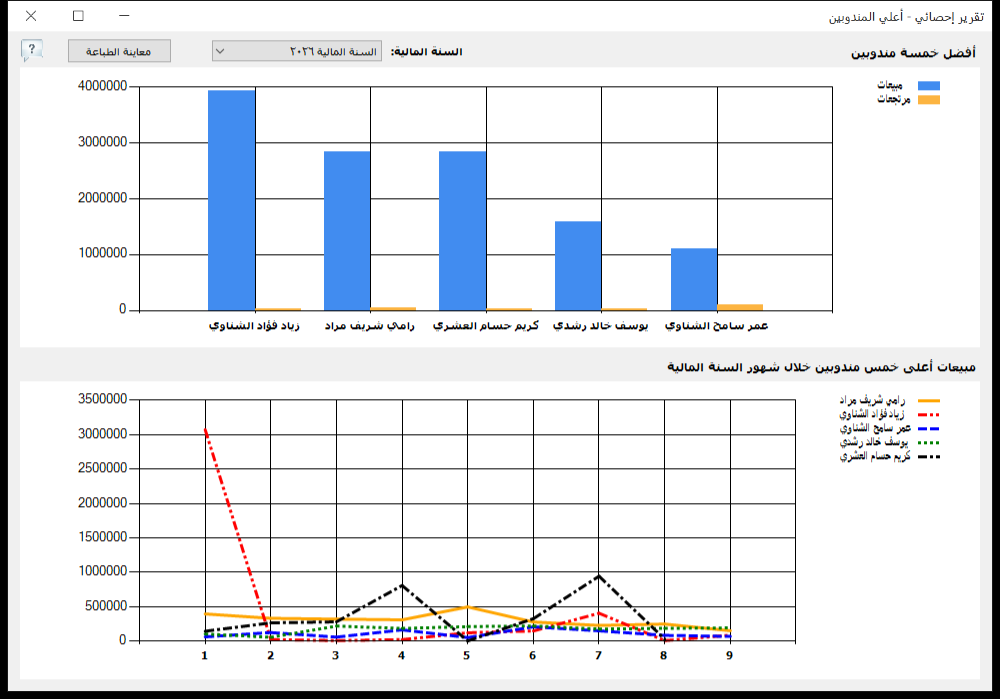
الرسم السفلي هو الأهم في كثير من الأحيان. مندوب قفز خطه في شهر واحد ثم هبط قرب الصفر، مختلف تمامًا عن مندوب خطه مستقر حتى لو تساوى الإجمالي.
معادلات المفاضلة
| المؤشر | المعادلة | المصدر |
|---|---|---|
| الدرجة الكلية لنجوم البيع | (صافي المبيعات × 0.5) + (المحصل فعليًا × 0.3) + (الأرباح المحققة × 0.2) | دليل البرنامج |
| مؤشر كفاءة المندوب | (نسبة تحقيق التارجت × 0.6) + (نسبة التحصيل من مبيعاته × 0.4) | دليل البرنامج |
| الحصة النسبية للمندوب % | (مبيعات المندوب ÷ إجمالي مبيعات الفريق) × 100 | دليل البرنامج |
| نسبة المرتجعات % | (مرتجعات المندوب ÷ مبيعاته) × 100 | إرشاد تحليلي |
المعادلتان الأوليان تعطيان المبيعات الوزن الأكبر، لكنهما لا تسمحان لها بأن تكون كل شيء. المندوب الذي يبيع ولا يحصّل يخسر جزءًا من درجته.
مثال محلول: من هو نجم السنة؟
افترض أن مستهدف كل مندوب 3,000,000 جنيه، وأن أرقام ثلاثة مندوبين من الخمسة كالتالي:
| المندوب | صافي المبيعات | المحصل | الربح | المرتجعات |
|---|---|---|---|---|
| زياد | 3,900,000 | 2,600,000 | 390,000 | 30,000 |
| رامي | 2,800,000 | 2,700,000 | 420,000 | 55,000 |
| كريم | 2,850,000 | 1,500,000 | 228,000 | 110,000 |
بمعيار الدرجة الكلية:
- زياد: (3,900,000 × 0.5) + (2,600,000 × 0.3) + (390,000 × 0.2) = 1,950,000 + 780,000 + 78,000 = 2,808,000
- رامي: 1,400,000 + 810,000 + 84,000 = 2,294,000
- كريم: 1,425,000 + 450,000 + 45,600 = 1,920,600
بمؤشر الكفاءة:
- زياد: تحقيق التارجت 130%، ونسبة التحصيل 2,600,000 ÷ 3,900,000 = 66.7%. المؤشر = (130 × 0.6) + (66.7 × 0.4) = 78 + 26.7 = 104.7
- رامي: تحقيق 93.3%، وتحصيل 96.4%. المؤشر = 56 + 38.6 = 94.6
- كريم: تحقيق 95%، وتحصيل 52.6%. المؤشر = 57 + 21 = 78.0
زياد في المقدمة بالمعيارين، لكن الفارق بينه وبين رامي في مؤشر الكفاءة أصغر بكثير من فارق المبيعات. والأهم: كريم مبيعاته أعلى من رامي، لكنه يأتي ثالثًا بوضوح، لأنه حصّل نصف مبيعاته فقط، ونسبة مرتجعاته 3.9% مقابل 2% لرامي و0.8% لزياد.
لو كانت لوحة الشرف بالمبيعات وحدها، لجاء كريم ثانيًا. وهذا بالضبط الخطأ الذي تمنعه المعادلات.
كيف تقرأ التقرير؟
| ما تراه | المعنى | الإجراء |
|---|---|---|
| عمود مبيعات عالٍ وعمود مرتجعات ملحوظ | جزء من المبيعات قد لا يكون حقيقيًا | راجع المرتجعات بعد نهاية الفترة |
| خط شهري مستقر | مندوب منتظم | نموذج لتدريب الآخرين |
| قمة في شهر واحد | صفقة كبيرة | قيّم الأداء المنتظم بدونها |
| مبيعات عالية وتحصيل منخفض | بيع آجل غير مضمون | اربط العمولة بالتحصيل |
| حصة مندوب واحد كبيرة جدًا | الفريق يعتمد عليه | خطة لتوزيع العملاء وتدريب البقية |
لصاحب النشاط: لوحة شرف عادلة
- أعلن المعيار مسبقًا: قل للفريق من بداية السنة إن التقييم مبيعات وتحصيل وربح. المعيار المعلن يغير السلوك قبل نهاية السنة.
- اعرض التقرير في الاجتماع: يوصي الدليل بعرض المقارنة في الاجتماع البيعي الشهري لتعزيز الشفافية والتحفيز.
- انقل الخبرة: يوصي الدليل بالاستفادة من المندوبين الأوائل في تدريب الجدد ونقل أساليب الإقناع الناجحة.
- لا تعتمد على المبيعات وحدها: ينبه الدليل إلى النظر لنسبة مديونيات عملاء المندوب وسرعة تحصيلها، لا حجم المبيعات فقط.
- راقب البيع الصوري: مبيعات كبيرة آخر الشهر ثم مرتجعات في أول الشهر التالي علامة تحتاج تحقيقًا.
للمحاسب: لتكون المفاضلة صحيحة
- المرتجعات في الفترة الصحيحة: مرتجع يُسجل بعد إعلان النتيجة يغير الترتيب. راجع المرتجعات حتى منتصف الشهر التالي قبل الاعتماد.
- المحصل الحقيقي: شيكات العملاء الآجلة لا تُحسب تحصيلًا قبل صرفها. اتفق على المعالجة قبل الحساب.
- ربح الفاتورة: الربح المحقق يعتمد على تكلفة الصنف وقت البيع. أخطاء التكلفة تغير ترتيب المندوبين. راجع أرباح الفواتير والأصناف.
- العملاء المنقولون: مندوب ورث عملاء كبار من زميل سيظهر أفضل دون جهد إضافي. وضّح ذلك عند التقييم.
- البيانات الناقصة: فواتير بدون مندوب لا تدخل الترتيب. صحح الربط قبل التقرير.
كيف تستخرج التقرير في برنامج الأفضل
- افتح قائمة دعم اتخاذ القرار، ثم الإحصائيات، ثم المبيعات، ثم إحصائيات المندوبين، واختر تحليل أداء أعلى خمس مندوبين خلال سنة مالية.
- اختر السنة المالية.
- راجع الرسم العلوي للمبيعات والمرتجعات، والرسم السفلي للمنحنى الشهري.
- لعرض أعلى عشرة مندوبين خلال فترة محددة، استخدم تقرير تحليل أداء أعلى عشرة مندوبين خلال فترة من نفس القائمة.
- اضغط معاينة الطباعة لحفظ النسخة لاجتماع المبيعات.
تنبيه: الأوزان في المعادلات (0.5 و0.3 و0.2، أو 0.6 و0.4) هي ما يذكره دليل البرنامج كمعيار عام. يمكنك كإدارة أن تعتمد أوزانًا مختلفة تناسب نشاطك، بشرط أن تعلنها للفريق مسبقًا وتطبقها على الجميع بنفس الطريقة.
نصائح حسب النشاط
- التوزيع: أعطِ التحصيل وزنًا أكبر إذا كان البيع الآجل غالبًا في نشاطك. المندوب الذي يحصّل ينقذ السيولة.
- الأجهزة والمعدات: الربح يختلف كثيرًا بين الأصناف. وزن الربح في الدرجة الكلية يجب ألا يقل عن 20%.
- التجزئة: موظفو البيع في المعرض لا يحصلون آجلًا غالبًا. قيّمهم بالمبيعات والربح ومتوسط الفاتورة.
- مواد البناء: صفقات كبيرة ومتباعدة. استخدم ترتيب أعلى عشرة مندوبين خلال فترة ربع سنوية بدل الشهرية.
- الأدوية: المرتجعات بسبب انتهاء الصلاحية شائعة. راقب عمود المرتجعات لكل مندوب، فهو يكشف من يبيع كميات أكبر من حاجة العميل.
أخطاء شائعة
- لوحة شرف بالمبيعات فقط: ترسل للفريق رسالة «بع بأي شرط».
- تغيير الأوزان بعد النتيجة: تعديل المعيار بعد ظهور الترتيب يدمر ثقة الفريق في العدالة.
- تجاهل المنطقة: مندوب في منطقة صعبة قد يكون أكثر كفاءة من مندوب يتصدر في منطقة سهلة.
- مكافأة بلا مراجعة المرتجعات: يوصي الدليل بمطابقة مبيعات المندوب الأفضل مع المرتجعات قبل التكريم.
روتين شهري لاختيار مندوب الشهر
- افتح التقرير بعد مرور أسبوعين من الشهر التالي، حتى تظهر المرتجعات المتأخرة.
- احسب الدرجة الكلية لكل مندوب بالأوزان المعلنة.
- راجع المرتجعات ونسبة التحصيل للثلاثة الأوائل.
- أعلن الترتيب مع أرقامه في الاجتماع، لا الاسم فقط.
- اطلب من الأول أن يشرح للفريق شيئًا واحدًا فعله وأدى إلى النتيجة.
كافئ المندوب الذي يبيع ويحصّل ويربح، لا الذي يبيع فقط
جرّب برنامج الأفضل مجانًا لمدة 30 يومًا، واستخرج هذا التقرير من بياناتك الحقيقية.
أسئلة شائعة
ما المعيار الذي يستخدمه البرنامج لترتيب نجوم البيع؟
يذكر دليل البرنامج أن الدرجة الكلية = (صافي مبيعات المندوب × 0.5) + (المبالغ المحصلة فعليًا × 0.3) + (الأرباح المحققة × 0.2).
لماذا يظهر عمود المرتجعات بجوار المبيعات؟
لأن المبيعات التي تُرجع لاحقًا ليست إنجازًا حقيقيًا. يوصي الدليل بمطابقة مبيعات المندوب الأفضل مع تقرير المردودات للتأكد من أنها مستقرة وليست بيعًا صوريًا.
هل يمكن عرض أكثر من خمسة مندوبين؟
نعم، يوجد تقرير «تحليل أداء أعلى عشرة مندوبين خلال فترة» في نفس قائمة إحصائيات المندوبين.
كيف أتعامل مع مندوب مبيعاته عالية وتحصيله ضعيف؟
اربط جزءًا من عمولته بالتحصيل الفعلي، وراجع حدود الائتمان لعملائه. مؤشر الكفاءة في الدليل يعطي التحصيل 40% من الوزن لهذا السبب.
هل يمكن ترتيب المندوبين بالتحصيل بدل المبيعات؟
يذكر الدليل أن معيار الترتيب يمكن أن يكون إجمالي المبيعات أو التحصيلات أو الربحية أو عدد العملاء الجدد، حسب التقرير المستخدم. اختر المعيار الذي يخدم هدف الشركة في هذه الفترة.
كيف أتعامل مع مندوب جديد في الترتيب؟
لا تقارنه بالقدامى في أول ثلاثة أشهر. قارن تقدمه الشهري بنفسه، وابدأ في إدخاله الترتيب العام بعد أن تكتمل له قاعدة عملاء.
اقرأ أيضًا


أحدث التعليقات