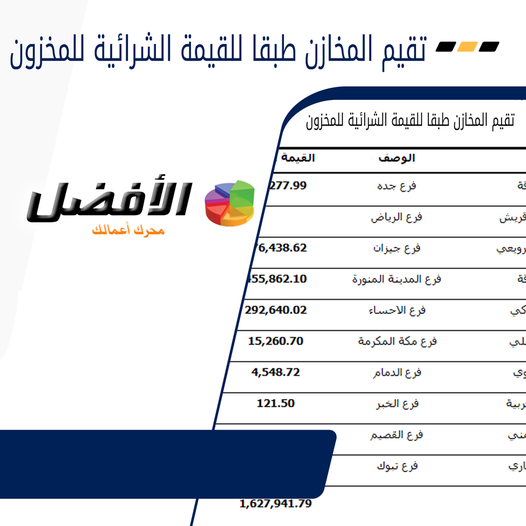
ما هو تقييم المخزون؟
تقييم المخزون هو تحديد قيمة البضاعة الموجودة في المخازن في تاريخ معين، وتحديد تكلفة البضاعة المباعة خلال الفترة. وتؤثر طريقة التقييم بشكل مباشر على مجمل الربح في قائمة الدخل، وعلى قيمة المخزون في الميزانية العمومية.
أشهر طرق تقييم المخزون
طريقة الوارد أولًا صادر أولًا FIFO
تفترض أن البضاعة التي دخلت المخزن أولًا هي التي تُباع أولًا، فتكون تكلفة المبيعات بأسعار الشراء الأقدم، ويبقى المخزون بأسعار الشراء الأحدث. وهي مناسبة للأصناف التي لها تاريخ صلاحية مثل الأغذية والأدوية.
طريقة المتوسط المرجح
يتم حساب متوسط تكلفة الصنف بعد كل عملية شراء، وتُحسب تكلفة المبيعات بهذا المتوسط. وهي مناسبة للأصناف المتشابهة التي يصعب التفرقة بين دفعاتها، وتقلل من تأثير تقلبات الأسعار.
طريقة التكلفة الفعلية أو التمييز المحدد
تُستخدم عندما يمكن تتبع كل وحدة بعينها، مثل السيارات والأجهزة ذات الأرقام التسلسلية والمجوهرات.
كيف تختار الطريقة المناسبة لنشاطك؟
- إذا كانت أصنافك لها صلاحية أو تتأثر بالموضة، فطريقة FIFO هي الأقرب للواقع.
- إذا كانت أسعار الشراء تتغير كثيرًا والأصناف متشابهة، فالمتوسط المرجح أكثر استقرارًا.
- إذا كانت كل وحدة لها قيمة عالية ورقم مميز، فالتمييز المحدد هو الأدق.
- استشر المحاسب القانوني لضمان الثبات على طريقة واحدة وتوافقها مع المعايير المحاسبية.
تقييم المخزون في برنامج الأفضل
يحسب برنامج الأفضل تكلفة البضاعة المباعة ويعرض تقارير ربحية الأصناف والفواتير، ومنها تقرير عائد فواتير بيع الأصناف الذي يعتمد على سياسة الوارد أولًا صادر أولًا، مما يمنحك صورة واضحة عن ربحك الحقيقي.
أسئلة شائعة
هل يمكن تغيير طريقة التقييم كل فترة؟
المبادئ المحاسبية تتطلب الثبات على طريقة واحدة، وأي تغيير يجب أن يكون مبررًا ويتم الإفصاح عنه.